掲示板・SNSで急騰銘柄が煽られる典型パターン5つ
黒木 弦
仕手・テーマ株ウォッチ

株式市場に長く身を置いていると、同じ景色が何度も繰り返されることに気づく。出来高が突然膨らみ、根拠の薄い材料とともに株価が急騰し、熱狂した個人投資家が続々と飛び乗る——結果として、高値掴みの損失だけが残るケースも少なくない。これが仕手株と呼ばれる現象の典型的な顛末である。
仕手株の歴史を知ることは、単なる昔話を学ぶことではない。手口の基本構造は驚くほど変わっていないからこそ、過去の事例が「次の仕掛け」を見抜くための羅針盤になる。
「仕手株」という言葉自体は法律用語ではない。一般的には、特定の勢力(仕手筋)が大量の株式を買い集め、人為的に株価を吊り上げたうえで高値で売り抜けることを目的とした一連の売買行為、およびその対象となった銘柄を指す、と理解されている。
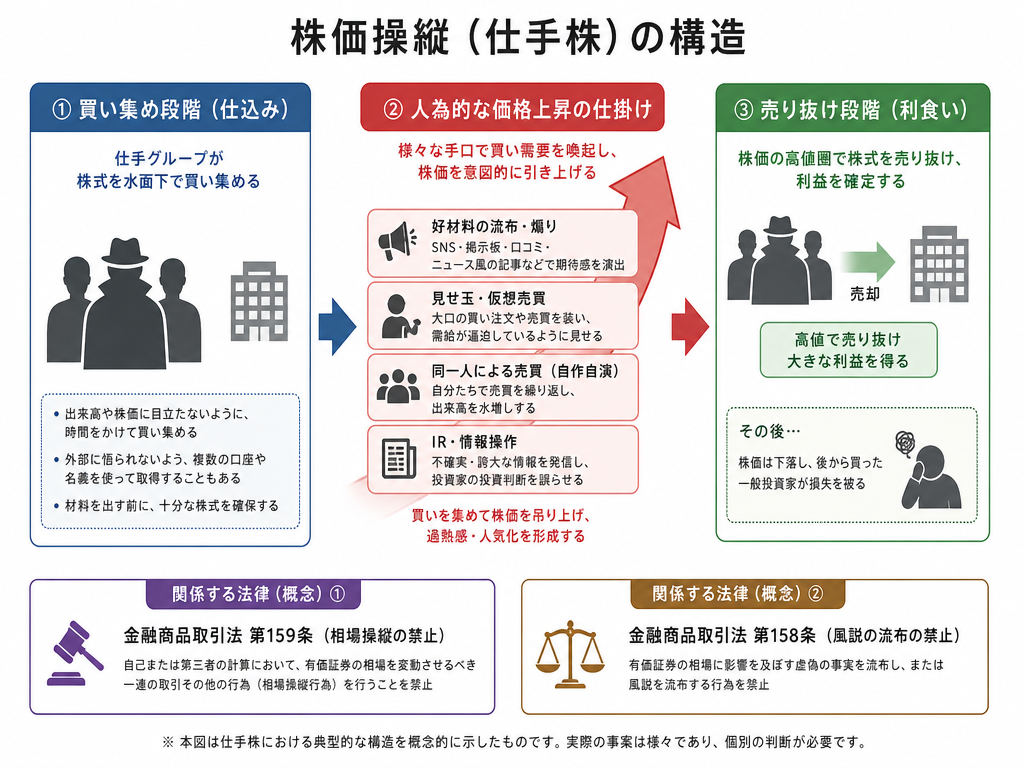
法的に問題となる行為は、金融商品取引法の複数の条文が関係する。株価や出来高を人為的に変動させて他者に誤った相場観を抱かせる取引は同法第159条(相場操縦行為の禁止)が、実態を伴わない情報を流布して株価を動かす行為(風説の流布・偽計)は同法第158条がそれぞれ規制している。見せ玉(約定させる意思のない大量注文を板に並べて需給を演出する行為)は第159条が関係する規定の一つとされる。
摘発・調査の実績については、証券取引等監視委員会(SESC)が定期的に課徴金勧告や告発事案を公表しており、SESCの公式サイト(www.sesc.go.jp)で確認できる。
手口の骨格は、時代を問わずおおむね三つの段階で構成される。
第一段階:仕込み 対象となる銘柄は、浮動株が少なく、板が薄い小型株が選ばれることが多い。仕手筋は株価が低迷している局面でひっそりと買い集める。この段階では出来高が通常よりわずかに増える程度で、一般の投資家には気づかれにくい。
第二段階:煽りと吊り上げ ある程度のポジションを積んだ後、情報を流布して需要を呼び込む。かつては電話や「株情報誌」が主な媒体だったが、2000年代以降はインターネット掲示板、2010年代以降はSNSがその役割を担うようになった。「材料あり」「本命株」などと囁かれ、追随した個人投資家の買いが株価を押し上げる。仕手筋は上昇する過程でさらに株価を吊り上げながら、一部の玉を利益確定する。
第三段階:売り抜けと崩落 高値圏で仕手筋が保有玉を売り抜けると、需給の支えを失った株価は急落しやすい、とされる。最後に買った投資家が最大の損を被る構図だ。リバモアは自身の回顧録のなかで、大衆が天井で買う傾向について繰り返し言及している。その趣旨は、仕手株の崩落局面と重なる部分がある。
以下はあくまで過去にあった典型的なパターンとして、公開情報をもとに整理したものだ。特定の企業を批判したり、株価の将来について言及したりするものではない。
1980年代後半の資産バブル期、東京市場は全体が浮かれていたが、その中で特に小型・低位株が激しく動いた。資金力のある勢力が特定セクターの不人気銘柄を集中的に買い上げ、一部の小型・低位株では短期間に大きく値を飛ばす事例も見られた。この時期の仕手戦は「仕手将棋」と呼ばれ、当時の経済週刊誌で半ば英雄視される論調もあった。
しかし1990年のバブル崩壊後、流動性が蒸発すると、買い支えを失った仕手株は壊滅的な下落を見せた。信用取引で追いかけた個人投資家の多くが追証に追われ、退場を余儀なくされた。
2000年代に入ると、個人が情報を発信・拡散できる環境が整い、仕手の「煽り」手段が大きく変化した。株式掲示板に特定銘柄を礼賛する書き込みが集中的に投稿され、実態に乏しいテーマ材料(「○○への参入を検討」程度の情報)が大げさに解釈されて株価が動くケースが散見された。
この時代に特徴的だったのは、情報の受け手である個人投資家も積極的に情報を再拡散した点だ。自分が保有している銘柄の掲示板を「応援」することで需要を喚起しようとする行為は、意図せず相場操縦的な行為に加担するリスクをはらんでいた。
SESCはこの時期から、インターネットを利用した風説の流布(金融商品取引法第158条)に対する監視を強化している。公表された勧告事例の中には、掲示板や電子メールを使って株価の上昇を期待させる虚偽情報を流布したとして課徴金を科された事案が含まれる。
スマートフォンとSNSの普及により、煽りのスピードと到達範囲は格段に広がった。LINEグループ、Twitter(現X)、YouTubeなどを通じて「お宝銘柄」として特定株が推奨され、フォロワーが一斉に買いに走ることで短期的な急騰が生まれる構図だ。
過去の事例では、いわゆる「株系インフルエンサー」や情報商材業者が特定銘柄を事前に仕込んだうえで、フォロワーに対して購入を強く促す投稿を繰り返すパターンが問題視された。有償サービスや契約に基づき個別銘柄の売買判断を継続的に助言している場合などは、金融商品取引法上の無登録投資助言の問題が生じうる。SESCや金融庁も注意喚起を行っており、当該業者の登録状況は金融庁の登録業者一覧(金融商品取引法第29条に基づく財務局への登録が必要)で確認することが一つの判断材料になる。
短期売買の実務で仕手株的な動きを観察していると、いくつかの共通した特徴がある。ただし、これらはあくまで「注意を要する可能性」を示すにすぎず、当該銘柄への判断を提供するものではない。
まず目に付くのが出来高の突然の急増だ。過去数ヶ月の平均出来高と比較して数倍以上の出来高が突然発生するとき、何らかの需給変化が起きていることは確かだ。ただし業績開示や材料があれば正当な動きの場合もあるため、適時開示の確認が先に来る。
次に板の薄さがある。浮動株が少ない小型株は、少ない買い注文でも株価が大きく動く。仕手筋にとって「動かしやすい」という側面がある一方、正当な材料でも同様に動きうる点は押さえておく必要がある。
そして情報の出処が不明瞭なケースも注意を要する。なぜか「今が旬」と言われているが、適時開示(TDnet)や企業IRで裏付けられる公開情報が見当たらない場合、情報の出処を疑う姿勢は合理的だ。さらに、高値圏での出来高急増——急騰後の高値圏で突然出来高が膨らむのは、仕手筋が売り抜けるための「玉の受け渡し」が起きている可能性がある、とされる典型的なパターンとして知られている。
「乗り遅れたくない」という心理(いわゆるFOMO)は、相場における最も危険な感情の一つと言える。仕手株が急騰し始めると、「今乗れば自分も利益を得られる」という思考が理性を凌駕する。
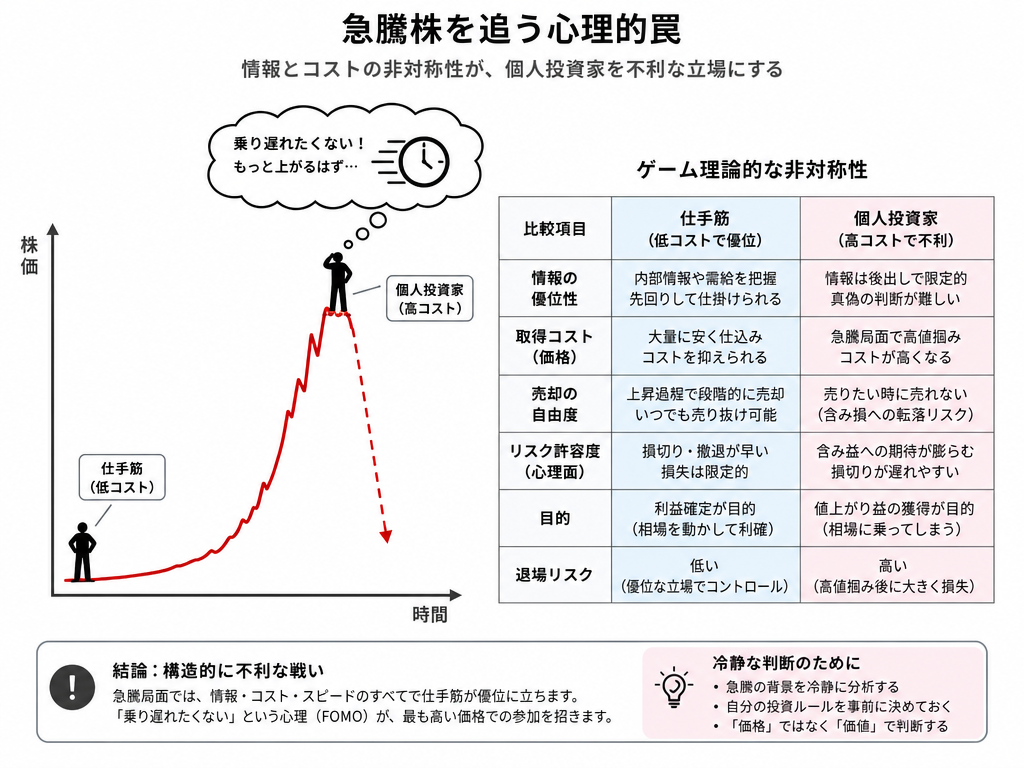
しかし仕手株における構造的な非対称性は明確だ。仕手筋は低い平均取得コストで大量のポジションを持ち、いつでも売れる準備ができている。一方、後から飛び乗る個人投資家は高い取得コストで少量を持ち、仕手筋が売り始めた瞬間に株価下落の圧力を直接受ける。
ゲーム理論的に言えば、情報の非対称性が極端に大きいゲームに、劣位な立場で参加することになる。これは規律の問題というより、構造の問題だ。
仕手株に興味を持つ投資家の多くは「早めに乗って早めに降りる」という戦術を想定しているが、急騰局面では「あと少し上がる」という期待が損切りのタイミングを遅らせる。また、急落は急騰よりも速いことが多く、想定していた出口が存在しないケースも起きうる。
仕手株を「すべて悪」と断ずることにも、慎重であるべきだ。いくつかの留保を述べておく。
正当な需給変化との区別は難しい。業績改善や大型受注、M&A観測など、正当な材料によっても小型株は急騰する。出来高急増や株価急騰だけをもって「仕手」と断定するのは誤りであり、適時開示情報の確認が先に来る。
市場の「効率性」への信頼も一面的だ。小型株市場はプロの分析が及びにくく、流動性が低いため、ファンダメンタルズから大きく乖離した価格形成が生じやすい。これは仕手の温床である一方、正当な割安株を発掘できる場でもある、と見る向きもある。
仕手の「出口」を読むことも容易ではない。短期売買のプロであっても、仕手株の天井を事前に特定することは難しい。チャートパターンや出来高プロファイルはヒントを与えることがあっても、それだけで確実な判断ができるわけではない。
歴史を振り返ると、仕手株の手口そのものよりも、「それに乗ってしまった個人投資家の行動パターン」の方が一貫していることに気づく。情報の出所を確認しない、損切りラインを設定しない、急騰に乗り遅れた焦りで判断を誤る——こうした行動バイアスは、バブル期も2000年代のネット掲示板時代もSNS時代も変わっていない。
相場操縦の疑いがある場合、SESCへの情報提供という手段もある(www.sesc.go.jp)。個人が被害を受けたと感じた場合は、国民生活センター(www.kokusen.go.jp)や日本証券業協会(www.jsda.or.jp)の相談窓口を利用することも一つの選択肢だ。
仕手株の歴史から学べる最も実践的な教訓は、次の問いを常に持つことだと言える。
「この情報は誰が、なんのために流しているのか?」
適時開示(TDnet)や有価証券報告書(EDINET)に根拠が見当たらない「口コミ的材料」が株価急騰の唯一の説明になっているとき、その情報の受益者が自分ではない可能性を考える必要がある。
規律を持った投資家は、急騰に乗り遅れた悔しさよりも、根拠のないポジションを持った場合の損を重く見る。「当てに行くより、生き残ることを先に考える」——これは仕手株に限らず、相場全般に通じる話だが、特に仕手株においてその重みは増す。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。本記事は投資助言を構成するものではなく、金融商品取引法上の投資助言・代理業に該当する行為を行うものではありません。過去の事例・傾向は将来の成果を保証するものではありません。投資判断はご自身の責任で行ってください。