自社株買い・業務提携・資本提携——開示の「重さ」を読み解く実務的視点
黒木 弦
仕手・テーマ株ウォッチ

板を見ていると、突然大口の注文が現れ、相場が動いたと思った瞬間にその注文が消える——経験のあるトレーダーなら一度は目にしたことがあるだろう。これが「見せ板」の典型的な手口だ。名前はよく聞くが、法律上どう定義され、どのような制裁が待っているのかを正確に理解している個人投資家は、思いのほか少ない。
見せ板(スプーフィング)と仮装売買(ウォッシュトレード)は、いずれも金融商品取引法(以下、金商法)に明文で禁じられた相場操縦行為だ。
金商法第159条は「相場操縦行為等の禁止」を定めており、大きく三つの類型を列挙している。
見せ板はこの「相場変動目的取引」に該当すると解釈されてきた。近年SESCが公表している課徴金勧告事例の中には、執行取消しを前提とした大量注文の反復を「申込みによる変動目的行為」として問題視する例が見られる。条文の読み方として押さえておきたい点だが、個別事案の詳細はSESCのウェブサイトで公表されている事例を直接確認することを勧める。
刑事罰は10年以下の懲役もしくは1,000万円以下の罰金、またはこれらの併科とされる。法人には両罰規定(金商法第207条)により7億円以下の罰金が科され得る。さらに課徴金制度も適用される。課徴金は違反行為によって得た利得相当額を基準に算定されるため、金額が大きくなるケースもある。
参考:証券取引等監視委員会(SESC)は相場操縦の審査・調査を担当しており、課徴金勧告・告発の事例をウェブサイトで公表している。
www.sesc.go.jp(証券取引等監視委員会:不公正取引調査・課徴金事例)
見せ板の本質は「約定させる意図のない注文を入れ、他の参加者の行動を誘導したのちに注文を取り消す」点にある。
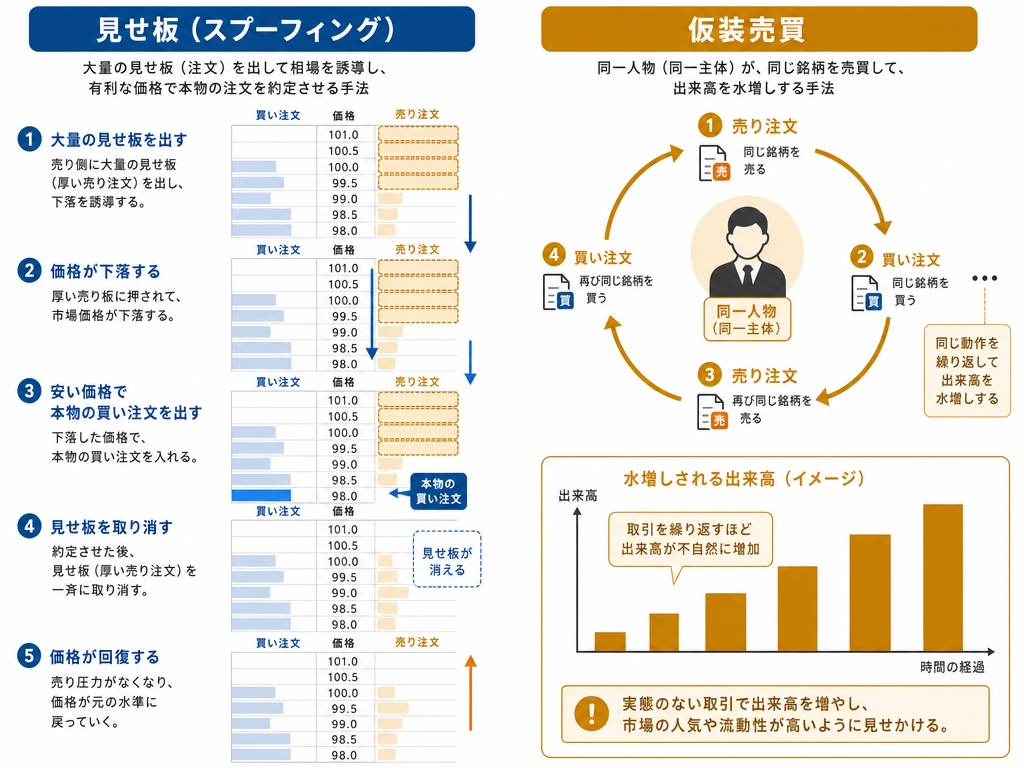
具体的なシナリオを一つ想定する。板の売り側に100万株規模の大口注文が積み上がると、多くの参加者は「上値に壁がある」と判断し、買いを控えるか保有株を手放す動きに出やすい。仕掛け側はその動きで価格が下がったところで買いを入れ、下がった後に大口の売り注文を即座に取り消す。価格が戻ったところで反対売買——という流れだ。
逆向きのパターン(買い板を積んで相場を押し上げるように見せかけ、高値で売り抜ける)も同様の構造だ。
重要なのは、注文を入れること自体が直ちに違法ではない点だ。問題は「約定させる意図がないにもかかわらず、相場を人為的に誘導する目的で注文を反復・取り消す」という主観的意図と外形的行為の組み合わせにある。このため立証のハードルが高く、監視当局も出来高プロファイル・注文履歴・取消率・タイミング等を総合的に分析して判断する。
仮装売買はより直接的だ。同一人物(または通謀した複数人)が同一銘柄を売りと買い両面で繰り返し付け合わせ、出来高を人為的に膨らませる。外部の投資家から見ると「活況な銘柄」に映り、追随買いを誘い込む。テーマ株や流動性の低い小型株で過去に繰り返し見られた手口とされる。
仮装売買を行った者が証券会社(金融商品取引業者)を通じる場合、会社側にも管理態勢の問題が問われることがある。SESCの検査・勧告等を踏まえ、金融庁または財務局が行政処分を行う事例では、業者の内部管理体制の不備が同時に指摘されるケースもある。
「自分には関係ない」と思いたいところだが、そうとも言い切れない側面がある。
ザラ場で板の厚みを取引のシグナルとして使うスタイルは珍しくない。だが見せ板が存在する市場では、板の情報は歪んでいる可能性がある。特に板が薄い低流動性銘柄や、特定テーマで急騰した銘柄では、大口の注文が「本物かどうか」を慎重に見極める必要がある。注文の残存時間、価格帯、取消のタイミング等のパターンに敏感でいることが、実務的な防衛になる。
煽り系の情報サービスや非公式のチャットグループで「ここを仕込め、みんなで買おう」といった話が流れることがある。複数人が通謀して同一銘柄を買い上げ、相場を変動させる目的で一連の売買を行えば、参加者全員が金商法違反に問われる可能性がある。「指示に従っただけ」「知らなかった」という主張が通じるかどうかは、個別の事実認定による。
SESCは近年、SNS・オンラインコミュニティを介した協調的な売買についても審査対象にする姿勢を明確にしている。参加者が多数に及ぶ事案では、課徴金納付命令の対象者が複数に及んだケースもある。
投資関連のSNSアカウントや有料コミュニティが特定銘柄に注目を集め、それを利用して保有株を売り抜ける構図も、仮装売買・相場操縦と親和性が高い。厳密には「風説の流布」(金商法第158条)と組み合わさる形になることが多く、見せ板・仮装売買と複合的に用いられる場合もある。
大切なのは、「その情報を出している者が、その銘柄を保有しているかどうか」を常に問い返す習慣だ。発信者の立場と推奨の方向が一致している場合、その情報の客観性は著しく低い。
SESCが公表している課徴金勧告事例を見る限りでは、相場操縦に関する勧告は継続的に出ており、単発の摘発ではないことが分かる。対象銘柄は大型株よりも小型・新興市場の銘柄が目立つ傾向にあるが、これは流動性の低さが操縦を容易にするためと考えられる(あくまで公表事例から読み取れる傾向であり、網羅的な集計ではない)。
典型的なパターンとして過去の事例から確認できることを挙げると:
課徴金算定は違反行為による利得額を基礎とするが、金商法上の計算方法は複雑であり、違反期間中の取引量・価格帯・ポジション変化等が精緻に追跡される。「ばれなければよい」という認識は、デジタル化された取引記録の世界では通用しない。
法規制の実効性という観点では、いくつかの根本的な論点がある。
見せ板かどうかは「約定させる意図がなかったかどうか」に依存する。流動性供給のために大量の指値注文を出してマーケットメイクを行う正当な業者と、見せ板を繰り返す者の外形は、一見すると似通う場合がある。このため、意図を立証するには注文の反復性・取消タイミングの一貫性・他の取引との相関など、複合的な証拠が必要になる。
HFT(高頻度取引)やアルゴリズム取引が普及した現在、大量の注文と取消が極めて短時間で行われるのは珍しくない。これが正当な流動性提供なのか、操縦目的なのかの区別は、規制当局にとっても技術的・法的に挑戦的な課題だ。JPX(日本取引所グループ)もアルゴリズム取引の監視強化を継続的に議論しており、市場の公正性確保のための取り組みは進行中といえる。
同じ見せ板的行為でも、各国の規制当局によって処分の重さや摘発の基準は異なる。クロスボーダーの取引が増えた現代では、どの国の法律が適用されるかという問題も生じうる。国内口座を通じた取引であっても、外国市場の銘柄を扱う場合には現地法の適用も視野に入れる必要がある。
ジェシー・リバモアは「相場は人間が作るが、最後は相場が人間を選ぶ」という趣旨のことを述べたとされる。当否は別として、市場の公正性を前提にした売買の規律こそが、長期的な生存を支えるというのは実感として共感できる。
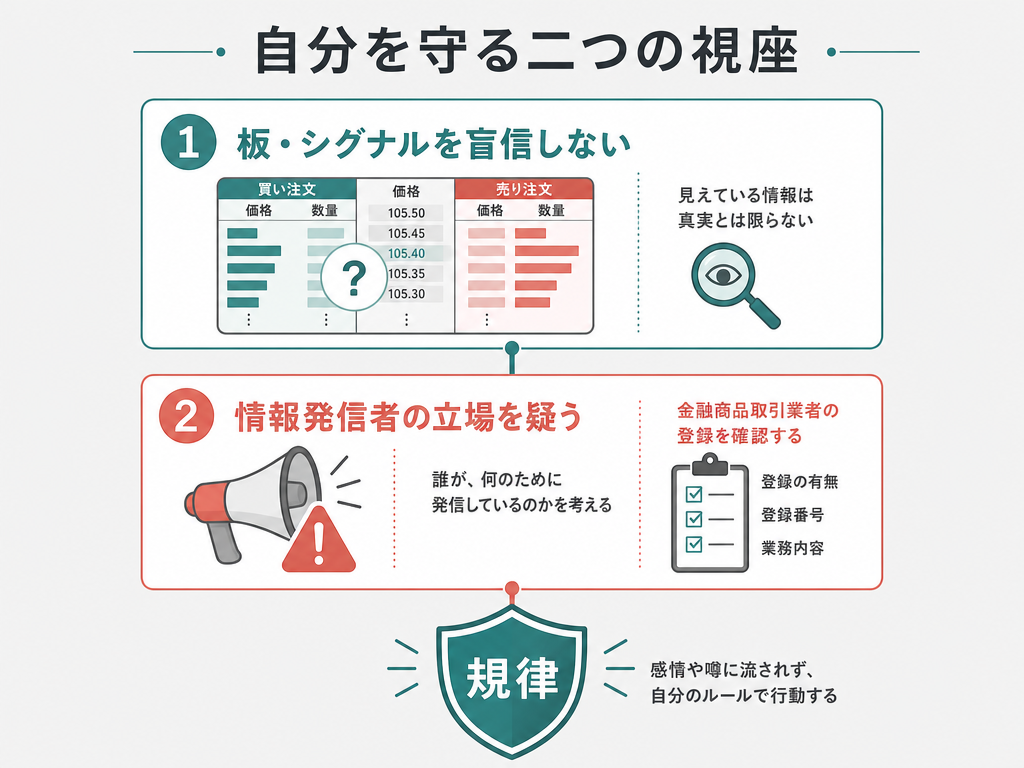
見せ板・仮装売買に対して個人トレーダーができることは、大きく二つに集約される。
第一に、板やシグナルを盲信しないこと。出来高の急増や板の厚みが「本物の需給」か「演出された見た目」かを、常に疑う姿勢が板読みの精度を高める。特定の時間帯に繰り返される大口注文の出現と消滅には、パターンを観察する価値がある。
第二に、情報発信者の立場を疑うこと。特定銘柄への誘導を繰り返す情報サービス、急騰期待を煽るコンテンツ、「一緒に買おう」系の呼びかけには、金商法上のリスクが潜んでいる。たとえ自分が「乗っているだけ」の立場であっても、通謀の認定対象になりうることを知っておくべきだ。
投資助言・代理業は金融商品取引法に基づく登録制度のもと、財務局が審査・登録を行っている。登録業者かどうかは金融庁の登録業者一覧で誰でも確認できる。無登録で投資助言を繰り返す者が特定銘柄を煽るケースは、そもそも法的に問題のある立場からの情報発信だ。
規律とは、誘惑に乗らないことだ。板に踊らされず、煽りに流されず、自分のルールで動くこと——それが相場操縦の被害者にも共犯者にもならないための、最も地味で有力な防衛線の一つだ。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。