PBR(株価純資産倍率)の見方と注意点――1倍割れは割安のサインか
黒木 弦
仕手・テーマ株ウォッチ

寄り付きで大きく動いたのに、自分の成行注文が想定外の値段で約定していた——こういった経験をした人は多いはずだ。その背景を正しく理解せずに売買を繰り返すのは、暗闇の中で車を運転するようなものだ。約定の仕組みを知ることは、リスク管理の出発点である。
東京証券取引所(東証)の現物市場では、約定方式が大きく2つに分かれる。板寄せ(オークション方式)とザラバ(ザラバ取引・連続約定方式)だ。
日本取引所グループ(JPX)の開示するルールによれば、売買は原則としてこの2方式の組み合わせで運営されており、それぞれが担う役割が異なる。
この2つがどのタイミングで切り替わるか、そして各方式で価格がどう決まるかを押さえておくことが、実際の売買行動に直結する。
板寄せは「最も多くの注文を成立させられる価格」を一点に定め、その価格で対象注文をすべて同時に約定させる仕組みだ。
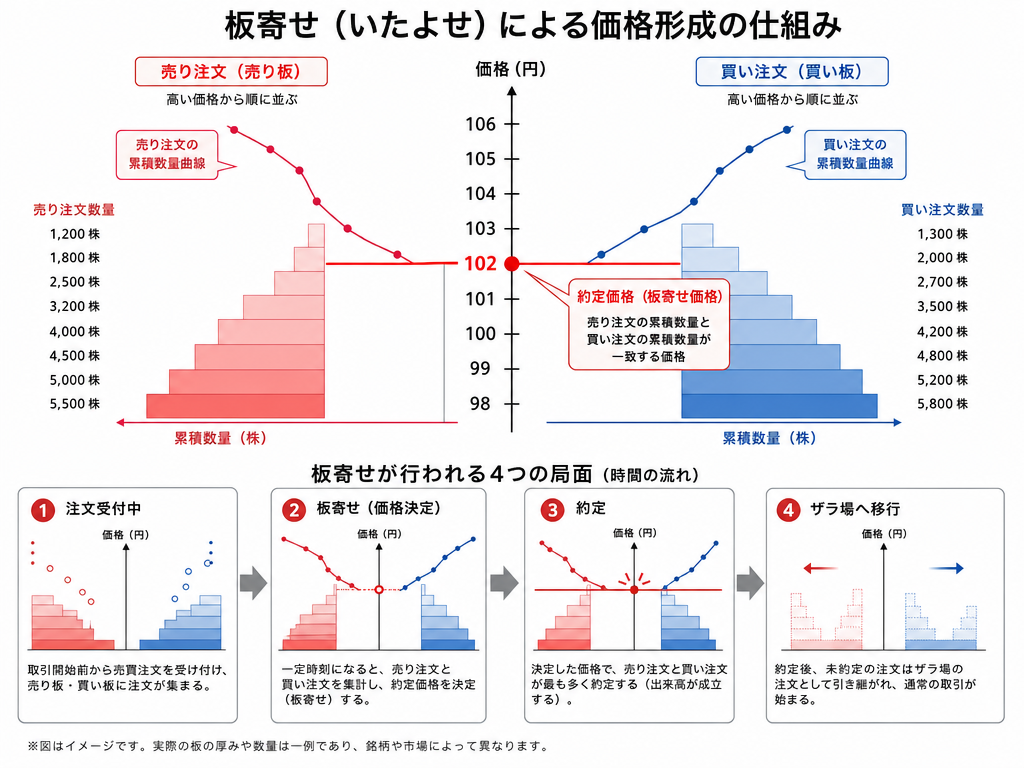
具体的には、売り注文と買い注文を価格ごとに積み上げ(これが「板」)、売り累積数量と買い累積数量が交差する価格帯を特定する。このとき使われるルールは、以下の3原則に整理できる。
板寄せが行われるのは主に次の4タイミングだ。
ここで重要なのは、板寄せで決まった価格は「その時点で注文を出していた全員が同じ値段で約定する」という点だ。成行注文を出していた投資家も、指値注文を出していた投資家も(指値条件を満たす限り)、同一の板寄せ価格で約定する。
場中(東証の通常取引日における標準的な時間帯として、前場は9:00〜11:30、後場は12:30〜15:30。祝前日や立会時間短縮日は異なる場合があるため、詳細は日本取引所グループ(JPX)の公式ページで確認されたい)に出た注文は、ザラバ方式で処理される。ザラバでは注文が届いた瞬間に、反対側の板と照合し、条件が合えばただちに約定が成立する。
ザラバでの優先ルールは板寄せと同じく価格優先→時間優先だが、板寄せと違い「複数価格での連続した約定」が生じる点が大きく異なる。たとえば、大量の成行買いが入れば、最も安い売り板から順に刺さっていき、売り板が薄ければ2段、3段と上の価格を順に食っていく。これがいわゆる「板を食う」状態だ。
ザラバ中に流動性(出来高・板の厚み)が著しく低い銘柄では、わずかな成行注文でも大きく価格が動く。これは板が薄い小型株や新興市場銘柄で特に顕著な現象であり、短期売買では無視できないリスク要因だ。
夜間から翌朝にかけてニュースが出た場合、翌日の寄り付きで株価が大きくギャップする(前日終値から離れた値段で始まる)現象が起きる。これは板寄せの構造上、生じやすい現象である。
前日の引けから寄り付きまでの間、買い注文と売り注文は東証の注文受付システムに蓄積されるが、約定は発生しない。この間に情報(決算発表、材料ニュース、海外市場の動向)が急変すると、片側に注文が偏った状態で板寄せが行われ、均衡価格が前日終値から大きく離れることになる。
特に決算発表後の翌日寄り付きは、この偏りが極端になりやすい。大幅プラスや大幅マイナスのサプライズがあれば、成行の売買が一方向に集中し、板寄せ価格が前日比で数十パーセントの乖離を示すケースも、過去に繰り返し見られてきた傾向だ(ただし個別事例により異なり、過去の傾向が将来を保証するものではない)。
ここで成行注文の危険性が際立つ。板寄せで成行注文はすべて「どんな値段でもよい」とみなされるため、偏った板に飛び込めば想定よりはるかに遠い価格で約定するリスクがある。これは「スリッページ」と呼ばれるが、板寄せ局面では特に大きくなりうる。
場中のザラバでも、成行注文には似たリスクが潜む。板が薄い銘柄で大量の成行注文を出せば、連続して複数の価格帯を約定させることになり、最初の約定価格と最後の約定価格が大きく乖離することがある。一枚の注文で複数の価格が混在するこの状態を、実務では「単価がばらける」などと表現する。
また、ザラバ中に板が急に薄くなるタイミングとして注意が必要なのは次のような局面だ。
これらのタイミングでは板の厚みが一時的に変化しやすく、大口の注文が入ると価格が急変することがある。出来高プロファイル(どの価格帯でどれだけ出来ているか)を確認する習慣は、こうした局面を見極める一助になる。
板寄せの延長として知っておくべきは、ストップ高・ストップ安での配分ルールだ。
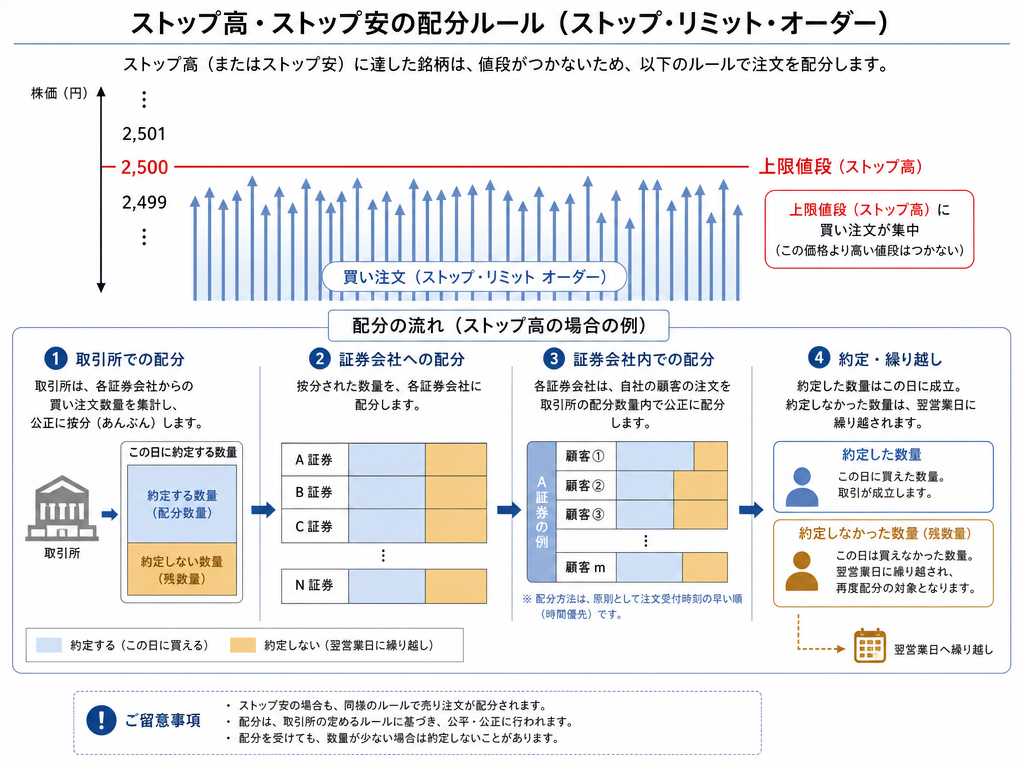
東証では各銘柄に値幅制限(前日終値を基準とした上下の価格制限)が設定されており、注文が一方に偏って値幅いっぱいに到達すると、通常のザラバ取引は成立しない。この状態でもし場中にそのまま引けを迎えれば、板寄せ方式による「ストップ配分」が行われる。
ストップ配分では、取引所の配分ルールに従って売買参加者(証券会社)単位で約定数量が割り当てられ、その後の顧客への割当ては各証券会社のルールに従う。通常のザラバのように時間優先で全注文が順番に約定するわけではなく、需給の偏りが大きければ約定しない注文が残ることもある。翌日に持ち越した注文が再び同じ状況に置かれるケースもあり、ストップ高で買い注文が約定しないまま連続してストップ高となった場合、投資家は翌日以降の配分を待つしかない。
この仕組みを理解せずに「ストップ高なら買える」と思い込んでいると、想定外の事態に直面する。板寄せとストップ配分は一体の制度として押さえておく必要がある。
板寄せの構造を知ると、仕手的な動きや煽り業者が「翌朝の寄り付きで急騰」という類の話を持ち出す理由が見えてくる。
板寄せ前に大量の買い注文が積み上がれば、板寄せ価格が高い方向に引っ張られる。もし事前に大口が先行して仕込んでいれば、寄り付きの価格形成そのものを利用して評価益を得ることができる構造だ。無論、その後の売り抜けがザラバで行われれば、後から乗ってきた投資家が高値で掴まされるリスクを負う。
特定銘柄の購入を強く勧め、翌日の急騰を確実だと断じる情報発信(メルマガ、SNS、情報商材など)は、こうした板寄せの価格形成を利用しようとしている可能性がある、と疑う視座を持つことが肝要だ。金融商品取引法上、投資助言・代理業などの金融商品取引業を業として行うには登録が必要とされており(金融商品取引法第28条・第29条)、無登録での業の遂行は禁じられている。有料の助言サービスや個別銘柄の推奨をうたう業者については、金融庁・財務局の登録業者一覧(金融庁 www.fsa.go.jp)で確認されたい。
約定の仕組みを理解することで見えてくる実践上の留意点は、大きく3点に集約される。
第一に、成行注文の使い所を意識する。 板寄せ前後や板の薄い場中での成行注文は、スリッページが大きくなりやすい。価格のコントロールを重視するなら、指値注文との使い分けが基本になる。
第二に、寄り付きの板を読む習慣を持つ。 前場の板寄せ前に気配値(注文が積み上がっている状況を示す表示)を見ることで、どの方向に偏りがあるかの概況をつかむことができる。特に決算通過後の翌朝は、気配の偏り方が一つの情報になる。
第三に、板の薄さ自体をリスクとして値付けする。 同じ銘柄でも日々の出来高は変動する。板が極端に薄い日に大きなポジションを取れば、出口(損切り・利確)も同じ薄い板を通らなければならない。これは入る時点で見えているコストであり、それを無視して飛び込むのは規律の欠如だ。
市場の仕組みを知ることは、利益を保証するものでは一切ない。ただ、仕組みを知らずに売買することで被る余計なコストやリスクを減らすことには、確かに役立つ。板寄せとザラバという2つの約定方式は、日本株市場の「土台」だ。構造を知らずに相場に入ることは、それだけで不要なコストを抱えることだ。
参考・関連制度 – 東京証券取引所の売買制度・値幅制限等の詳細:日本取引所グループ(JPX)に取引制度の解説が公開されている。 – 無登録業者による投資助言の禁止:金融商品取引法第28条・第29条、登録確認は金融庁・財務局の登録業者一覧(金融庁 www.fsa.go.jp)。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。