大量保有報告書(5%ルール)と株価の関係を正しく読む
黒木 弦
仕手・テーマ株ウォッチ

「グロース市場は夢を買う市場だ」と言う人がいる。だが夢を買う場所には、夢が壊れるリスクも等しく存在する。東証グロース市場の値動きの荒さは、単なる「ボラティリティが高い」という一言で片づけられない構造的な問題を含んでいる。その構造を知らずに参加すれば、損失の理由すら分からないまま退場することになりかねない。
東証グロース市場は、2022年4月の東京証券取引所の市場再編によって誕生した市場区分だ。旧マザーズ市場およびJASDAQグロース区分を主な前身とし、「高い成長可能性を有する企業」を対象としている。プライム市場・スタンダード市場と並ぶ三区分のうち、上場基準として求められる流通株式時価総額はプライム市場に比べて小さく設定されている。また流通株式比率はプライム市場より低い水準ではあるが、スタンダード市場と同水準とされている。上場基準は改定されることがあるため、最新の数値は必ずJPX公式サイトで確認されたい。
日本取引所グループ(JPX)が公表している上場基準によれば(2024年時点)、グロース市場の上場時における流通株式時価総額の基準は5億円以上とされており、プライム市場の100億円以上と比べると桁が異なる。この数字の差が、のちに説明する流動性問題の根幹にある。最新の数値はJPX公式サイト(www.jpx.co.jp)で確認することを推奨する。
また、グロース市場では「事業計画及び成長可能性に関する事項」の開示が義務づけられており、収益基盤よりも将来の成長ストーリーが上場審査の中心に据えられている。つまり現時点で赤字であっても上場できる仕組みだ。これ自体は成長企業の資金調達を支援するという意味で合理性がある。ただし投資家にとっては、その成長ストーリーが実現するかどうかの不確実性をそのまま引き受けることを意味する。
ザラ場で実際に気配値を見ていれば一目瞭然だが、グロース市場の多くの銘柄は板が極端に薄い。買い板・売り板に並ぶ株数が少ないため、比較的小さな売買注文でも株価が大きく動く。プライム市場の大型株では数千万株が一日に売買される銘柄も珍しくないが、グロース市場では一日の出来高が数万株に満たない銘柄も珍しくない。
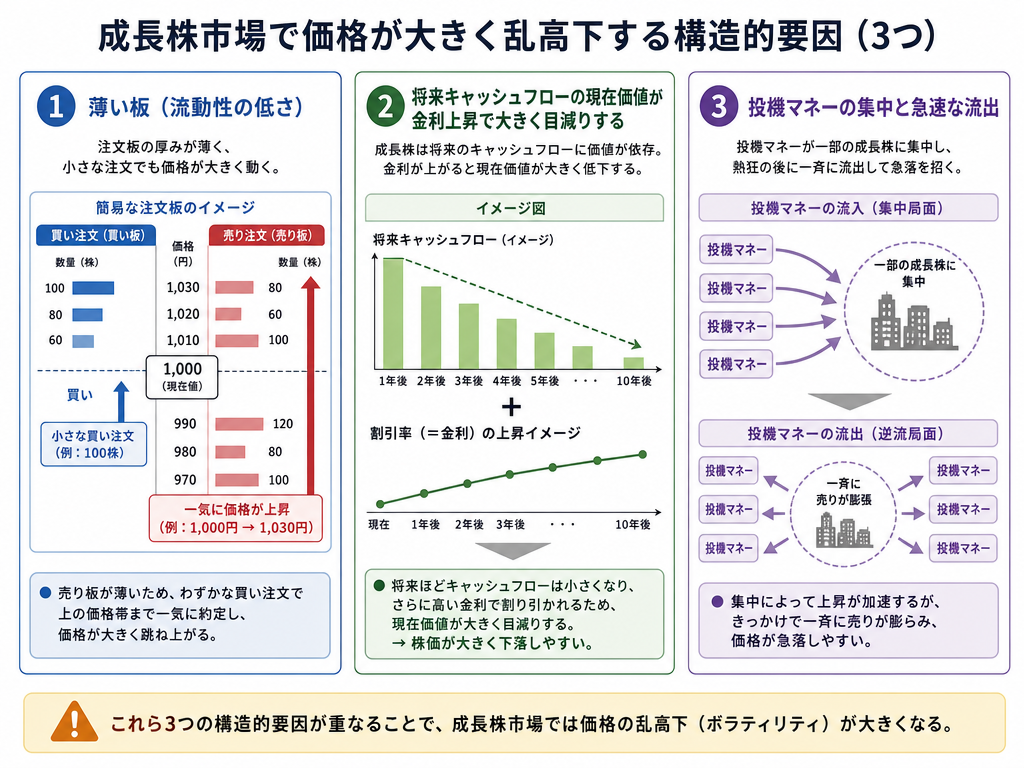
この薄さは双方向に作用する。上昇局面では少ない買い注文で株価がすぐに飛び、下落局面では売りが殺到すると買い板が瞬く間に食いつくされる。ストップ高・ストップ安が連続する銘柄がグロース市場に多いのは、この流動性の構造的な低さが背景にある。
現時点で赤字の企業や、売上高の大部分が将来の成長に依存している企業では、業績の振れ幅が大きい。市場金利の動向一つで、将来キャッシュフローの割引現在価値が大きく変化するため、金利上昇局面においてはグロース系銘柄が特に売られやすいとされる傾向がある。
この点は過去の相場でも確認されており、たとえば国内外で金利上昇が意識された時期には、グロース市場の指数がプライム市場の指数に比べて大幅に下落した局面が複数回あった。ただしこれはあくまで過去の傾向であり、将来の価格動向を保証するものではない。
板が薄く、将来期待が高い銘柄には、テーマ株物色の投機資金が集中しやすい。AIや宇宙・量子コンピュータ・脱炭素といった旬のテーマが浮上すると、そのテーマに関連すると見なされたグロース銘柄に短期の投機資金が流入し、出来高が急増しながら株価が急騰することがある。
この種の動きは、一部では仕手的な性格を帯びることもある。板の薄い銘柄であれば、さほど大きくない資金でも株価を大きく動かすことができる。その動きに飛び乗った個人投資家が高値圏で買い向かい、急落後に大きな損失を被るという構図は、グロース市場において繰り返し観察されてきた。
出来高プロファイルに注意する必要がある。急騰した銘柄の出来高が特定の価格帯に集中していれば、その価格帯付近で利食いや損切りの売りが集中しやすい。板が薄い分だけ、需給の転換は速い。
材料が公表されてから動こうとすると、グロース市場では致命的な遅れになることがある。材料の公表前に株価がすでに動いているケースがある(適時開示前の値動き)。逆に材料が出た直後に急騰し、数時間後には急落するという「材料出尽くし」の動きもグロース銘柄では頻発する。念のため明記しておくが、これは未公表情報を利用するという意味では断じてない。公表後であっても価格形成が速く、情報を確認してから追いかける売買は構造的に不利になりやすい、という実務上の注意だ。適時開示情報はTDnet(東京証券取引所が運営する適時開示情報伝達システム)でリアルタイムに確認できるが、情報を確認してから注文執行まで時間がかかれば、値がついた後に高値を掴む可能性が高まる。
損切りラインは入る前に決める。これはどの市場にも通じる話だが、板の薄いグロース銘柄では、想定外の方向に動いたときの値幅が大きくなりやすい。「少し戻ったら切ろう」という判断が、板の薄さゆえに機能しないことがある。
成長ストーリーへの投資である以上、業績の進捗を定期的に確認する姿勢が不可欠だ。四半期ごとに公表される決算短信(TDnet・各社IR)や、年に一度提出される有価証券報告書(EDINET)で、事業計画と実績の乖離を確認する作業を怠ってはならない。
特に「通期業績予想の下方修正」は、グロース銘柄では株価に対するインパクトが大きくなりやすい。将来の成長を織り込んで高いバリュエーションが正当化されていた場合、成長見通しが下がると株価下落の幅も大きくなる可能性がある。これは構造的なリスクとして認識しておく必要がある。
過去を振り返ると、グロース系の市場(旧マザーズを含む)では以下のような典型的なパターンが繰り返されてきた傾向がある。これはあくまで事後的な観察であり、将来においても同じパターンが起きることを保証するものではない。
第一に、「テーマ株バブルとその崩壊」。特定のテーマに多くの銘柄が関連づけられ、実態の収益とは乖離した水準まで株価が上昇し、その後急落するというパターンだ。直近ではAI・半導体・量子関連のテーマ株がグロース市場を中心に注目を集めた局面が複数あったが、テーマへの熱狂が冷めたあと、株価が上昇前の水準を大きく下回って推移した銘柄も少なくない。
第二に、「IPO直後の高値形成と下落」。上場直後は公開株数が少なく、需給が逼迫しやすい。初値が公開価格の数倍に達する銘柄も過去には存在したが、ロックアップ(大株主による一定期間の売却制限)が解除される時期やベンチャーキャピタルの保有比率などを把握せずに買い向かうと、需給の変化によって大きく値を崩すリスクがある。
第三に、「粉飾開示と上場廃止」。グロース系市場では過去に複数件、財務諸表の不正記載が発覚して上場廃止に至った事例があった。こうしたケースでは株価がほぼ紙切れになることもあり、特定銘柄への集中投資がいかに危険かを示す事例として記録されている。個別銘柄名は挙げないが、JPXの上場廃止銘柄一覧や証券取引等監視委員会(SESC)の課徴金事例(本稿末尾の参考リンク)で具体的な経緯を確認することができる。
グロース市場は本来、新興企業の成長資金調達の場として機能すべき存在であり、投機の場として設計されているわけではない。ただ、上場基準の緩やかさと流動性の低さが構造的に投機資金を引き寄せやすくしている面は否定しにくい。
また、グロース市場のすべての銘柄が投機的かというと、そうではない。時価総額が積み上がり、機関投資家の保有も増え、実質的にプライム市場並みの流動性と安定した収益基盤を持つ銘柄も一部に存在する。「グロース市場=荒い」という一括りの見方は、個別銘柄の実態を見誤る原因になりうる。
一方で、「成長可能性への投資」という性格上、バリュエーションの算定が難しいという根本的な問題もある。PSR(株価売上高倍率)やEV/EBITDA倍率など、赤字企業でも使える指標が用いられることがあるが、いずれも将来仮定への依存度が高く、前提が変わればバリュエーションは大きく変動しうる。「何をもって割高・割安とするか」の基準が定まりにくい市場であることは、十分に意識しておく必要がある。
グロース市場に参加するにあたって、最低限持っておくべき認識を整理する。
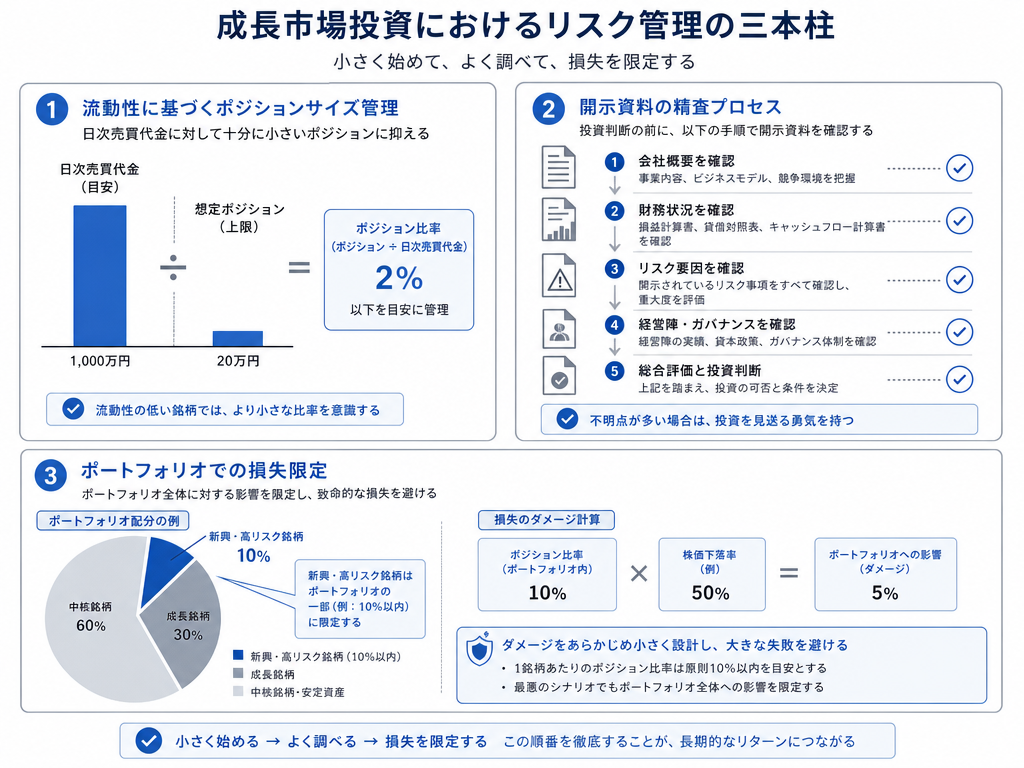
流動性リスクは数字で把握する習慣を先につけてほしい。一日の平均出来高と自分が取引しようとする株数の比率を常に意識することだ。出来高が極端に少ない銘柄で大きなポジションを持てば、手仕舞いの際に自分自身の売りで株価が大きく崩れる事態を招く。
開示情報の継続的な確認も欠かせない。グロース市場の銘柄は「成長の継続性」が株価の支えになっているため、開示内容の変化に対するマーケットの反応が速い。TDnetの適時開示やEDINETの有価証券報告書は、誰でも無料で閲覧できる公的な情報源だ。この確認を怠って「情報を持っている人間」の後追いをすれば、損失を引き受けるだけの立場になりやすい。
そして規模の管理を徹底する。値動きが荒い市場では、1回の失敗で致命的な損失を被る可能性がある。仮に参加するのであれば、1銘柄への集中投資を避け、損失が口座全体に与えるダメージを事前に計算する習慣が不可欠だ。
相場を生き延びた者だけが次の機会を手にできる——使い古された言い方ではあるが、グロース市場では特に重みを持つ言葉だ。この市場の構造的な荒さは、仕組みを正確に理解した者にとってはチャンスになりうる。だがその前提として、自分のリスク許容量の範囲内で動く規律が求められることを忘れてはならない。
参考:公的情報源 – TDnet(適時開示情報伝達システム):上場会社の適時開示情報を無料で閲覧できる。 – EDINET:有価証券報告書など法定開示書類の閲覧に利用する。 – 証券取引等監視委員会(SESC):不公正取引の課徴金事例や調査情報が公表されている。 – 日本取引所グループ(JPX):上場基準・上場廃止銘柄一覧など最新の制度情報を確認できる。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。