仕手筋が狙う小型株の共通特徴——標的にされやすい銘柄を見分ける視点
黒木 弦
仕手・テーマ株ウォッチ

株価が急騰した銘柄のIR情報を追うと、数日後に「大量保有報告書」が開示されることがある。誰が大株主になったのかが判明し、市場が色めき立つ。この書類を「仕手筋参入の証拠」と喧伝する情報商材や投資グループは後を絶たないが、制度の設計を正確に理解している者から見れば、そうした使い方には明らかな誤読が含まれる。
大量保有報告書の法的根拠は、金融商品取引法第27条の23以下に定められている。株式の保有割合が発行済株式総数の5%を超えた場合、その保有者は原則として取得日の翌日から起算して5営業日以内に内閣総理大臣(実務上は関東財務局等の財務局を経由)へ報告書を提出しなければならない。提出された書類は、EDINET(電子開示システム)上で公衆縦覧に供される。
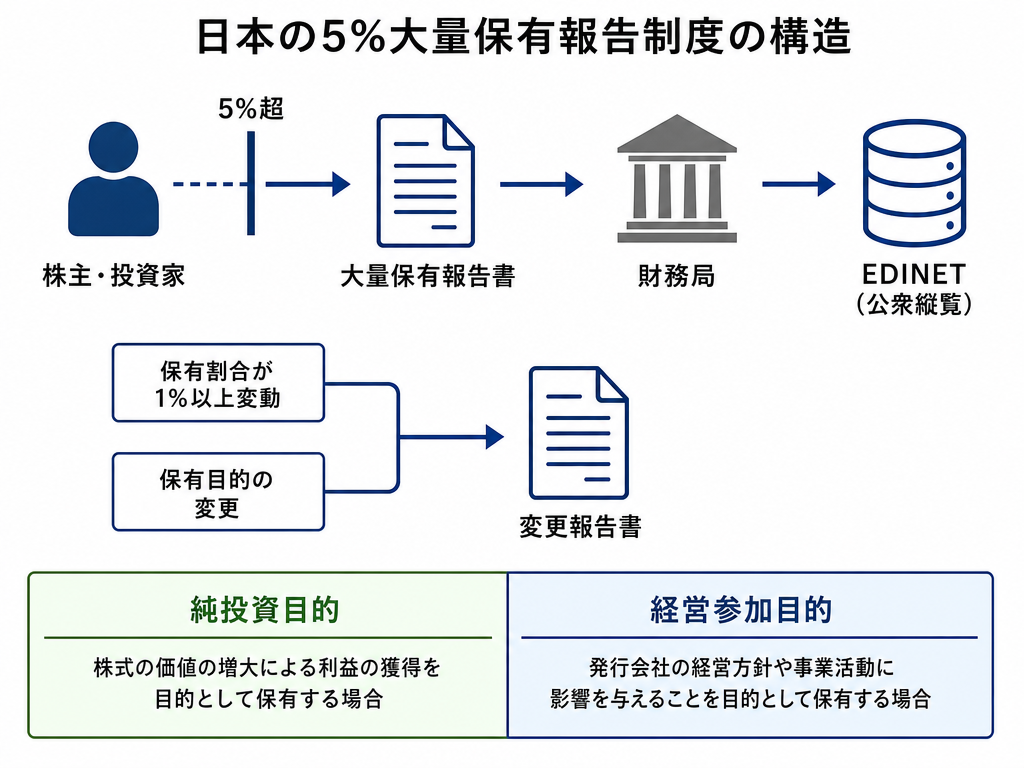
その後、保有割合が1%以上変動した場合や、重要な変更(保有目的の変更など)があった場合にも変更報告書の提出が義務付けられる。単純に「誰かが5%以上持った」を通知する制度ではなく、持続的なモニタリングを促す設計になっている点を忘れてはならない。
「保有目的」の欄は特に重要だ。純投資目的なのか、経営参加を視野に入れた目的なのかによって、その後の展開は大きく異なる可能性がある。ただし、記載内容が実態を正確に反映しているかどうかを外部から検証する手段は限られており、記載を額面通りに受け取ることには慎重であるべきだ。
実務で最も誤解されやすいのが、この「翌日起算5営業日以内」という提出期限だ。
たとえば、ある大口投資家が月曜日から金曜日にかけて段階的に買い増し、5%超えを達成したとする。その場合、報告書が公になるのは翌週以降になる。市場参加者がその事実を知るころには、すでに株価は相当程度動いた後であることが多い。
短期売買の立場からすれば、このタイムラグは無視できない。開示情報を見て「大口が入っている」と飛びついたとしても、その大口はすでに買い終わっている段階にある。むしろ売り圧力に転じていても不思議ではなく、板の薄い小型株であれば出口のない追い買いになるリスクが高まる。
相場の世界で古くから言われるように、「内部者は常に先に動いている」のであり、開示情報は過去の行動の記録であって未来の動きの予告ではない——この認識が出発点になる。
大量保有報告書を実用的に活用するには、単発の開示ではなく変更報告書の推移を継続的に観察することが有効だと、過去の事例から見て取れる。
注目すべき観察ポイントを整理すると、次のようなものが挙げられる。
出来高の急増と大量保有報告の提出時期が符合する銘柄は、過去にも複数確認されてきた。もっとも、それが「仕手的な買い集め」なのか「インデックス系ファンドのリバランス」なのかは、報告書の情報だけでは判断できない場合がほとんどだ。
投資情報の世界では、大量保有報告書が情報商材や有料グループの「証拠」として使われるケースが繰り返し観察されている。典型的なパターンとして、次のような流れが知られている。
まず、小型・低流動性の銘柄で株価が急騰する。数日後に大量保有報告書が開示されると、「仕手筋が買い集めた証拠だ」「次はさらに動く」という情報が拡散される。新規参加者がそれを信じて買いに入り、先に買っていた者の売り圧力を吸収する構図になる。
この手口の問題点は、因果関係を意図的に逆転させている点にある。報告書が公開された時点で、その大口投資家はすでに買い終わっている。「これから上がる根拠」にはなり得ない性格の情報を、いかにも先行情報であるかのように演出する——これは情報の非対称性を巧みに利用した古典的な手法といえる。
金融庁および証券取引等監視委員会は、相場操縦や不公正取引に関する調査・課徴金事例を公表している。中には大量保有報告書をめぐる虚偽記載や、意図的な情報拡散との関連が問われたケースも含まれる。制度の外形を利用した欺瞞は、法的リスクを伴う行為でもある。
(参考:証券取引等監視委員会による課徴金事例は https://www.sesc.go.jp にて確認できる)
大量保有報告書は、開示制度として一定の透明性をもたらしている。しかし、以下の点では制度の限界が存在する。
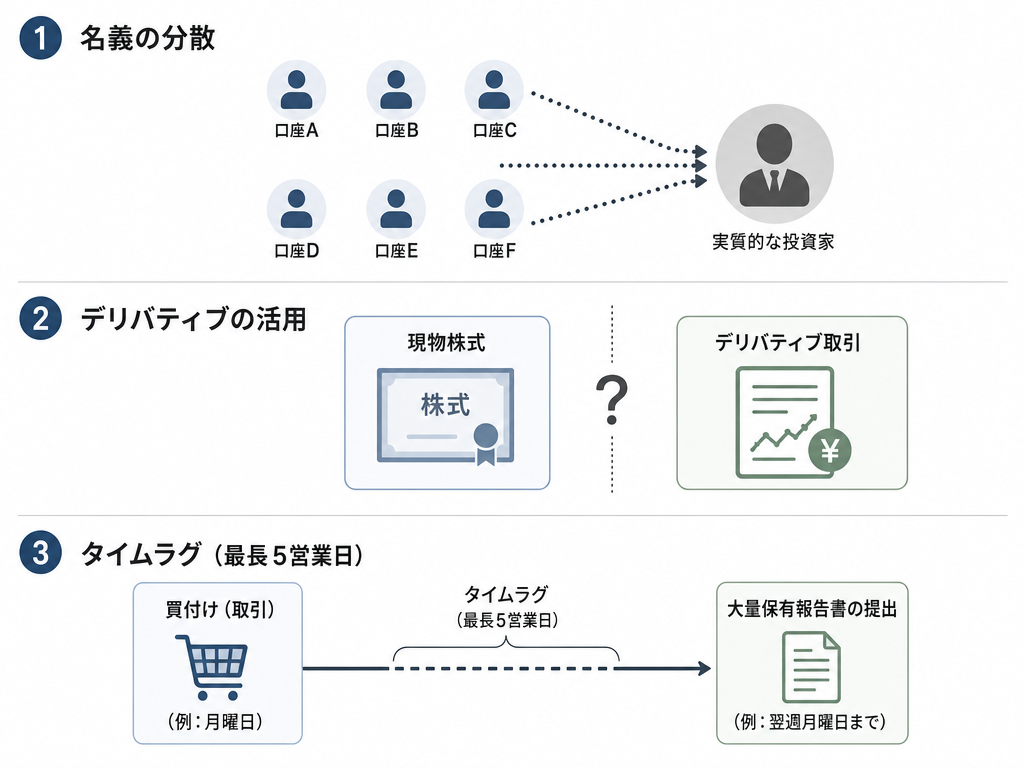
名義の分散:複数の関連口座に保有が分散している場合でも、同一の実質保有者や共同保有者に該当するならば原則として合算対象となる(金融商品取引法第27条の23第5項)。一方で、外部からは実質的な支配関係や共同保有関係を直ちに把握しにくいケースがあり、制度上・実務上の限界が残る。
デリバティブの活用:株式の現物保有ではなく、株式と経済的に類似した効果を持つデリバティブ取引を使うことで、実質的な影響力を持ちながら報告義務を回避できる余地がある。各国の規制当局がこの問題に取り組んできた経緯があり、日本でも制度的な議論が続いている。
報告書の正確性:提出義務者が意図的に虚偽記載をした場合、外部からの即時検証は困難だ。市場参加者は提出された内容を「事実として確認された情報」と「開示義務に基づく申告情報」の違いを意識して読む必要がある。
タイムラグの問題:前述の通り、最長で5営業日の遅延が制度上許容されている。高速で動く市場では、このラグは無視できない情報の古さを意味する。
近年、機関投資家やアクティビストファンドによる大量保有報告書の活用が注目されている。特に東京証券取引所が2023年3月に、特にPBR1倍を下回る上場会社を念頭に置きつつ、プライム市場・スタンダード市場の上場会社に広く「資本コストや株価を意識した経営の実現に向けた対応」の検討・開示を求める要請を行って以降、アクティビスト的なアプローチをとる投資家が大量保有報告書を通じて姿を現すケースが増えたとされる。
こうした文脈では、大量保有報告書は単なる保有事実の通知を超えて、株主還元の強化・経営改善の要求といった文脈と結びついて読まれることがある。保有目的に「経営参加等」が記載された場合、その後の株主総会や株主提案の動向を追うことが、より本質的な読み方につながるといえる。
ただし、アクティビストが登場したからといって、株価の行方が一方向に定まるわけではない。企業側の対応、他の大株主の動き、業績の実態など、複合的な要因が絡み合う。過去の事例でも、アクティビストの参入後に大きく株価が動いたケースがある一方、長期間にわたって膠着状態が続いたケースも存在する。
大量保有報告書は、市場参加者にとって価値ある情報源になり得る。しかし、それを単独で「売買シグナル」として扱うことには、複数の理由から無理がある。
短期売買の文脈で言えば、報告書が公開された後に動く値動きは「後追い」になりやすい。板の薄い銘柄で開示後に急伸した局面では、過去の事例を見る限り、流動性リスクを抱えたまま高値をつかむ構図に陥りやすい傾向が確認されている。損切りラインの設定と出口の確保が極めて重要になる。規律なき参入は、制度の透明性を逆手に取った煽りの餌食になりやすい。
中長期の観点では、保有目的や変更報告書の推移を丁寧に追いながら、企業のファンダメンタルズと照らし合わせる作業に本来の価値がある。誰がいくら持ったかよりも、「なぜ持ったのか」「その後の行動はどう変化しているか」に目を向けることが、制度の設計趣旨にも沿っている。
大量保有報告書の開示内容はEDINETで誰でも無料で閲覧できる。なお、上場会社が関連するお知らせをTDnet(適時開示情報伝達システム)で開示する場合はあるが、大量保有報告書そのものの確認はEDINETが基本だ。情報そのものに格差はない。差がつくのは、その情報をどのように解釈し、どのような文脈に置くかという読む側の力だ。
煽り情報に踊らされないためのシンプルな問いを持っておくことが有効だ。「この情報は、それを薦める者がすでに持っている株を売る口実にならないか」——この問いを持つ習慣が、情報の非対称性から自分を守る最初の一歩になる。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。