板情報の読み方:注文の集積が示す市場心理と落とし穴
黒木 弦
仕手・テーマ株ウォッチ

「1株100円の株は1株5,000円の株より上がりやすい」——こういう考え方が、個人投資家の間に根強く残っている。この直感は、株式投資の仕組みを正しく理解しているとは言い難い。低位株・ボロ株には確かに人を引き寄せる魅力がある。だがその魅力の正体を知らないまま飛び込むことは、経験を積んだトレーダーでさえ避けるべきリスクを背負うことになる。
定義から入ろう。一般に「低位株」とは株価の絶対水準が低い銘柄を指す通称で、法律上の定義はない。目安として数十円〜数百円台の株価帯の銘柄を指すことが多いが、この基準自体も論者によって異なる。
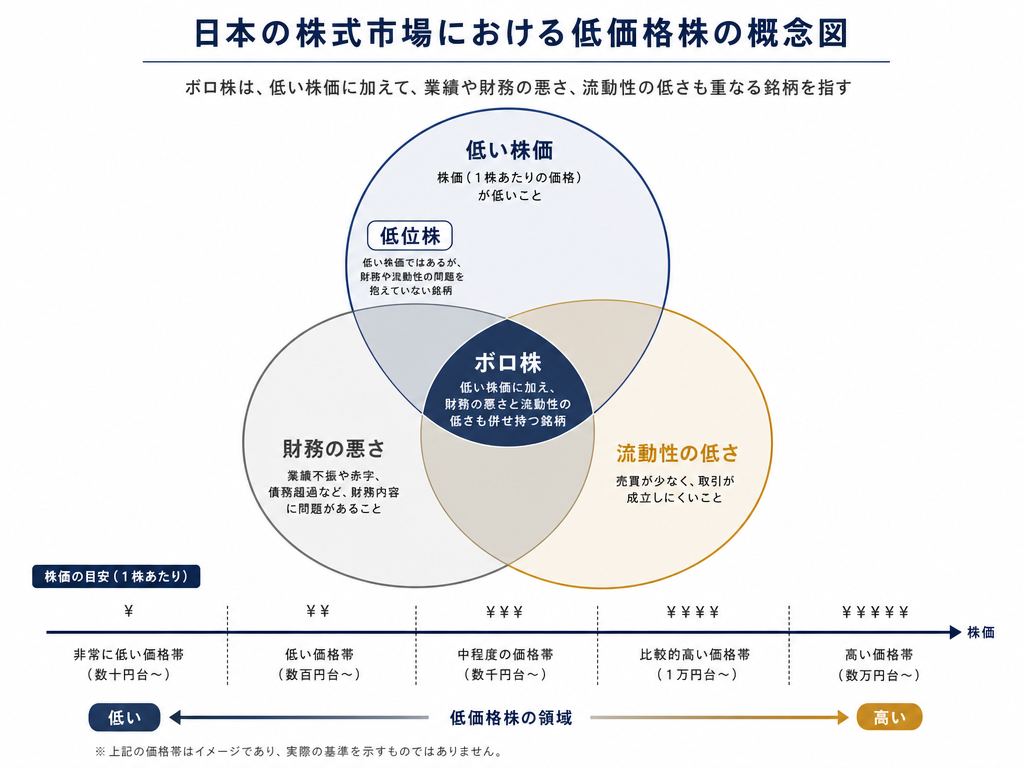
「ボロ株」はそこからさらに踏み込んだ俗称で、財務内容が悪化している、あるいは業績が著しく低迷している銘柄を含意する。上場廃止リスクを抱えた監理銘柄・整理銘柄が典型だが、財務内容が悪化していても上場維持されている銘柄が「ボロ株」と呼ばれることもある。
これらは明確に区分されるわけではなく、「株価が低い」「業績が悪い」「流動性が低い」という三つの要素が重なる領域で使われる言葉だと理解しておけばよい。
株価の絶対水準は、企業の割高・割安とは直接関係がない。PER(株価収益率)やPBR(株価純資産倍率)で見たとき、1株100円の株でも著しく割高になっていることは珍しくない。逆に1株5,000円の株が相対的に割安であることもある。
株価の絶対値が低いこと自体は、発行済み株式数・額面・業績・資本政策の帰結であり、「安い=割安」とはならない。しかしこの誤解は消えない。ヒューリスティクスの問題、つまり人間の認知の癖が根底にある。
「最悪ゼロになっても5万円だから」という発想も多い。だが投資損失の大きさは元本の絶対額で決まるのではなく、資産全体に対する比率で測るべきものだ。5万円が退職金の大部分であれば、それは大きな損失になる。
さらに言えば、低位株では単元株(通常100株)でも株価次第で損益の振れ幅が大きくなる。1株50円の株が25円になれば50%の損失だ。絶対額が小さくても、損失率が激しい動きをすることは珍しくない。
1株50円の株が500円になれば10倍だ——この計算は正しい。しかし1株5,000円の株が5万円になっても同じ10倍だ。株価の絶対水準と「何倍になるか」の期待値は、論理的には無関係である。
それでもボロ株に「夢」を見る投資家が絶えないのは、過去に実際にそれが起きた事例があるからだ。典型的なのは、業績悪化で株価が大きく下落していた銘柄が、何らかの材料で急騰し、短期間に数倍になるケースだ。ただし、これは「起きた」事例であり、「起きる」保証ではない。起きなかったケースのほうが統計的に多い、という事後検証を忘れるべきではない。
ここが本稿の核心だ。低位株・ボロ株には、不公正取引を意図する勢力が好む特性が重なっている。
株価が低く浮動株が限られた銘柄は、少ない資金で株価を動かしやすい。市場における「板」(気配値の注文状況)が薄いということは、まとまった買い注文が入れば株価が飛びやすいことを意味する。仕手筋と呼ばれる勢力がこの性質を利用してきた歴史は長い。
証券取引等監視委員会(SESC)が公表する課徴金事例を見ると、相場操縦で対象となる銘柄の多くに「時価総額が小さい」「出来高が少ない」という共通点がある。大型株で相場操縦を試みれば、必要資金と発覚リスクが格段に高くなる。 (参考:証券取引等監視委員会による課徴金事例は www.sesc.go.jp で公表されている)
ボロ株の多くは中小型・零細企業だ。アナリストカバレッジが薄く、メディアも取り上げない。情報が乏しい環境では、根拠のない噂や「独自情報」が相対的に大きな影響力を持つ。
「この株は近々材料が出る」「業績が上向く話がある」——こうした話が出回りやすいのは、それを否定する公開情報も肯定する公開情報も少ないからだ。金融商品取引法は無登録で投資助言を行う行為を禁じているが(同法第29条、投資助言・代理業の登録義務)、SNSや会員制チャットを使った煽り行為は後を絶たない。
東京証券取引所の上場規程では、監理銘柄・整理銘柄の制度が設けられているが、一般投資家が上場廃止の実際のタイムラインを正確に読むことは難しい。「まだ大丈夫」という楽観が損切りを遅らせ、最終的には株券が紙切れになる事例も過去に存在する。 (上場廃止基準の詳細は www.jpx.co.jp で確認できる)
短期売買の現場から見た低位株・ボロ株の特性を述べる。
板が薄い銘柄は、出来高が急増するとき異常なスプレッド(売りと買いの価格差)が生まれやすい。スプレッドが大きいと「買った瞬間に含み損」という状態になる。さらに高値で掴んだ後、売ろうとしたときに買い注文がなければ株価は一段と崩れる。逃げ遅れた投資家が売れずにいる間に、初期に仕込んだ勢力だけが利益を得るという構図だ。
ジェシー・リバモアは「市場は操作できない」という趣旨の言葉を残しているが、それは流動性が十分な大型株の話だ。板が薄い小型株では、一定期間の価格推移は意図的に作り出せることがある。しかしその「作られた上昇」に乗れるのは、非常に早い段階で参入し、かつ適切に撤退できる者に限られる。大半の個人投資家が気づいたころには、すでに値位置が高い。
批判的に書いてきたが、低位株・ボロ株という概念自体がすべて否定されるわけではない。実際、企業が構造改革や事業転換を経て業績を回復させた事例は存在する。財務状況が悪化しても、新経営陣や資本増強によって立て直しに成功するケースも、稀ながらある。
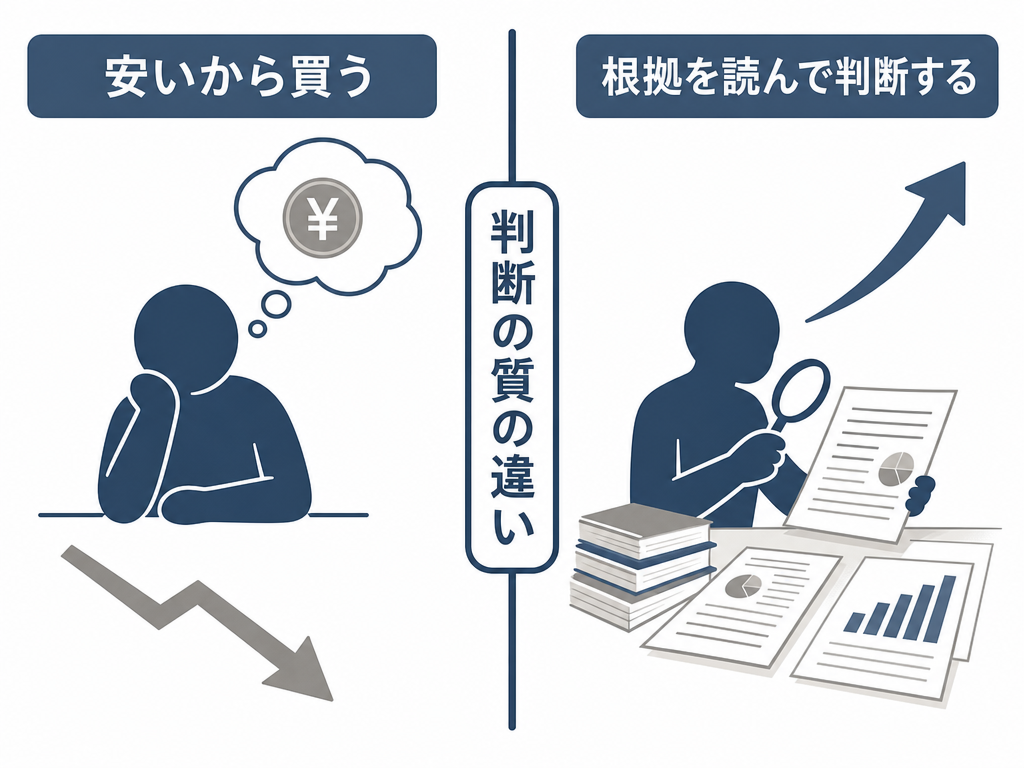
ただしそれらを事前に見抜くには、財務諸表を深く読む力、業界動向の理解、そして会社が公表している適時開示資料(TDnetで閲覧できる)を丁寧に確認する習慣が要る。「何かありそうだ」という気配や口コミだけで判断するのとは、まるで異なる作業だ。
また、低位株・ボロ株の値動きの激しさを「トレードの機会」として見る短期売買者も存在する。しかしこれは、出来高プロファイルや板の動きを精緻に読み、厳格な損切りルールを持つ者が行う高リスク領域だ。「安いから買う」という受け身の発想と、「この動きの意味を読んでポジションを取る」という能動的な判断は、まったく別のものだ。
低位株・ボロ株を巡って流通する情報には、特定のパターンがある。たとえば以下のような特徴だ。
金融商品取引法の第29条が定める投資助言・代理業の登録がない者が、有償・無償を問わず具体的な銘柄の売買を勧める行為は同法の規制対象となりうる。登録業者かどうかは金融庁または財務局の公表情報で確認できる。登録業者であっても、根拠のない断定的表現を使うことは金融商品取引法が禁ずる断定的判断の提供に抵触しうる。
低位株・ボロ株の話題は、投資リテラシーの試金石として機能する。「安い株が上がる」という話を聞いたとき、その論拠を問えるかどうか。「誰かが利益を得ているとき、誰がその反対側にいるか」を自問できるかどうか。
規律が損失を防ぐ、という話をするとき、最初の規律は「自分が何を理解して何を理解していないかを正直に把握すること」だ。低位株・ボロ株の危険の多くは、無知そのものよりも「分かった気になっている状態」から始まる。
損切りを語る前に、まずポジションを持つ根拠を言語化できるかが問われる。「安いから」「誰かが勧めたから」では、根拠にならない。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。