板情報の読み方:注文の集積が示す市場心理と落とし穴
黒木 弦
仕手・テーマ株ウォッチ

「残り3席です」。そのメールを受け取った夜、あなたは本当に世界で3人しかいない幸運な候補者なのか。それとも、同じ文面が数万人に届いているのか——この疑問を持てるかどうかで、情報商材との付き合い方は大きく変わる。
人間の意思決定において、手に入りにくいものをより価値があると感じる傾向は古くから知られている。行動経済学の文脈ではしばしば「希少性バイアス」と呼ばれるもので、その本質は「失うかもしれない」という損失回避の感情が判断を歪める点にある。
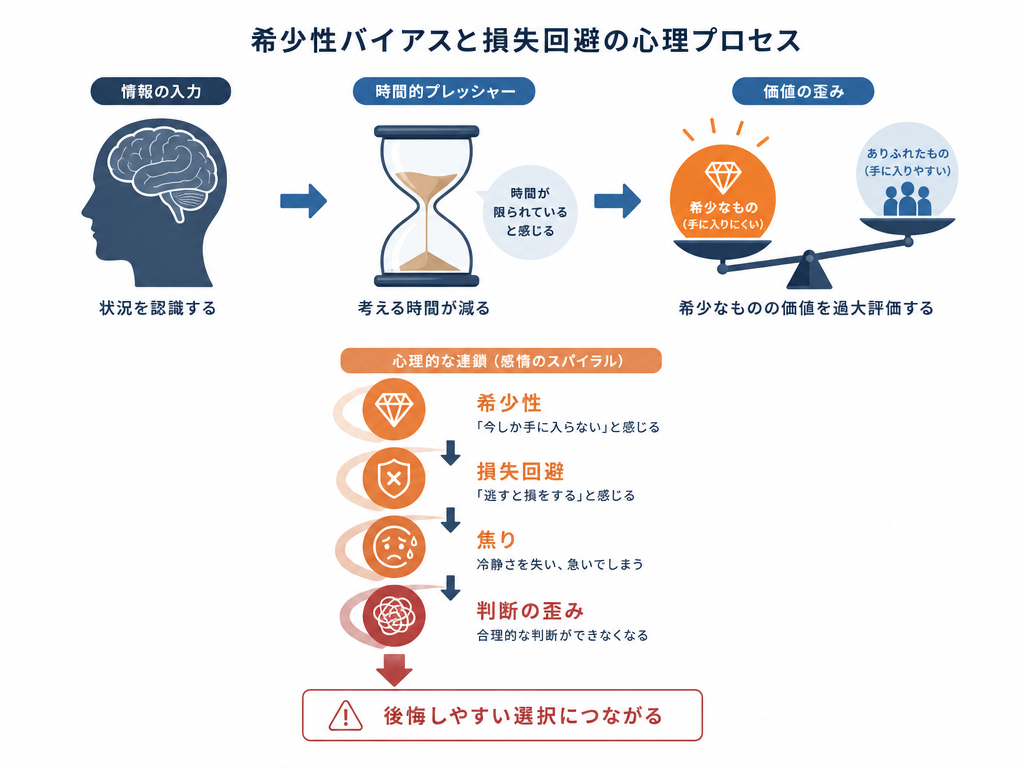
投資情報の世界では、この心理がとりわけ巧みに利用される。なぜかと言えば、株式市場という場は本質的に「機会損失」の感覚と親和性が高いからだ。「あの銘柄を買っておけばよかった」という後悔の記憶を持つ投資家は多く、「次の機会は逃したくない」という感情は常に潜在している。そこに「限定」「先着」「締め切り」という言葉を組み合わせると、通常の状況なら立ち止まって考えるはずの人間が、焦りによって判断を急ぐ。
これは意地悪な表現をすれば、理性のスイッチを切るための装置だ。
希少性を演出する情報商材の文句には、いくつかの典型的なパターンがある。それぞれの構造を見ておこう。
「残り○席/先着○名」型
最も頻出する形式だ。「今夜24時で締め切り」「残席わずか」という表現で時間的・数量的な制約を演出する。しかし実態として、締め切りが過ぎても同じページが存在し続けたり、翌日に「特別に枠を追加しました」という続報メールが届いたりするケースが後を絶たない。締め切りが本物かどうかを確認する簡単な方法がある。一度そのページを離れ、数日後に再アクセスすることだ。依然として「残り3席」のまま変わっていなければ、希少性は演出に過ぎない。
「特別招待」「選ばれた方だけに」型
メールや動画広告で「あなたを特別に選びました」という語りかけをするパターンだ。パーソナライズされた印象を与えるが、実際には広告のターゲティング配信や大量のメール配信リストによるものが大半と考えてよい。「選ばれた」根拠が何か示されていない場合、その文言に実質的な意味はない。
「会員限定・非公開情報」型
「一般には公開していない銘柄情報」「機関投資家だけが知る手法」といった表現で希少性と権威性を組み合わせる。ここで注意すべきは、もし本当に「一般には公開されていない重要な事実」であれば、それを有償で提供することはインサイダー取引規制(金融商品取引法第166条・第167条等)に抵触しうる、という視点だ。「非公開情報」を売り物にしている時点で、その主張は自己矛盾を内包している。合法であれば、それは既に公開情報か、単なる個人の見解に過ぎない。
投資情報を販売・提供する業者の規制について、基本的な整理をしておく。
金融商品取引法第29条に基づき、特定の有価証券の売買について投資判断の助言を業として行うには、財務局への投資助言・代理業の登録が必要だ。登録業者かどうかは、金融庁・財務局が公表している登録業者一覧(金融庁ウェブサイト)で確認できる。
ところが、情報商材として販売される多くのコンテンツは、この登録を回避するために「教育コンテンツ」「スクール」「コミュニティ」といった体裁を取る。「特定銘柄の売買を助言していない」という形式を保ちながら、実質的に特定の銘柄への投資行動を誘導する内容になっているケースがある。この境界線の判断は容易ではないが、消費者庁が景品表示法の観点から優良誤認表示として問題視したり、国民生活センターが投資トラブルの典型例として注意喚起を行ったりしている領域と重なる。
無登録で投資助言を業として行う行為は、金融商品取引法上の無登録営業として処罰の対象となりうる。証券取引等監視委員会は過去にこうした事案を調査・勧告している。
感情が先行しているときこそ、機械的に確認する習慣が助けになる。以下は実際に使える確認の視点だ。
国民生活センターや消費者庁が公表している相談事例の傾向を見ると、投資関連の情報商材・塾・コミュニティを巡るトラブルには一定のパターンがある。高額な「入門コース」を購入した後に「さらに高額な上級コース」への誘導が続く「アップセル型」、コミュニティに入会した後に「限定情報」として追加課金が繰り返される「サブスクリプション型」などがその代表例だ。
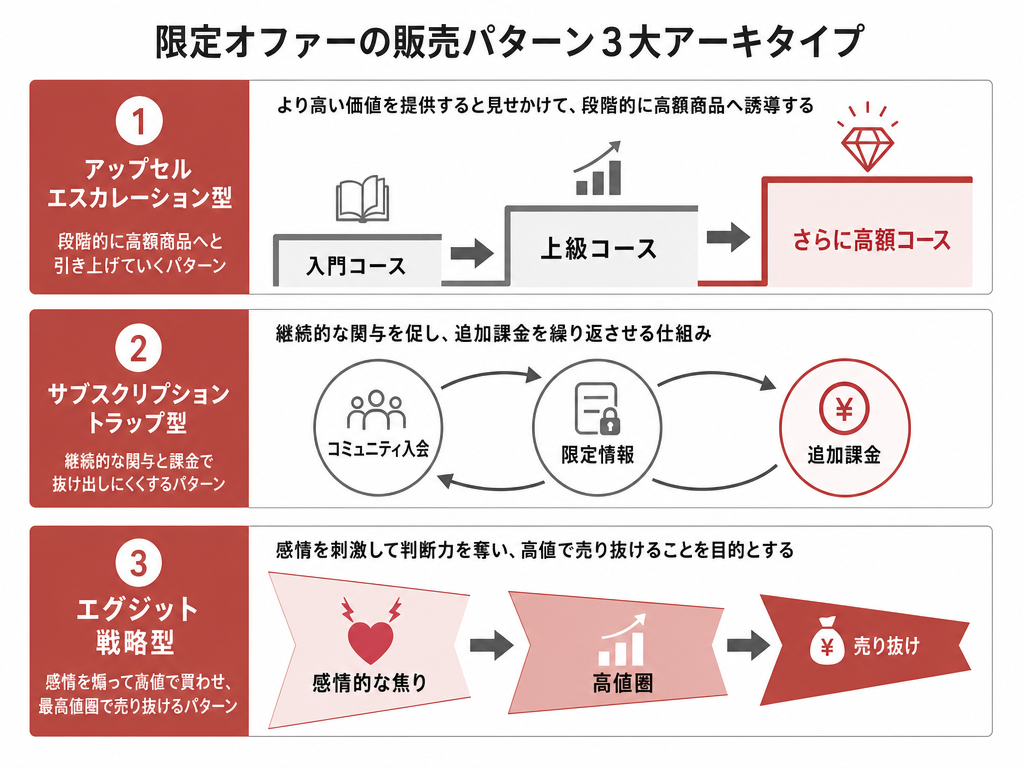
「特別」「限定」という言葉は、入口であると同時に次のステップへ誘導するフックでもある。最初の少額で「効果を体感させ」、信頼が形成された後に大きな額を引き出す構造は、相場の世界に限らず消費者トラブル全般に通底する手口といえる。
相場の世界でも似た構造がある。仕手株の動きを読む立場から言えば、「今しか買えない」という煽りが最も強くなる瞬間は、往々にして「高値圏での出口戦略」が機能しているタイミングだ。情報を受け取った側が焦りで動くとき、その反対側には売りたい者がいる——これは株の板を見ていれば体感できる現実だ。情報商材の世界でも、受け取る側が感情的に動くほど、売る側にとって好都合な状況が生まれる。
公平に見ておくと、すべての「限定」や「先着」が虚偽だとは言えない。実際に少人数制のセミナーや、コンプライアンス上の理由で参加者数を制限するサービスは存在する。また、投資教育の観点から一定の価値を提供している合法的なスクールや情報サービスも存在する。
問題は「希少性」そのものではなく、それが意図的に不安・焦りを生み出すために使われているかどうかだ。本物の限定性には「なぜ限定なのか」の理由が明確に説明できる。受講者の個別指導に時間がかかるから人数を絞る、システムの処理能力上の制約がある、といった実質的な理由が存在するはずだ。その理由が示されないまま「残り○席」だけが繰り返されるなら、それは演出と考えるのが現実的だ。
また、仮に情報の内容が本物であったとしても、「それが自分にとって有効か」は別の問題だ。短期売買の手法は、その手法を使う人間の数・資金量・市場環境によって有効性が変わる。仮に手法が機能していたとしても、それを数千人が同時に実行すれば板の薄い銘柄では機能しなくなる。「限定公開」であることの価値を主張するなら、参加者数が増えるほど手法の優位性が失われるというトレードオフも、本来は説明されなければならない。
ジェシー・リバモアは「相場で失敗する者の多くは、自分の判断ではなく他人の意見で動く」という趣旨のことを述べている。情報商材が販売するのは「判断の外注」だ。自分で考えなくてよい、という安心感に高い代金が支払われる。
しかし短期売買に限らず、投資において「外部の誰かが代わりに判断してくれる」という構造は、うまく機能したとしても再現性を持たない。なぜ機能したのかを自分が理解していなければ、次の局面では応用できない。そしてうまく機能しなかった場合、責任は「自分で判断して購入した」という事実に戻ってくる。
「限定」という言葉に心が動いたとき、その動きに気づくことが出発点だ。焦りを感じているなら、それは立ち止まるサインと見てよい。本物の好機は、焦りの中ではなく冷静な分析の中にある——少なくともそれが、長く生き残っている投資家たちに共通する姿勢だと、過去の事例から言えると思う。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。