相場操縦罪と風説の流布罪の違い:金商法158・159条の実務的読み解き
仕手・テーマ株ウォッチ 編集部
仕手・テーマ株ウォッチ
SNSで数万人のフォロワーを抱える株情報アカウントが「来週動く銘柄を教える」と投稿すれば、翌朝その銘柄の出来高が普段の何倍にも膨らむことがある。では、その情報を届けた側は何を得ているのか。情報を受け取った側が値上がり益を得るのと同じタイミングで、発信者も何らかの形で利益を得ている可能性を、まず疑うべきだ。
利益相反とは、情報の発信者と受信者の経済的利益が相反している状態を指す。株情報の文脈では、発信者が「情報提供」という行為を通じて読者とは別の経路で利益を得ている構図のことだ。
典型的なパターンとして挙げられるのが、いわゆる「先仕込み→情報公開→出口」という三段構造だ。発信者がある銘柄を先に買い建て、その後フォロワーに向けてポジティブな情報を流す。フォロワーの参入で株価と出来高が上がったところで、発信者は売り抜ける。フォロワーは高値をつかむ側に回る。
これは相場の世界で古くから繰り返されてきた手口であり、ジェシー・リバモアが自身の回顧録的な記録の中で「噂を買って事実を売る」という相場格言として紹介した行為の現代的変形とも言える。19世紀のバケットショップから21世紀のSNSへ、舞台が変わっても利益相反の構造は変わっていない。
SNS株情報アカウントの収益モデルは一つではない。複数の経路が絡み合っていることが多く、それぞれに利益相反の性質が異なる。
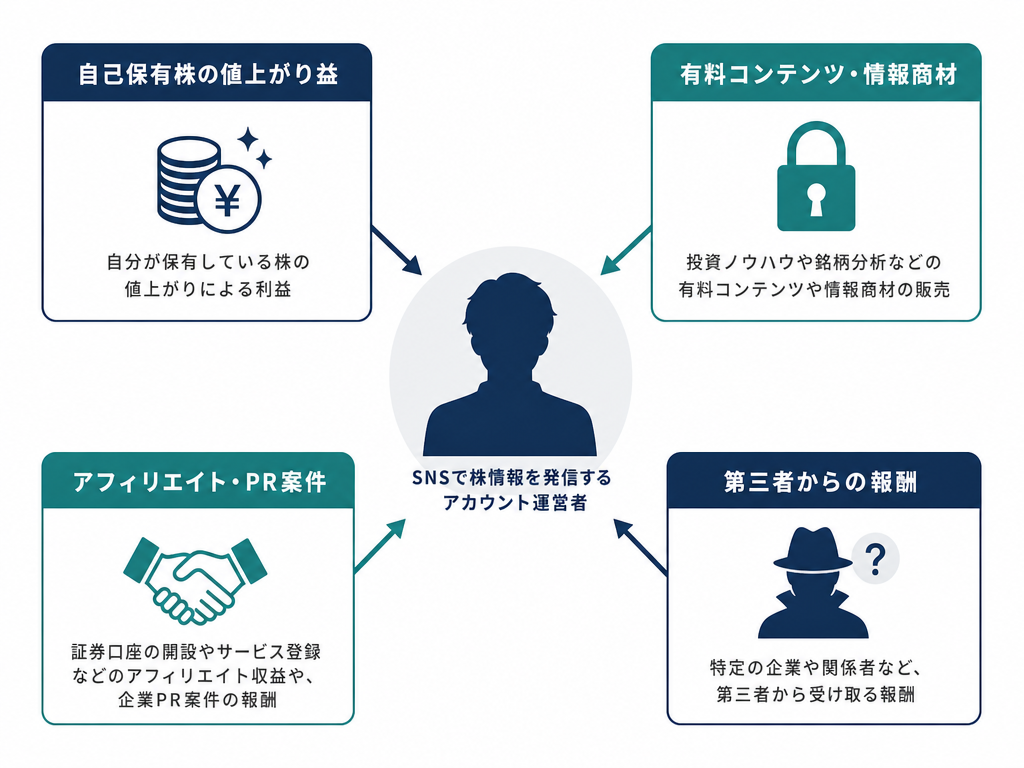
自己保有株の値上がり益 先述の先仕込み型が典型だ。発信者が既に保有しているポジションを有利に解消するために情報を流す。フォロワーが多いほど影響力は大きく、板の薄い小型株では顕著な価格変動につながりやすい。
有料コンテンツ・情報商材への誘導 無料投稿で実績(の演出)を積み上げ、有料メルマガ・LINE公式アカウント・オンラインサロンへの加入を促す。この段階になると、提供される情報の質や発信者の本来の利益がどこにあるかは、より不透明になりやすい。
アフィリエイト・PR案件 証券会社や投資ツールとのアフィリエイト契約を結び、口座開設や商品購入の紹介料を得る。これ自体は合法だが、推奨の根拠がそのツールの優位性ではなく報酬率に基づいている場合、読者への開示なき利益相反になる。景品表示法上のステルスマーケティング規制(消費者庁が2023年10月に施行した改正)の問題にも関わりうる点は、近年注目されている。
第三者からの報酬(押し上げ依頼) 特定の銘柄を保有する第三者から報酬を受け取り、SNSでその銘柄を取り上げる。発信者とその第三者は利益を共有しているが、読者にはその関係は見えない。
ここで法的な枠組みを整理しておく必要がある。
金融商品取引法第29条は、投資助言・代理業を営むためには財務局への登録が必要だと定めている。「投資助言」とは、有価証券の価値等や金融商品の売買に関する判断について、有償で助言を行う行為を指す。登録を受けていない者が、報酬を得ながら個別銘柄の売買判断を提供することは同法に違反する可能性がある。
問題は「有償かどうか」の判定だ。表面上は無料の情報発信であっても、前述のような間接的な経済的利益(自己保有株の売却益、誘導先の有料コンテンツ収益等)が絡む場合、当局が「実質的に有償」と判断する余地が生じうる。金融庁・証券取引等監視委員会(SESC)はこの点に関して過去に複数の無登録業者への対応を行っており、SESCの公表事例はその公式サイト(www.sesc.go.jp)で確認できる。
登録業者かどうかを確認するには、金融庁・財務局が公開している登録業者一覧、または日本投資顧問業協会(www.jiaa.or.jp)の会員検索を活用するのが基本だ。
利益相反構造をさらに深刻にするのが、発信者側の「実績演出」の容易さだ。
SNSでは過去の予測のうち「当たったもの」だけを切り取って提示することが技術的に容易だ。10銘柄を取り上げ、そのうち3銘柄が上昇すれば、その3銘柄のスクリーンショットだけを並べて「的中率高し」と示すことができる。残り7銘柄の結果は投稿しなければよい。
この行為を統計学的に見れば、生存者バイアスの典型だ。仮に発信者がまったくランダムに10銘柄を選んでも、相場全体が上昇トレンドにある局面では相当数の銘柄が上昇する。「的中」の数は発信者の分析能力を反映しているわけではなく、市場環境と開示の選択性に依存している。
また、板の薄い小型株では、フォロワー数の多いアカウントが「注目した」と発信するだけで、その情報自体が価格を動かす自己成就的な結果を生む。この場合、「予測が当たった」のではなく「情報が価格を動かした」のであり、因果が逆転している。
過去の事後検証として見てきた典型的な動きがある。板の薄い小型株で、平常時の数倍から十数倍の出来高が突然発生し、その後数日以内に急激な反落が起きるパターンだ。こうした動きは、大量の個人投資家が同時に買い参入したことを示唆することが多い。
ザラ場の値動きを見ていると、こうした銘柄では寄り付き直後や前場中盤に出来高が集中し、後場に売り圧力が強まる傾向が見受けられることがある——ただしこれは過去の傾向の観察であり、個別事例によって異なる。重要なのは、情報の伝播タイミングと価格・出来高の変化の相関を注意深く見ることだ。
情報が公開された後に参入した投資家の多くは、既に動いた後の価格で買い、流動性が低下する中で売り場を探すことになる。情報の上流と下流では、コストと流動性の非対称性が構造的に存在する。
SNSのアルゴリズムは、エンゲージメント(いいね・拡散)を得やすいコンテンツを優遇する。株情報の文脈では、穏当な分析より「次のテンバガー候補」「激震に備えよ」のような刺激的な見出しの方がクリックされやすい。こうして利益相反の構造が、プラットフォームのインセンティブとも整合的に機能してしまう。
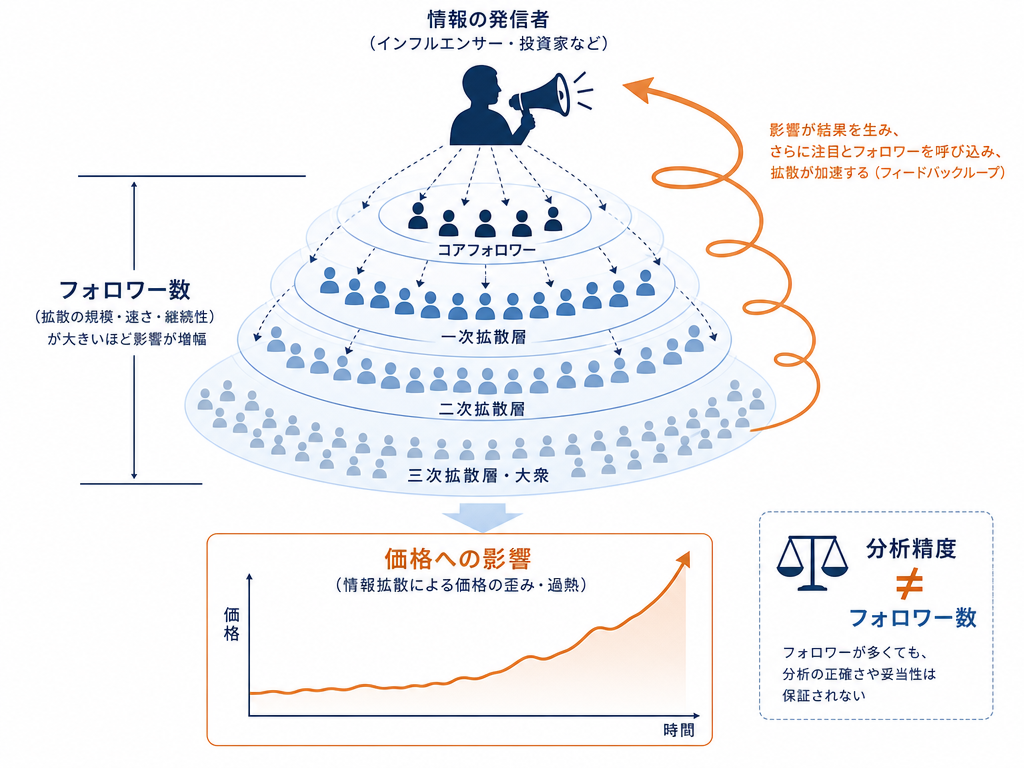
フォロワー数は社会的証明として機能し、多くの人が「人気があるから信頼できる」と感じやすい。しかし投資情報においてフォロワー数は、その発信者の分析精度や倫理性とは無関係だ。むしろ情報の伝播力が強いほど、先仕込みによる利益の規模も大きくなりうる——という逆説的な側面がある。
SNS株情報のすべてが悪意に基づいた利益相反だとは言い切れない。純粋に情報共有の意図で発信している個人投資家も存在するし、自身の分析を誠実に公開している発信者もいる。利益相反の「構造」が存在することと、特定の発信者が実際に不正を行っているかどうかは、別の問題だ。
また、法的な「グレーゾーン」は現状でも広い。無登録での投資助言に該当するかどうかは、具体的な行為態様・有償性・反復継続性等を総合的に判断するとされており、監督当局の判断が積み上げられる途上にある。
一方で、受け手の側が取るべき姿勢は比較的明確だ。SNS株情報の利益相反構造を知ったうえで、「この情報を発信することで、発信者は何を得るのか」を常に問う習慣を持つことだ。情報の内容を精査する前に、情報の動機を精査する——この順序が、長期生存のために有効だと考える。
投資において情報は武器にも毒にもなる。SNS株情報の利益相反構造を知ることは、その情報を「捨てる」ためではなく、適切に割り引いて判断するための前提だ。
実務的な観点から、以下の点を押さえておくことを勧める。
情報が多すぎる時代に生き残るために必要なのは、情報を増やすことではなく、情報の質と動機を見極める目だ。誰の言葉であれ、それを鵜呑みにした瞬間に、あなたは先仕込みのカウンターパートになっている可能性がある。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。