決算短信の最低限の読み方——数字の配置と落とし穴を知る
黒木 弦
仕手・テーマ株ウォッチ

急騰が続いた銘柄の信用買い残が急膨張し、ある朝「増担保規制」の告知が出た瞬間から地合いが一変する——こういった局面を短期トレードの現場で何度も目撃してきた。増担保規制(いわゆる「増し担」)は、信用取引を活用するトレーダーにとって無視できない市場メカニズムだ。しかし、「発動されると株が下がる」という粗い理解だけで臨むと、かえって判断を誤る。制度の設計思想と実際の発動メカニズムを正確に把握しておくことが、リスク管理の出発点になる。
増担保規制は、信用取引に必要な委託保証金率を取引所・証券会社が通常より引き上げる措置だ。正式には「委託保証金率の引き上げ措置」と呼ばれ、日本取引所グループ(JPX)が定める規則に基づき、東京証券取引所が銘柄ごとに発動する。
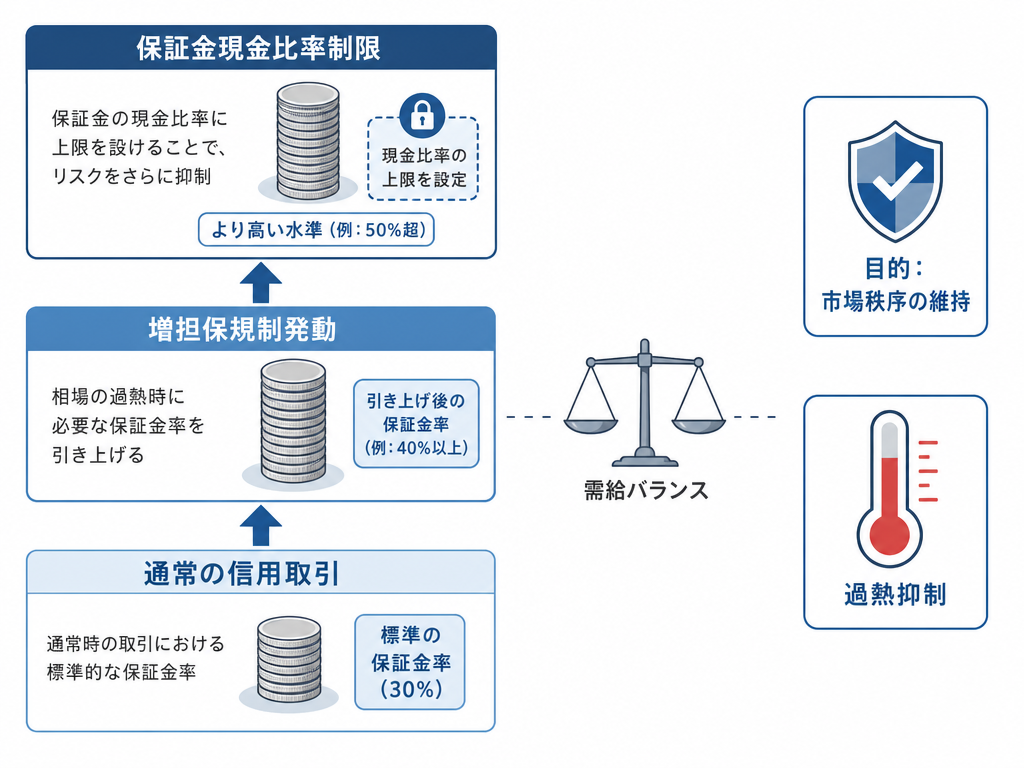
通常、信用取引の委託保証金率は金融商品取引法およびその施行令、ならびに取引所規則により30%以上とされているが(詳細はwww.jpx.co.jpの関連規則を参照)、増担保規制が発動されると、この率がより高い水準まで段階的に引き上げられる。取引所の措置による引き上げに加え、証券会社が独自にさらに厳しい保証金率を設定する場合もある。さらに保証金の現金比率にも制限がかかる場合がある。要するに、「この銘柄を信用で取引したいなら、もっと多くの担保を積め」という強制的な牽制装置だ。
制度の目的は、信用取引の過度な積み上がりによって相場が不健全に過熱することを抑制し、市場の秩序を維持することにある。短期的な投機的売買が信用残を膨らませ続けると、将来の強制返済売りという「爆弾」が蓄積される。増担保規制はその圧力を事前に和らげるための安全弁といえる。
増担保規制の発動は恣意的に行われるわけではなく、取引所が定めた基準(騰落率・信用取引残高・回転率など複数の指標)に基づく。JPXが公表している基準によれば、主に以下のような状態が一定期間続いた場合に発動の対象となる(詳細は日本取引所グループの公式ルールブックを参照のこと)。
これらの基準を単独あるいは複合的に満たすと、多くの場合まず「日々公表銘柄」への指定が行われる。これは信用残高などの情報が毎日公表される警告段階であり、増担保規制の前段階として位置づけられることが多い。その後も過熱状態が続くと、増担保規制(委託保証金率の引き上げ)の対象となる流れが一般的だ。ただし、日々公表銘柄の指定基準と増担保規制の実施基準は別枠で整理されており、具体的な判定は取引所の公表基準に従う点を押さえておく必要がある。
解除される条件も存在する。株価や信用残高が落ち着いてくれば、段階的に緩和・解除されるが、「いつ解除されるか」は機械的には読めない。
増担保規制が発動された直後の相場では、複数の経路で売り圧力が発生しやすいとされる。これは過去の多くの事例から観察されてきたパターンであり、将来の動きを保証するものではないが、メカニズムとして把握しておく価値はある。
ここで制度上の重要な区別を押さえておく必要がある。増担保規制の中心は、新規建てに必要な委託保証金率の引き上げだ。既存の建玉が取引所の増担保措置だけで直ちに強制決済されるわけではない。ただし、規制をきっかけに株価が下落し、委託保証金維持率が低下すれば追証や返済売りにつながる場合がある。また、証券会社が独自に担保条件を厳しくするケースにも注意が必要だ。売り圧力の発生経路は、取引所の規制そのものと、これら間接的な要因が複合している点を踏まえた上で、以下を読んでほしい。
新規信用買いのハードルが上がる
保証金率が上がれば、同じ資金で建てられる信用買いのサイズが縮む。これまで「レバレッジをかけて買い上がる」力学で動いていた銘柄は、新規の買い手が入りにくくなる。需給の天秤が傾く。
株価下落や証券会社独自規制を通じた返済売り
規制発動をきっかけとした株価の下落によって、既存の信用買いポジションで委託保証金維持率が低下する場合がある。追加資金を即座に用意できない投資家は、ポジションを縮小(返済売り)せざるを得ない。証券会社が独自に担保条件を厳格化するケースも加わると、この返済売りの圧力はさらに高まりやすい。
心理的なシグナル効果
増担保規制は、取引所が「この銘柄の信用取引は過熱している」と認定した公式サインでもある。それ自体が市場参加者の心理を変化させる。短期で乗っていたトレーダーが潮の引きを感じ取り、早めの手仕舞いに動く傾向が過去に見られた。
ただし、発動即暴落というほど単純ではない。増担保規制が発動されても、その後に材料が続いて上昇を続けた事例も過去には存在する。規制は需給の圧力を高めるが、それを上回る実需の買いや強力な材料があれば、方向は変わりうる。増し担が出たから「下がる」と断定するのは危険だ。
短期売買の現場では、増担保規制がかかる前段階から兆候を読むことが重要だという意識がある。信用買い残が膨らみ続けている銘柄は、将来の売り圧力になりうる在庫を抱えている状態だ。その在庫がどのタイミングで出てくるかは読めないが、増担保規制がそのトリガーを引く一因になりうる。
ザラ場で観察すると、増担保規制の発動が発表された翌営業日は、寄り付き前から売り注文が積み上がりやすく、板が崩れやすい状態になることがある。出来高プロファイルで見ると、規制発動後の初動に大きな出来高が集中し、その後しばらく商い薄になるパターンも過去に見られた。
重要なのは、信用買い残の水準だけでなく、信用倍率(信用買い残÷信用売り残)と回転日数を合わせて見ることだ。回転日数が短いということは、信用取引全体の売買・返済が短期で活発に回っていることを示唆する。信用買いが短期資金に支えられている場合、増担保規制がかかった際に返済売りが集中しやすいと考えられる。
特定の銘柄の売買を推奨する意図はまったくないが、過去に繰り返し観察されてきた典型パターンとして整理しておく。
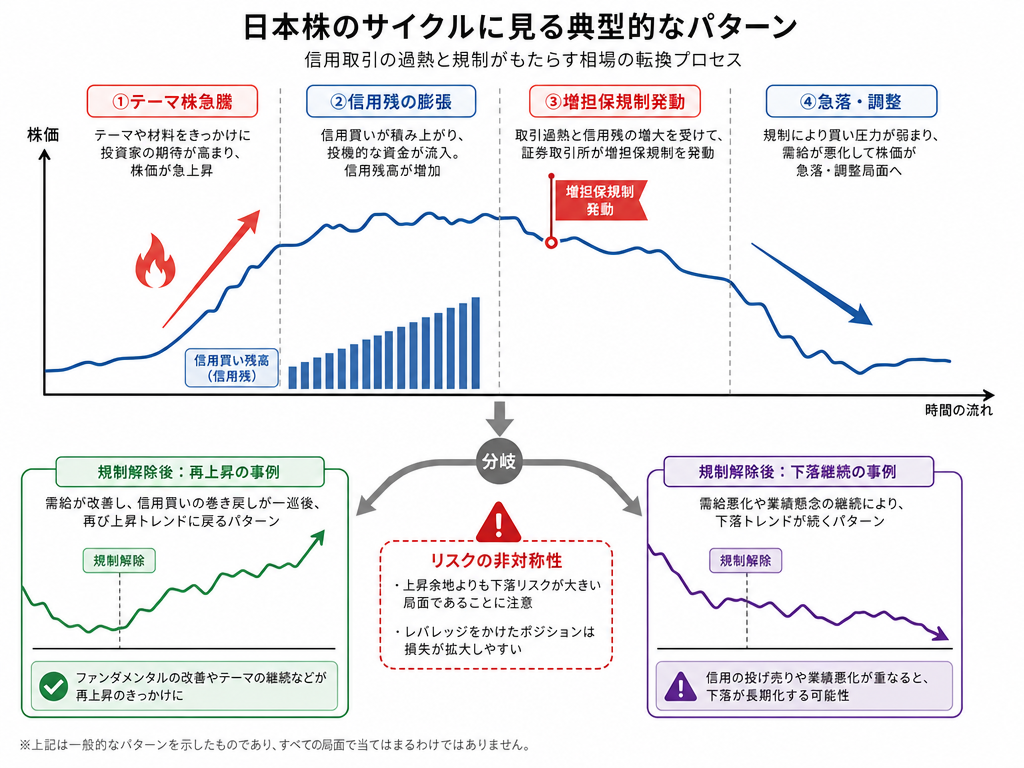
「テーマ株の信用急騰→増担保規制→急落」という流れは、日本株市場で何度も繰り返されてきた。テーマ性の高い銘柄——新技術、政策絡み、業績期待の先行といった文脈で注目される銘柄——は、実態よりも先走りした信用買いが積み上がりやすい。浮動株が少なく板が薄い小型株では特にその傾向が顕著とされる。
増担保規制の発動後、一度調整が入って信用残が落ち着くと規制が解除され、その後再び上昇局面に入った事例もある。逆に、規制解除後も売り圧力が止まらず、株価が延々と下落し続けた事例もある。つまり「規制解除=買い場」という単純な図式は成立しない。
仕手筋や煽り系の情報発信者が活発に動いている局面では、増担保規制の発動をむしろ利用する動きも過去に見られた。「増し担が出ても上がっている、底堅い」という煽り文句で新規の買いを誘い込み、出口を作るという構図が、こうした局面で見られた。増担保規制が出ている銘柄への飛びつき買いは、リスクの非対称性が特に大きくなる局面と認識しておくべきだ。
増担保規制は万能の安全装置ではない。いくつかの限界と、制度への批判的な視点も知っておく必要がある。
タイムラグの問題
発動基準を満たしてから実際に規制が適用されるまでにはタイムラグが生じる。急激な相場の動きに対して、制度の対応が後手に回る局面も起こりうる。
現物買いは規制されない
増担保規制はあくまでも信用取引に対する規制だ。現物買いには直接の影響がない。したがって、信用残高が少なく現物主体で動いている銘柄では、増担保規制の影響が限定的になる場合もある。
信用売りへの規制と踏み上げリスク
一見すると信用買いだけが不利に思えるが——増担保規制は信用買いの委託保証金率を引き上げるだけでなく、信用売り(空売り)にも同様の規制がかかる。つまり、規制発動後は「売り方」も新規の空売りを出しにくくなる。これが逆に踏み上げの素地を作る場合もあり、「増し担が出たから下がる一方」という一面的な見方は誤りとなる。
そもそもの需給が変わらなければ
規制はあくまでコスト面のハードルを上げるものであって、銘柄の実態価値や企業業績には何も影響しない。強い実需買いや業績材料が続く銘柄では、増担保規制の影響を吸収してなお上昇し続けることもある。株価の方向を決めるのは、最終的には需給と実体のバランスだ。
増担保規制に関して、実務上もっとも大切なのは「自分のポジションが増担保規制の対象になったとき、どう対処するか」を事前に考えておくことだ。
増担保規制が発動されると、原則として対象銘柄の新規建てに必要な保証金率が引き上げられる。既存建玉については、株価下落による維持率低下や証券会社独自の担保規制によって、追加保証金や返済売りを迫られる場合がある。追加資金を即座に用意できない状況なら、ポジションを縮小するか、最悪の場合は強制決済される。これは「相場観が正しかったかどうか」とは別次元の問題だ。資金管理が甘ければ、正しい方向感を持っていても退場させられる。
リバモア的に言えば、「相場そのものを読む前に、自分の資金がそれに耐えられるかを読め」という姿勢が問われる。増担保規制はまさに、レバレッジをかけた参加者の資金耐久力が試される局面を作り出す装置だ。
情報商材や投資顧問を名乗る業者が「増担保規制の対象銘柄でも爆益が狙える」などと値上がりを確実視するかのような言い回しで誘う場合は、まず疑ってかかるべきだ。投資助言を行う業者は金融商品取引法に基づき内閣総理大臣(財務局)への登録が必要であり、未登録業者による投資助言は違法となる。登録の有無は金融庁・財務局の登録業者一覧で確認できる。増担保規制の発動中という「ハイリスクな文脈」を逆手に取り、煽り情報を流す業者に対しては特に警戒が必要だ。
増担保規制の理解は、「この銘柄が上がるか下がるか」を当てるためではなく、「リスクがどこにあるかを把握し、自分の資金を守る」ための知識として位置づけるのが正しい使い方だ。規律とリスク管理を先に置き、相場観はその後——この順番を崩さないことが、短期売買の世界で生き残るための基本姿勢だと考える。
参考:制度・開示に関する公的情報 – 増担保規制の発動基準・適用銘柄の情報:日本取引所グループ(www.jpx.co.jp)が随時公表 – 投資助言・代理業の登録業者確認:金融庁(www.fsa.go.jp)
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。