有価証券報告書「リスク情報」と「MD&A」から企業の本音を読む方法
黒木 弦
仕手・テーマ株ウォッチ

株式投資においてもっとも取り返しのつかない事態のひとつが、保有銘柄の上場廃止だ。売りたくても市場がなくなる。流動性が消えるということは、値段の問題ではなく出口そのものの消滅を意味する。
仕手株やテーマ株の値動きを追う短期売買でも、財務悪化銘柄を「割安」と見て保有する中長期投資でも、上場廃止基準の構造を理解していなければリスク管理に根本的な穴が生じる。基準の仕組みを知ることは、投資家としての最低限の自衛手段だ。
上場廃止とは、取引所が定めるルール(上場廃止基準)に抵触したと判断された場合に、当該銘柄が取引所の市場から排除されることを指す。上場廃止後は取引所での売買ができなくなる。店頭取引(OTC)の形で一部の証券会社が気配値を提示するケースもあるが、流動性は著しく低下し、実質的に換金が困難な状態に陥ることが多い。
上場廃止には大きく分けて、企業側の自発的な申請(MBOや完全子会社化による非公開化)と、取引所ルールへの抵触による強制廃止の二種類がある。前者は株主に対して一定の手続き(公開買付け等)が行われるのが一般的だが、後者は株主が意図しない形で流動性を失うことになり、リスクとして特に警戒を要する。
日本の主要市場である東京証券取引所(JPX傘下)の上場廃止基準は、市場区分(プライム・スタンダード・グロース)ごとに定められている。詳細は日本取引所グループのウェブサイト(www.jpx.co.jp)で公表されている有価証券上場規程に記載されている。
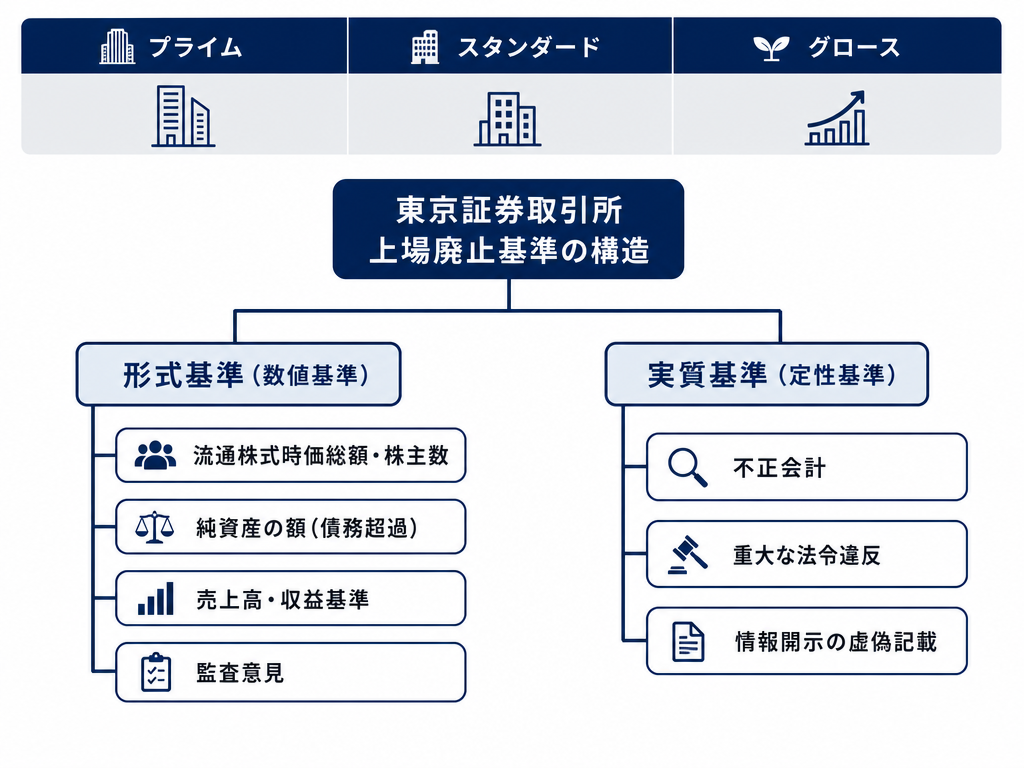
基準は大きく以下の軸で構成される。
① 形式基準(数値基準)
一定の数値要件を充たさなくなった場合に、機械的に廃止手続きが進む基準だ。主な項目は次のとおりだ。
② 実質基準(定性基準)
数値だけでは捉えきれない、「上場企業として適切か」という総合的な判断を行う基準だ。具体的には、不正会計・重大な法令違反・反社会的勢力との関与・情報開示の虚偽記載等が対象となりうる。形式基準より運用の裁量幅が広く、「何が引き金になるか」が外からは見えにくい。
上場廃止基準に抵触する可能性が生じた銘柄は、即座に廃止されるわけではない。通常は段階的な手続きを経る。
監理銘柄(確認中)
取引所が廃止基準への抵触の有無を確認している状態だ。この指定を受けた銘柄は、依然として売買は可能だが、市場参加者にとってリスクシグナルとして機能する。出来高が急変したり、板が極端に薄くなるケースが見られる。
整理銘柄
上場廃止が決定した後、一定の猶予期間(原則1ヶ月程度とされるが、ケースにより異なる)を設けて売買を継続させる扱いだ。この期間中に株主が売却の機会を得られるよう配慮された制度的な経過措置と言える。整理銘柄に指定された時点で廃止は確定しており、ここから売却しても既に大幅に値を崩している場合が多い。
監理銘柄指定のニュースが流れると、プログラム的に売り圧力がかかるのは市場の習性だ。逆張りで拾おうとする動きが出ることもあるが、廃止確定後の流動性消滅リスクを冷静に評価しなければならない。
監査法人の交代それ自体は珍しくなく、必ずしも問題の予兆ではない。ただし、決算直前の交代・小規模事務所への交代・「監査意見なし」や「強調事項」の記載といった組み合わせが重なる場合には、財務の信頼性に疑義が生じているサインとして見た方が慎重だ。
増資・資産売却・スポンサー支援等によって債務超過を1事業年度内に解消できれば、廃止を免れるケースはある。だが、その「解消」が実現するかどうかは外部から確認するのが難しく、「どうせ増資して生き延びるだろう」という読みは根拠のない楽観に陥りやすい。
再上場の事例がないわけではないが、廃止後の株主が再上場から恩恵を受けられるかどうかは、廃止経緯・企業の再建スキーム・株式の扱いによって大きく異なる。法的整理(会社更生・民事再生)を経た場合、旧株主は権利を失うケースが多い。「廃止になっても会社が残れば大丈夫」という発想は危険な単純化だ。
上場廃止に関わる重要事実(監査意見・決算訂正・行政処分等)は、原則として適時開示(TDnet)で公表される。これを日常的にチェックしない投資家は、ニュースサイトやSNSで情報を得ることになるが、その段階では株価がすでに大きく動いた後であることが多い。適時開示情報伝達システム(TDnet:www.tdnet.info)での直接確認を習慣とすることが、情報格差を縮める基本動作だ。
過去の廃止事例を見ると、いくつかの典型的な経路が見えてくる(過去の傾向であり、将来を保証するものではない)。
財務悪化型:複数年の最終赤字が続き、債務超過入りして廃止に至る。業績の悪化が市場に先行して織り込まれていくため、廃止決定時には株価がすでに数分の一になっているケースが多い。
不正会計・開示違反型:突発性が高い。黒字に見えた企業が粉飾発覚で一夜にして信用を失い、監理銘柄指定と同時に急落するパターンだ。こうした銘柄では、廃止決定前後にストップ安が連続し、整理銘柄期間でも売りが殺到して換金が思うようにできない事態が起こりうる。ザラ場でも「板がない」状態になる。
上場維持コスト回避型(自発的廃止):MBOや親会社による完全子会社化で、公開買付け(TOB)を伴うケースが近年は増えている。この場合は公開買付価格が提示され、株主は応募するかどうかを選択できる。強制廃止とは性格が大きく異なる。
板が薄く、時価総額が小さく、財務不安が囁かれる銘柄は、仕手的な動きが入りやすい。そうした銘柄を「一発逆転の復活劇」「再建期待」などの文脈で煽る情報商材や、SNSを使った誘導が見られることがある(一般論としての典型例として記す)。
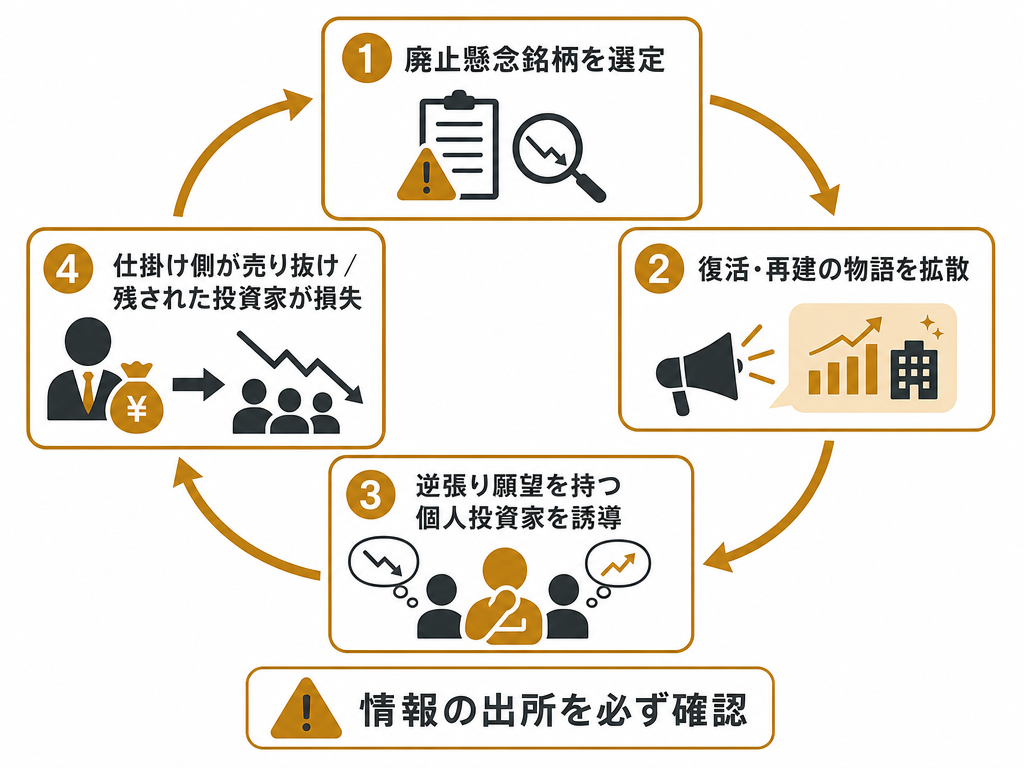
手口の特徴は、廃止懸念を知っている投資家の「逆張り願望」を刺激する点だ。「市場が見捨てた企業を俺たちは知っている」という物語を作り上げ、割安感を演出する。だが実態として、流動性が低い銘柄での短期的な急騰演出は、仕掛け側が手じまいした後に残された参加者が売れない状況に陥る構図が繰り返される。
「廃止寸前の企業にスポンサーが現れた」という情報も、適時開示で確認できない段階では、根拠のある情報なのか思惑なのか区別がつかない。金融商品取引法上、未公表の重要事実を使った取引は内部者取引(インサイダー取引)に当たりうるが、情報商材の世界ではそのラインを曖昧にした形で「有力情報」として流通することがある。こうした情報の出所と法的リスクには常に疑いの目を向けるべきだ。
形式基準は明確に見えるが、その運用には以下のような限界もある。
会計操作で数値基準をクリアし続けるリスク:純資産や売上高の基準は、会計処理の選択によってある程度コントロール可能だ。実態が悪化しているにもかかわらず、基準をクリアしているように見える財務諸表が作られるリスクは、取引所のルールだけでは完全には排除できない。
実質基準の不透明さ:定性的な判断は基準の網羅性を高める一方、「何が該当するのか」が事前にわかりにくい。投資家から見ると、突然の廃止決定に映ることがある。
市場区分による基準の違い:プライム・スタンダード・グロースで要件が異なる。グロース市場は成長投資ユニバースとして位置づけられ、時価総額・流通株式基準がより低く設定される一方、利益基準が課されないなど、廃止ハードルの構造が異なる。区分をまたいだ比較は単純にはできない。
廃止後の株主救済は限定的:不正会計等で廃止になった場合、株主が損害を取り戻す手段は民事訴訟等に限られ、実際の回収は困難なケースが多い。取引所の廃止判断が株主を守るセーフティネットになるわけではない点は理解しておく必要がある。
上場廃止基準を「どうせ読まなくても関係ない」と思っている投資家ほど、ある日突然モニターの前で凍りつく経験をする。
具体的に意識しておきたい視点をいくつか挙げる。
ジェシー・リバモアは、負けた取引を「間違えた時に間違いを認めなかった」ことの結果だと述べた(自伝的な記録に基づく)。廃止懸念銘柄を保有し続ける心理の多くは、この構造と同じだ。損が膨らむほど「まだ大丈夫」と思いたくなる。基準を知ることは、その感情に歯止めをかけるための材料になる。
上場廃止基準は企業に課されたルールだが、それを読み解く能力は投資家側に求められる自衛の技術だ。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。