SESCが課徴金勧告する相場操縦の典型構造を解剖する
仕手・テーマ株ウォッチ 編集部
仕手・テーマ株ウォッチ
チャートが「買いシグナル」を出したはずなのに、株価は逆に動いた——そういう経験を積んだ者ほど、テクニカル分析に対する評価が二分される。一方は「所詮は後付けのノイズ」と切り捨て、もう一方は「使い方を間違えただけ」と主張する。どちらの言い分も一面は正しく、だからこそ厄介だ。
テクニカル分析の基本的な前提は、「過去の価格と出来高のパターンが、将来の価格変動にある程度の示唆を与える」というものだ。移動平均線、MACD(移動平均収束拡散法)、RSI(相対力指数)、ボリンジャーバンド——これらはすべて、すでに確定した価格データを加工・演算した二次情報である。
重要なのは、テクニカル指標が「相場そのもの」を見ているのではなく、「相場の過去の痕跡」を処理していることだ。これは構造的な事実であり、善し悪しの話ではない。その事実を理解せずに指標だけを見続けるのが問題なのである。
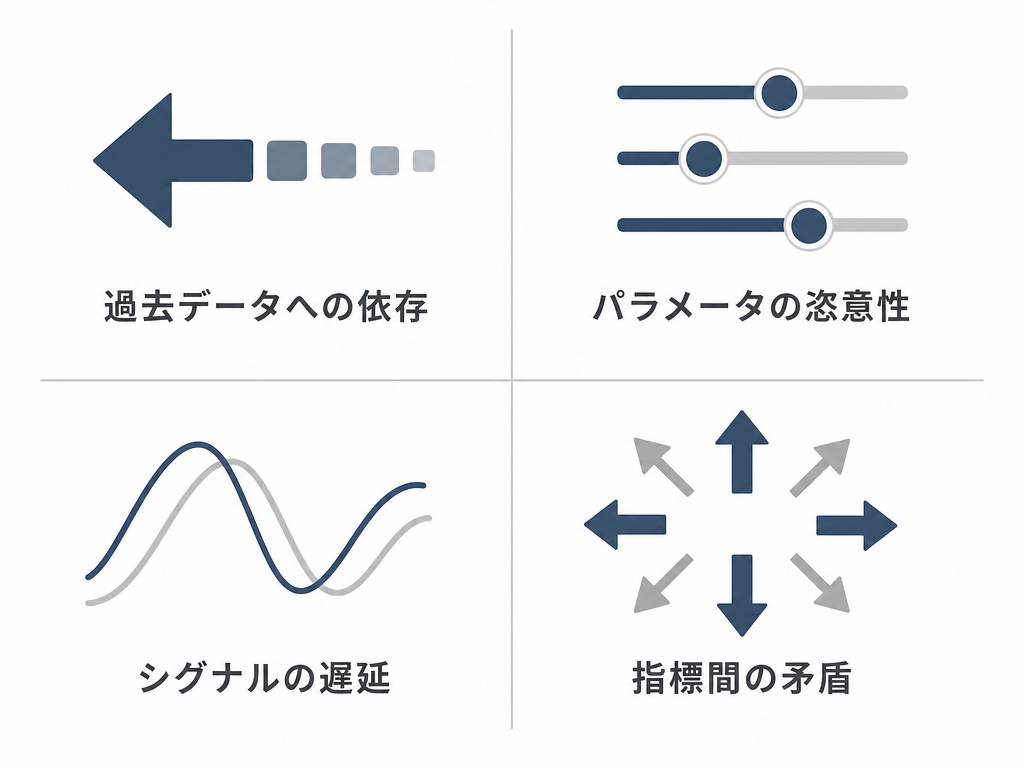
移動平均線を例にとると、5日移動平均は直近5営業日の終値の平均値、25日移動平均は直近25営業日の平均値だ。この平均を取る行為そのものが、計算期間分の「遅延(ラグ)」を生む。
MACDも仕組みは同様で、短期と長期の指数平滑移動平均(EMA)の差分と、その差分の移動平均(シグナル線)で構成される。RSIは一定期間の値上がり幅と値下がり幅の比率だ。いずれも、計算に使うデータが増えれば増えるほど遅延は大きくなる。
急騰相場では「ゴールデンクロスが出た頃には、すでに初動の大部分が終わっていた」という状況が起きやすいのは、この遅延の構造的必然である。短期売買をする立場では、この遅延がコストとなることを常に念頭に置く必要があるといえる。
すべてのテクニカル指標は、過去に起きたことを分析している。相場が過去のパターンを繰り返すとは限らない。政策決定、企業の突発的な開示、地政学リスク、流動性クライシス——こうした「不連続な出来事」の前では、過去の統計的規則性はほとんど機能しない。
2020年3月の急落局面や、2022年以降の急激な金利上昇局面では、多くの「オーバーソールド(売られ過ぎ)」シグナルが機能しなかった。RSIが30を下回っても、さらに下がり続けたケースは珍しくない。「売られ過ぎだから反発する」という判断は、あくまで過去の傾向に基づくものであり、将来を保証するものではないことを認識しておく必要がある。
移動平均線の期間設定を「5日・25日」にするか「20日・60日」にするかで、シグナルの出方はまったく変わる。RSIの計算期間も9日にするか14日にするかで結果が異なる。
つまり、「後から最もよく機能したパラメータを選べば、チャート上のどの相場にも整合するシグナルを作れてしまう」。これをカーブフィッティング(過学習)と呼ぶ。過去に最適化されたパラメータが、将来の相場でも同じように機能するとは言えない。
煽り系の情報商材や会員制サービスがよく見せる「独自インジケーターで○○%の勝率」という主張の多くは、このカーブフィッティング問題を無視しているか意図的に隠している疑いがある。
多くのトレーダーが同じ指標・同じパラメータを使えば、同じシグナルで同じ行動を取ろうとする。その結果として価格が一時的にシグナル通りに動くように見えることがある一方、そのことが認知されれば、先回り売買や逆張りを仕掛ける参加者が増え、シグナルの有効性が低下する。
特に仕手的な銘柄や板の薄い低流動性銘柄では、特定の指標の閾値を意識的に演出しながら、そこに集まってくる個人投資家を「はめる」という手口が過去に繰り返されてきた事例がある。テクニカルシグナルが出たタイミングで、出来高が異常に膨らんでいる場合は特に注意が必要だといえる。
統計的に言えば、株式市場は定常過程(平均や分散が時間的に安定している状態)ではない。政策変更、産業構造の変化、参加者の入れ替わりによって、「かつて有効だったパターン」が機能しなくなることが繰り返されてきた。
「このパターンは過去◯年でよく効いた」という話は、あくまで過去の傾向である。その傾向が今後も続く保証はなく、特に政策の転換期や流動性の変化が大きい局面では、過去の経験則が裏目に出る可能性を常に考慮しておくべきだといえる。
限界を並べると「では使うな」という結論に見えるかもしれないが、そういう話ではない。
重要なのは、テクニカル指標の役割を「意思決定の根拠」ではなく「意思決定の補助ツール」に置くことだ。
ザラ場で板を見ていると、大口の動きや出来高プロファイルの変化など、指標だけでは拾えない情報がある。しかしその逆も然りで、感覚だけで動くと判断の一貫性を失う。指標は「自分の判断の枠組みを守るための規律ツール」として機能させるのが現実的な使い方だといえる。
例えば、「RSIが一定水準を超えたら利確の候補とする」という自分ルールを持つことで、利益の出ているポジションを「もう少し上がるかも」という期待だけで持ち続けてしまう心理的バイアスを抑制できる。これは予測ではなく、規律の話だ。
実務では複数の指標を組み合わせる使い方が一般的だ。トレンド系(移動平均線・MACD)とオシレーター系(RSI・ストキャスティクス)を組み合わせてシグナルを確認するアプローチはよく知られている。
ただし、組み合わせを増やせば増やすほど「確認待ち」が増え、初動に乗れなくなるトレードオフがある。また、トレンド系もオシレーター系も、元をたどれば同じ価格データから計算されているため、本質的に独立した情報を追加しているわけではない。「複数指標が一致した」ことによる過信には注意が必要といえる。
テクニカル分析とファンダメンタル分析のどちらが優れているかという議論は、時間軸を無視した空論になりやすい。
数年単位の中長期投資であれば、企業価値やキャッシュフローの見方が中心になるのは自然だ。一方、日単位・週単位の短期売買では、市場参加者の心理と需給の変化を読むことが相対的に重要になる。テクニカル分析は、その後者において一定の実用性を持つとされている。
ただし、「業績や財務内容を一切見ないでチャートだけで判断する」という極端なアプローチは、特に仕手株や低流動性銘柄では危険度が高い。その銘柄を特定の参加者が意図的に動かしている場合、チャートパターン自体が演出の産物である可能性を否定できないからだ。
金融商品取引法が定める「相場操縦」(同法159条)は、人為的に価格や出来高を操作する行為を禁じているが、証券取引等監視委員会(SESC)の調査事例を見ると、過去にもこうした事案が繰り返されていることがわかる。チャートに見えるパターンが自然な需給から生まれているとは限らない点は、常に意識しておくべきだといえる。
参考:証券取引等監視委員会(www.sesc.go.jp)では、課徴金事例や不公正取引の調査結果を公開している。
「この指標がシグナルを出した!このタイミングを逃すな」——SNSや会員制情報サービスでよく見る言い回しだ。テクニカルシグナルを根拠にした情報を提供する際に、購入を強く促す表現を使っている場合は、無登録の投資助言行為に当たる可能性がある。
投資助言・代理業は金融商品取引法第29条に基づく財務局への登録が必要だ。登録の有無は金融庁・財務局が公表する登録業者一覧で確認できる。「テクニカルで検証したデータを共有しているだけ」という建前で実質的に売買を誘導するサービスには、登録要否を含めた慎重な確認が求められる。
テクニカル指標は、相場を予測するツールではなく、自分の判断に一定の客観性と規律を与えるためのフレームワークとして捉えるのが実務的には適切だといえる。
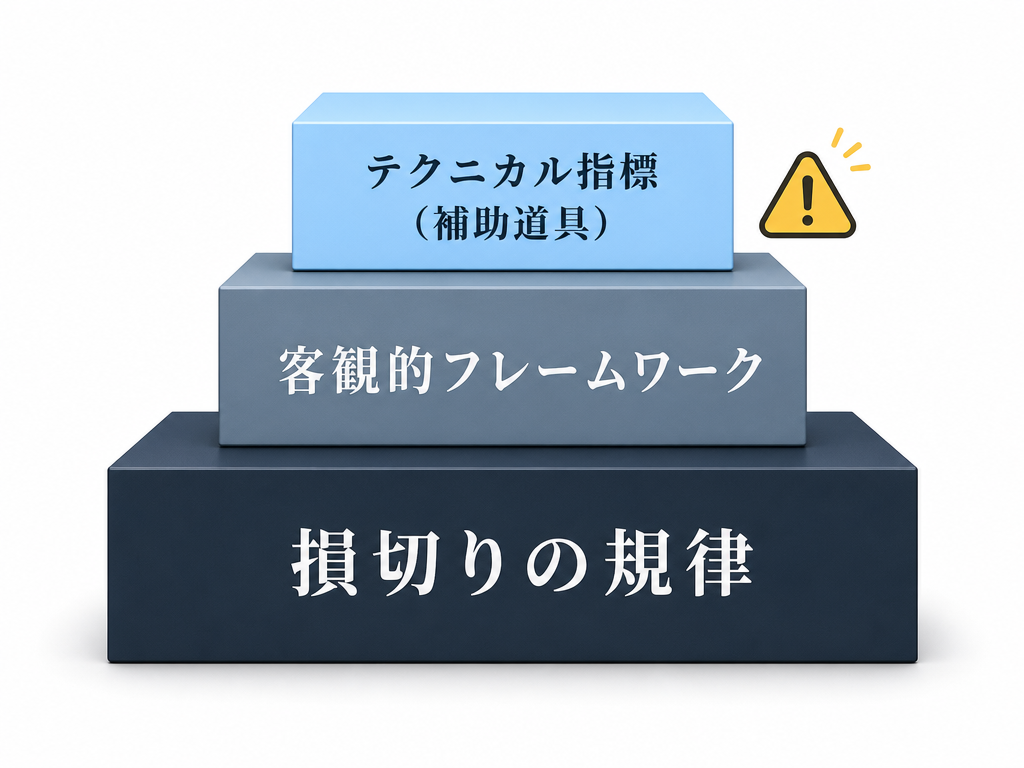
完璧な指標は存在しない。どの指標にも誤シグナルが発生する。勝率100%の手法はなく、重要なのは「誤シグナルを踏んだときにどれだけ損失を抑えられるか」——つまり損切りの規律だ。指標の勉強よりも、損切り執行の練習に時間をかけた方が、多くの場合に実益があるというのが、ザラ場で長く相場に向き合ってきた経験から言えることだ。
「相場に確実はない」という原則を体に叩き込んだ上で、テクニカル指標を補助道具として使う——その順序を間違えないことが、生き残り続けるための第一条件だと思っている。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。