自社株買い・業務提携・資本提携——開示の「重さ」を読み解く実務的視点
黒木 弦
仕手・テーマ株ウォッチ

X(旧Twitter)やYouTube、Instagramで「この銘柄が熱い」「◯◯株は来週動く」と語るアカウントが後を絶たない。なかには数十万フォロワーを抱え、一見すると権威あるアナリストのように見えるものもある。だが、フォロワー数だけでは、情報の正確性は判断できない。むしろ規模が大きいほど、その発信の波及力を悪用しようとする動機が生まれやすい構造でもある。
投資家が身を守るために必要なのは、「あの人は儲かっている雰囲気がする」という印象論ではなく、情報の信頼性を多角的に評価するための枠組みだ。
評価の出発点として、法律の基本を押さえておく。金融商品取引法上、投資助言・代理業を営むには内閣総理大臣の登録が必要とされている(実務上は各地の財務局・財務事務所が窓口となる)。
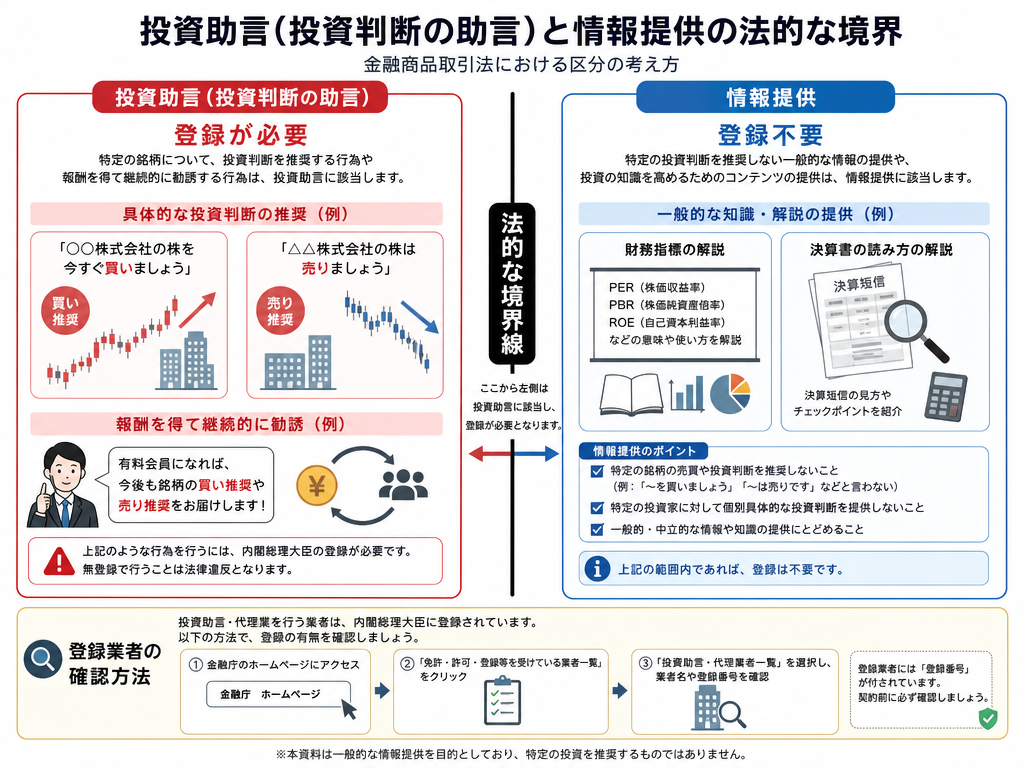
金融商品取引法上の投資助言・代理業は、投資顧問契約に基づき、有価証券等の価値や投資判断について助言を行う業務を指す。SNSで特定銘柄の売買を反復継続して勧め、対価を得るような形態では、無登録の投資助言業に該当しうると考えられている。金融庁や証券取引等監視委員会は、こうした無登録業者への警戒を繰り返し呼びかけている。
一方で、「決算発表の読み方を教える」「財務指標の使い方を解説する」といった教育的・一般的な情報提供は、投資助言には当たらないとされる。この境界線は実務では曖昧に見えることもあるが、評価フレームワークの第一軸として「そのアカウントが特定銘柄の売買を断定的に勧めているか否か」を見ることは有効だ。
登録業者かどうかは、金融庁・財務局が公表する登録業者一覧で確認できる。日本投資顧問業協会(www.jiaa.or.jp)でも会員の確認が可能だ。著名なインフルエンサーであっても、登録が確認できなければ、その投資情報には相応のリスクが伴うと考えるべきだ。
法的な登録確認だけでは不十分だ。登録業者であっても情報の質はさまざまだし、一般論として有益な情報を発信する未登録アカウントも存在する。実務的には以下の軸を組み合わせて評価することが有効だと言える。
最も重要な確認点のひとつが、発信者が当該銘柄をすでに保有しているかどうかだ。自分が持っているポジションに有利な情報を発信する行為は、フォロワーを実質的に「買い支え」に使う構造になりうる。
まともな情報発信者であれば、「私自身は現在この銘柄を保有しています」「広告・PR案件です」といった開示を行う。こうした開示がないまま特定銘柄を取り上げる場合、誰の利益のための発信なのかを疑ってよい。消費者庁のステルスマーケティング規制(景品表示法に基づく告示、2023年10月施行)も、こうした利害関係の非開示を問題視する方向に動いている。
「過去に当てた実績がある」という主張は広告として機能するが、それ自体は信頼性の根拠にならない。検証すべきは、過去の発言がアーカイブとして残っており、外れた予測も含めて確認できるかどうかだ。
SNSでは、外れた投稿を削除して当たった投稿だけ残すような行為も見られる。スクリーンショットのつまみ食い、文脈を無視した引用など、加工した「実績」を提示するケースも珍しくない。発言履歴が断片的で、損失を出した局面の言及がほとんど見当たらない場合は注意を要する。
情報の信頼性を高めるのは、「どの指標を見ているか」「なぜそう判断するか」という論拠の透明性だ。たとえば「決算短信のこの数字がこう変化したから、事業環境はこう読める」という形で根拠が示されていれば、読者は自分で検証できる。
一方、根拠のない「来週動く」「仕掛けが入る」といった表現は検証不能だ。しかも、値上がりを確実だと断じるような言い回しは、仮に確信を持った発言であっても金融商品取引法上の問題と無関係ではない。論拠が具体的で、適時開示(TDnet)やEDINETの公開情報から誰でも辿れるかどうかが、質の分岐点になる。
実力ある分析者は、一般に過度な興奮語法を使わない。「爆発的な上昇が来る前の今がチャンス」「絶対に見逃せない」のような感情的表現は、読者の判断力を鈍らせるためのレトリックとして機能する場合がある。
仕手株や材料株でよく見られるパターンとして、SNS上で先行して煽り→出来高急増→早期参入者の売り抜け、という流れがある。板の薄い小型株では、少ない資金でも需給を歪めることができるため、発信力のあるアカウントが関与すると特に注意が必要だ。こうした流れは過去の不公正取引事例にも類似の構造が認められる。
相場環境が変われば見解が変わることは自然だ。しかし「上がると言った翌週に下がると言い、どちらも的中させたと主張する」「フォロワーが多い意見に合わせてポジションを変える」といった行動パターンは、分析に基づく発信ではなく、反応への最適化を優先しているサインとも言える。
一定期間にわたって発言のスタンスと論拠が整合しているかを確認する作業は手間がかかるが、それに見合う情報源かを判断するための重要なプロセスだ。
過去に問題となった事例(証券取引等監視委員会の調査や、金融庁の行政処分公表案件を参照すると傾向が見える)では、次のような構造が繰り返されてきた。
組織的な株価形成(小型株への先行買い付け)→SNS・ブログ・メールマガジン等での情報拡散→個人投資家の参入による出来高急増→高値での売り抜け、という流れだ。この連鎖において、インフルエンサーや情報販売業者が意図的・あるいは無意識に「ポンプ」の役割を担うことがある。
意図的な関与は相場操縦や有価証券の不正勧誘に該当しうるが、影響を受けた個人投資家が法的に保護されるかどうかは、その後の立証プロセスに依存する。損失を被っても、被害回復が容易ではないケースがあると考えておくべきだ。
リバモアが繰り返し強調した姿勢——「市場は自分の希望に関知しない」——は今も有効だ。煽りに乗って高値で買い、売り抜けに付き合わされることを避けるためには、情報の出所と構造を先に疑う習慣が不可欠だ。
五つの軸を整理したが、これで「信頼できる発信者を完璧に選別できる」とは言えない。いくつかの限界を正直に示す。
まず、登録業者が必ずしも質の高い情報を提供するわけではない。登録は法的なコンプライアンスの最低ラインを示すに過ぎず、分析の正確性とは別問題だ。
次に、過去の整合性確認には限界がある。SNSの投稿は削除・編集が容易で、完全な発言履歴を個人が把握することは難しい。キャッシュや第三者のアーカイブを参照する工夫もあるが、手間がかかる。
さらに、煽りのトーンと有益な情報は必ずしも排他的ではない。熱量のある表現が習慣的な発信者でも、個々の分析は精度が高いことがある。トーンだけで切り捨てると有益な情報を見逃す可能性もある。
また、利益相反の開示があっても内容が正確とは限らない。開示は誠実さの指標ではあっても、情報の質の保証にはならない。
評価フレームワークは「リスクの低いものを選ぶ」ためのフィルターであって、安全性を保証するツールではない。複数の軸でグレーな部分が多い発信については、依存度を下げるという姿勢が現実的だ。
規律という観点から言えば、「一人のインフルエンサーの発言に乗る」という行動様式そのものにリスクがある。情報源の分散——適時開示(TDnet)、有価証券報告書(EDINET)、複数の独立した分析——を組み合わせることが、情報依存度を下げる基本的な方法だ。
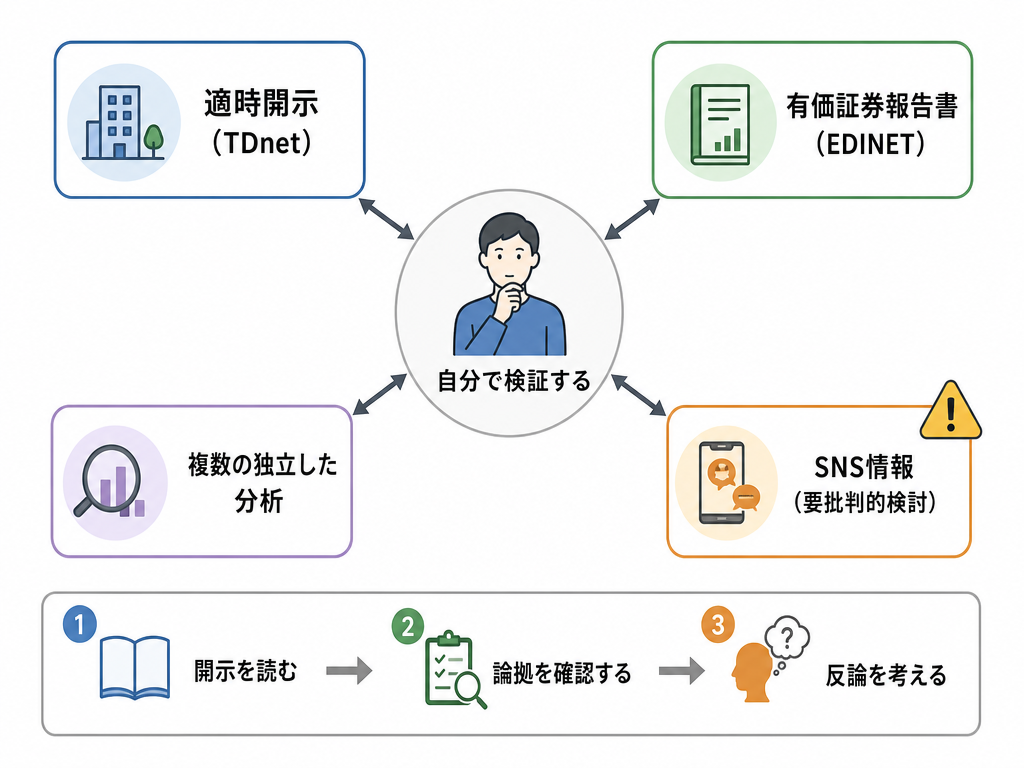
特定の発信者への依存が深まると、その発信者のポジションバイアスに自分の判断が引っ張られるようになる。「あの人が言うから」という判断プロセスは、相場において最も危険な思考回路のひとつだと言える。
自分で開示情報を読み、論拠を確認し、反論を考える——その一手間が、煽り情報に乗せられることへの最大の防御になる。SNS投資情報の評価は、最終的には受け手の批判的思考力にかかっている。
関連一次ソース: – 金融庁「無登録で金融商品取引業を行う者に対する注意喚起」(www.fsa.go.jp):登録業者の確認方法と無登録業者への警戒喚起を公表。本文の登録確認・法的境界線の論点と対応する – 証券取引等監視委員会「不公正取引への対応」(www.sesc.go.jp):相場操縦・風説の流布等の課徴金事例・調査結果を公表。本文の仕手的情報拡散パターンの典型事例として参照できる – 日本投資顧問業協会(www.jiaa.or.jp):会員登録業者の検索・苦情相談窓口。登録業者かどうかの実務的な確認先として活用できる
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。