投資顧問ランキングのカラクリ|金融庁登録・広告表示を自分で確認する手順
仕手・テーマ株ウォッチ 編集部
仕手・テーマ株ウォッチ

ザラ場中に突然「特別買い気配」の表示が出て、指値を入れても約定せずに株価が切り上がっていく――そういう経験が一度でもある人には、特別気配がどれだけ厄介か分かるはずだ。特別気配は取引所が意図的に「一時停止」をかける制度であり、対応の仕方を誤ると取り残されるか、あるいは高値を掴んだまま逃げ場を失う。
特別気配(とくべつけはい)とは、ある銘柄の買い注文と売り注文が著しく不均衡になり、現在の価格帯では売買が成立しない状態が続くとき、取引所が価格を段階的に引き上げ(または引き下げ)ながら均衡を探るプロセスを指す。
東京証券取引所の売買システムでは、注文の不均衡が生じると即座に約定させず、まず「特別気配」として気配値を更新しながら一定時間待つ。具体的には、不均衡の方向に応じて気配値を一定幅ずつ動かし、対抗注文が集まってくるのを待つ仕組みだ(日本取引所グループが公表している売買制度・売買審査に関する資料で詳細を確認できる)。
買い注文が売り注文を大幅に上回る場合は「特別買い気配」、逆の場合は「特別売り気配」と呼ぶ。いずれも、最終的に一定量の対抗注文が集まった時点で「板寄せ」によって約定する。
誤解されやすいのが、ストップ高やストップ安と特別気配の区別だ。
東証には「値幅制限」と呼ばれるルールがあり、前日終値を基準に1日に動ける価格の上限・下限が設定されている。値幅は株価水準に応じて段階的に定められており、前日終値が低い銘柄ほど絶対額の制限は小さく、高値銘柄ほど大きい。
実務で頻繁に混乱が起きるのはこの区別だ。「特別買い気配が出ている=必ずその日中に約定する」は誤りであり、ストップ高の特別気配が続いた場合、その日の取引時間内に売り注文が十分集まらなければ未約定のまま終わる。
特別気配は、どんな銘柄にでも起きうるが、出現頻度が高い局面はある程度パターン化できる。
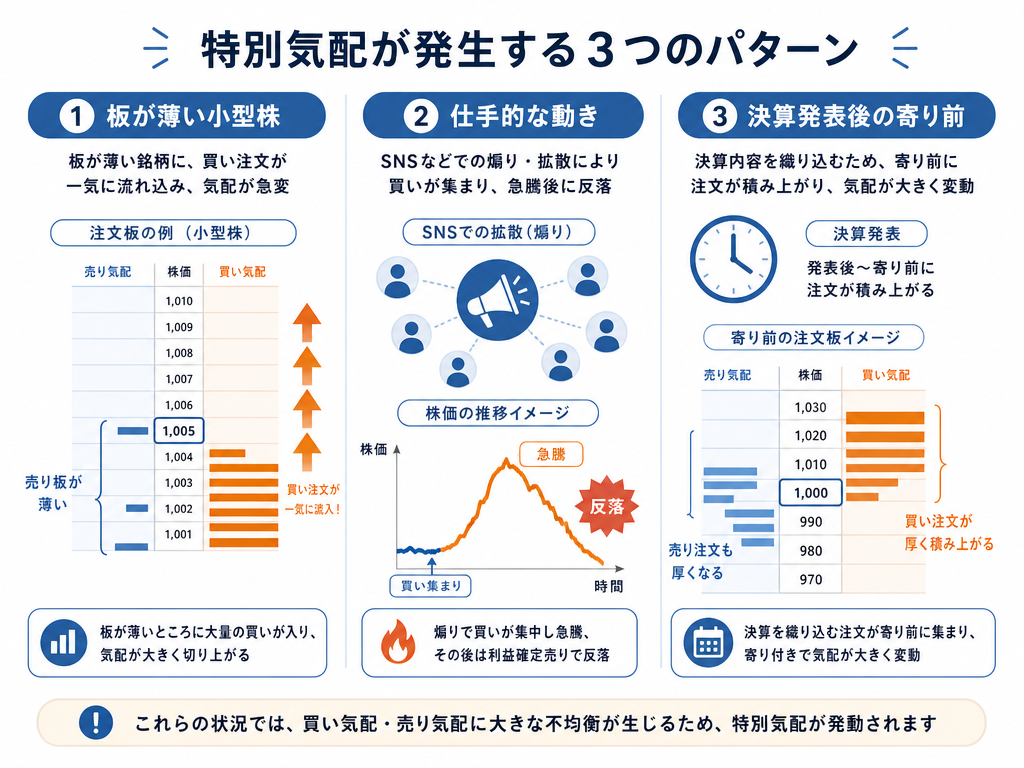
材料・テーマが出た直後のスモールキャップ
時価総額が小さく、普段の出来高も薄い銘柄に、業績の大幅な上方修正や提携の発表が出た場合、買い注文が殺到して板が薄い状態で特別気配に入りやすい。板が薄いということは、ほんの数十万円の注文でも気配値が大きく動くということでもある。
仕手的な動きがある銘柄
SNS・掲示板・メルマガ等を通じた組織的な買い煽りが発生している銘柄では、短時間で大量の成行買い注文が出て特別気配になることがある。このパターンで怖いのは、煽りが終わると逆に売り注文が殺到して特別売り気配に転じる展開だ。特別買い気配で追いかけた後に出口を失う、という典型的な「後乗り被弾」が起きやすい。
決算発表後の寄り前・場中
決算内容が市場予想を大きく上回る、あるいは大幅に下回る場合、翌朝の寄り付きが特別気配から始まることがある。この局面では、前日の引け後からすでに注文が積み重なっており、気配値の更新スピードを見ながら対抗注文の厚みを読む作業が必要になる。
特別気配が出ている間、気配値は一定のインターバルで更新される。東証のシステムでは、特別気配中の気配値更新は連続約定方式(ザラ場中の通常取引)とは異なり、一定時間ごとに段階的に動く仕組みになっている(詳細は日本取引所グループの売買制度に関する公表資料を参照)。
気配値が動くたびに対抗注文がどれだけ集まるかを見ながら、「あとどの程度の価格水準まで動けば約定しそうか」を推測するのが板読みの作業になる。ただし、その推測はあくまで推測であり、急に対抗注文が引き上げられて気配が更に動くこともある。
約定が成立するのは「板寄せ」のタイミングで、この時点では原則として一つの価格で不均衡の解消分が約定する。特別気配から板寄せになる瞬間は値が飛ぶため、指値の位置によっては約定しないケースもある。
特別買い気配を見て「上がるから乗らなければ」と成行で飛び乗るのは、仕手株・煽り株の典型的な失敗パターンだ。特別気配が出ている理由が一時的な需給の偏りや煽りによるものであれば、板寄せ直後に需要が消えて急落することがある。ジェシー・リバモアが言い続けたことの一つは、「価格が動いているからといって、その動きに理由があるとは限らない」という戒めに近い視点だ。特別気配はあくまで「今の注文が一方向に偏っている」という事実を示しているにすぎず、その先の方向を保証するものではない。
特別気配中に指値を入れると、板寄せが予想より高い価格で成立した場合、意図せず高値で約定することがある。特別買い気配中に買い指値を入れておくと、気配が上に飛んで自分の指値より高い水準で板寄せになっても、約定価格は自分の指値の範囲内で収まる(指値注文は指値以上の価格では約定しない)という基本は守られるが、約定しなかった場合にキャンセルし忘れてそのまま残ってしまうケースもある。成行注文は特に扱いに注意が必要で、特別気配中の成行は「どこで約定するか分からない」という前提で使う必要がある。
ストップ高の特別買い気配で引けた銘柄を、「翌日以降に上がるだろう」と期待して保有し続けるのは一つの戦略として存在するが、翌日ギャップダウンして始まるケースも過去には多くみられる。ストップ高翌日の値動きは不確実性が高く、過去の傾向から「必ずこうなる」とは言えないことを前提に置くべきだ。
特別気配制度の目的は、極端な注文の偏りを一時的に緩和し、より公正な価格形成を促すことにある。しかし制度として万能ではない。
価格形成の公正性への疑問
板が非常に薄い銘柄では、特別気配からの板寄せ後も出来高が極端に少ない状態が続くことがある。こうした銘柄では、わずかな注文が相場を動かすため、大口や組織的な注文が入ると価格が実態と乖離したまま形成されやすい。
開示との連動
適時開示が出て特別気配が発動するケースでは、情報の伝達速度や投資家間の情報格差が問題になることがある。証券取引等監視委員会(SESC)は内部者取引(インサイダー取引)や相場操縦の監視を行っており、特別気配の背景にある売買には事後的に調査が入ることもある(証券取引等監視委員会のウェブサイトで過去の課徴金事例が公表されている:https://www.sesc.go.jp)。
制度の継続的な見直し
東証は売買制度について継続的に見直しを行っており、値幅制限の幅や特別気配の運用ルールは改訂されることがある。現在の正確なルールは日本取引所グループの公式資料(https://www.jpx.co.jp)で確認するのが確実だ。
特別気配は「相場の異常な興奮状態」の表れであることが多い。異常な興奮の中で参加するかどうかは、自分の売買ルールと損切りラインを事前に決めているかどうかにかかっている。
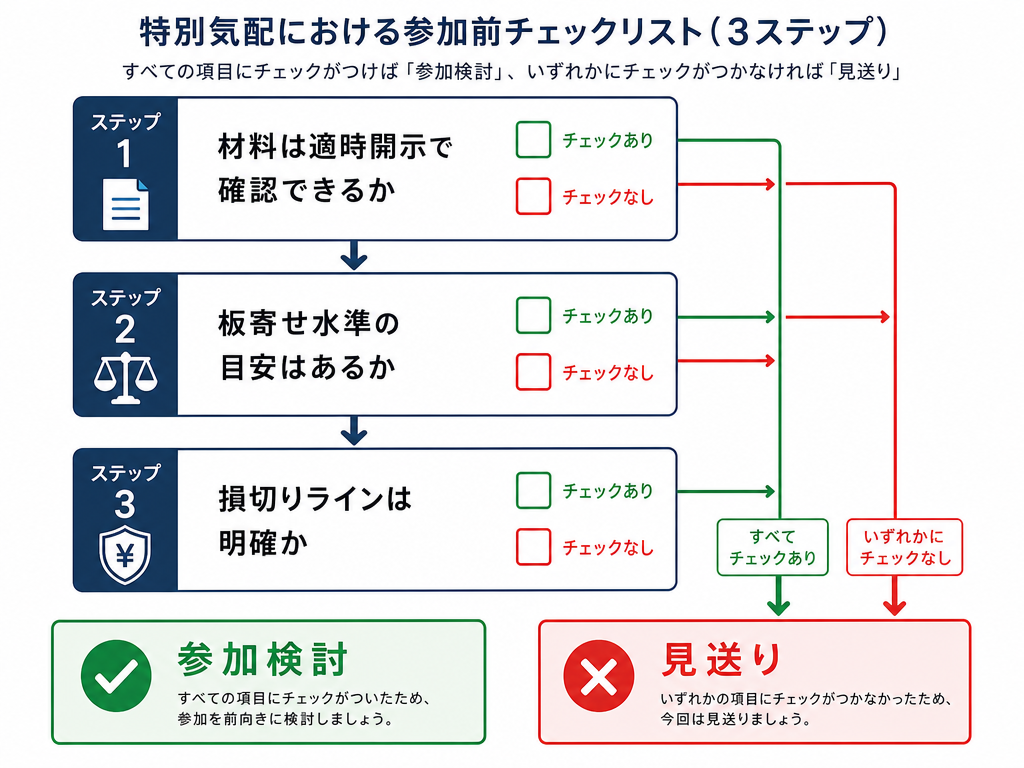
特別気配が出た瞬間に何となく「乗り遅れてはいけない」という焦りで動くのは、最も避けるべき行動パターンだ。その焦りが最も有効に機能するのは、相場を動かしている側にとって都合が良い時――つまり、後乗りの参加者が増えたところで売り圧力が増す構造に巻き込まれる時だ。
実務での基本的な確認事項として: – その銘柄が特別気配に入った理由(材料)が適時開示(TDnet)で確認できるか – 板の厚みと出来高から、どの程度の水準で板寄せが起きそうかの目安があるか – 仮に約定した後、損切りラインをどこに置けるかが明確か
これらが曖昧なまま参加するのは、ルールではなく感情で動くことと同義だ。規律のない参加は、特別気配という制度を「リスクが集中する場所」に変えてしまう。
特別気配の仕組みを理解することの目的は「乗り方を知ること」ではなく、「どういう状況で相場が不安定になるかを知ること」にある。その理解が、相場に長く居続けるための土台になる。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。