SQ・先物・オプション取引のリスク表示義務と顧客保護の実態
仕手・テーマ株ウォッチ 編集部
仕手・テーマ株ウォッチ

上場廃止が近い株は、ときに「最後の賭け」として注目を集める。煽り系SNSや投資情報サービスが「復活期待銘柄」などの言葉で取り上げ、出来高が急増するケースは過去にも繰り返されてきた。しかし、監理銘柄・整理銘柄の制度を正確に理解していれば、そこに潜む構造的なリスクが見えてくる。
監理銘柄(かんりめいがら)とは、上場廃止基準に該当するおそれがある、または上場廃止基準に該当するかどうかを確認する必要があると取引所が判断した際に指定される区分だ。日本取引所グループ(JPX)の規程に基づき、東京証券取引所が指定する。
端的に言えば、「この銘柄は上場廃止になるかもしれないので、投資家は注意してください」という警告フラグである。
監理銘柄に指定された銘柄は、引き続き売買できる。取引停止ではない。ただし、証券会社によっては信用取引の新規建てを制限するケースがある点には注意が必要だ。
整理銘柄(せいりめいがら)は、上場廃止が正式に決定した銘柄に指定される区分だ。上場廃止の決定後、実際に廃止されるまでの間(一般に数週間程度)、投資家に売却の機会を与えるために売買が継続して行われる期間に相当する。
整理銘柄に指定された段階では、上場廃止の判断はすでに確定しており、制度上は原則として「復活期待」を前提にする局面ではない。
監理銘柄の指定事由は多岐にわたる。東証の上場廃止基準に基づけば、代表的なものは以下の通りだ。
整理銘柄の指定事由は上場廃止の確定そのものだ。監理銘柄からそのまま整理銘柄に移行するケースもあれば、監理銘柄を経ずに直接整理銘柄になるケースもある(例:上場廃止基準への抵触が明白な場合)。
制度の詳細はJPX(日本取引所グループ)の上場制度・上場廃止基準、および監理銘柄・整理銘柄の指定一覧(https://www.jpx.co.jp)で確認できる。
監理銘柄・整理銘柄に指定されると、証券会社のシステム上で銘柄名の横に「監」「整」などの表示が付く。これは投資家への情報提供として機能しているが、知らずに保有している個人投資家が相当数いるのも実情だ。
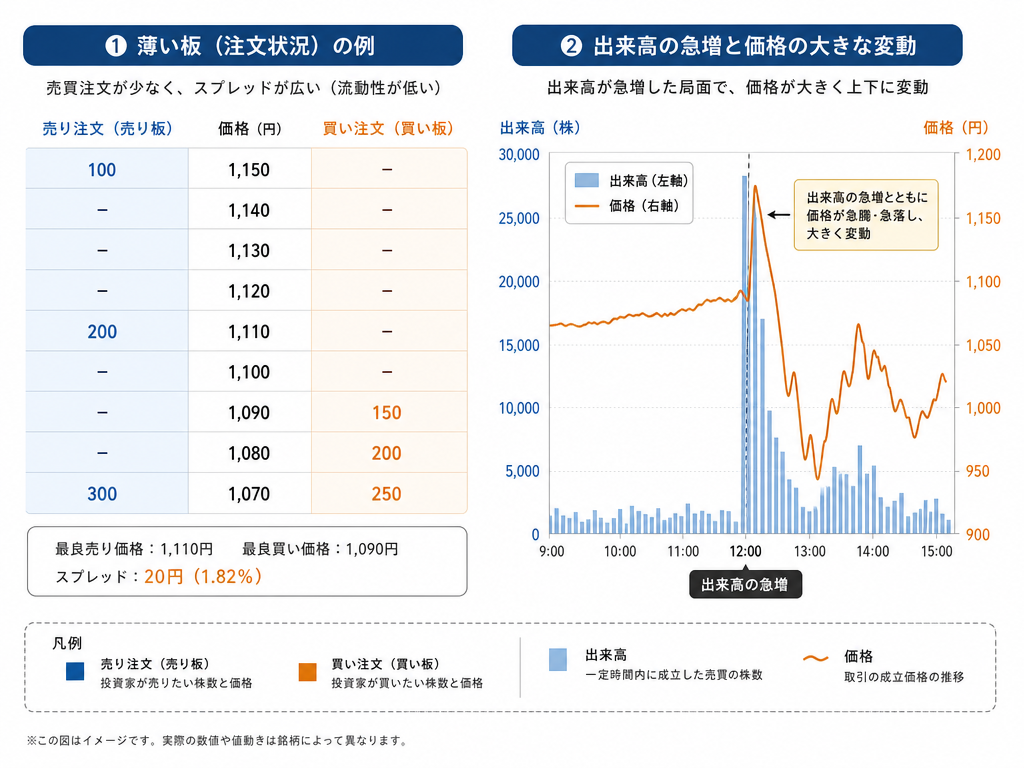
ザラ場での動きという観点では、監理銘柄指定直後に急激な出来高増加を伴うことがある。理由は二つある。一つは不安を感じた保有者の売り。もう一つは、その混乱に乗じた短期筋や情報発信者による思惑的な売買だ。
板が薄い銘柄では、少量の注文で価格が大きく動くことがある。これを「板の薄さを利用した値幅取り」として仕掛ける動きは、こうした銘柄に特に起きやすいと言える。ただしこれはあくまで過去に観察されてきたパターンであり、個々の局面で同様の動きが生じるとは限らない。
整理銘柄は上場廃止が決まった後の換金期間だ。この段階での取引は、本来「保有者が売り抜ける機会を得る」という投資家保護的な目的がある。しかし裏を返せば、情報格差がある局面でもある。
整理銘柄の期間は一般に短い(数週間程度が目安とされるが、事由によって異なる)。期間終了後は証券取引所での売買ができなくなる。上場廃止後も会社が存続する場合は株式自体は消滅しないが、換金性は著しく低下する点を理解しておく必要がある。
実務上、最も警戒すべき点はここにある。
監理銘柄・整理銘柄は、一部の情報発信者や無登録の投資助言的サービスが活動しやすい舞台になりやすい。理由は明快だ。
第一に、「廃止が取り消される可能性」という不確実性がある。監理銘柄の段階では、上場廃止基準に該当しないことが確認された場合や、指定事由が解消された場合には、指定が解除されることも制度上ありえる(ただし実際の解除事例は多くない)。この「かもしれない」という余地が、「復活期待」という物語を作りやすくする。
第二に、流動性が著しく低下した状態では、少ない資金で価格を動かしやすい。特に板が薄くなった状態は、特定の情報発信と組み合わせることで価格操作に近い動きを演出しやすい構造になりうる。
第三に、追い詰められた保有者心理がある。長期保有者が損失を抱えている場合、「もしかしたら助かるかも」という希望にすがりやすい。この心理的な脆弱性が、根拠の乏しい情報に対する判断力を鈍らせる。
金融商品取引法に基づく投資助言・代理業の登録を受けていない業者が、特定銘柄について「値上がりを断定的に示唆する言い回し」を使って情報を発信することは、無登録業者による違法な投資助言に当たる可能性がある。金融庁や証券取引等監視委員会(SESC)は、こうした行為に対して継続的に調査・監視を行っている。業者の登録の有無は金融庁の登録業者一覧(https://www.fsa.go.jp)または日本投資顧問業協会(https://www.jiaa.or.jp)で確認できる。
過去にあった事例の傾向として、監理銘柄指定時に一時的な出来高急増と価格の乱高下が生じ、その後整理銘柄を経て上場廃止に至ったケースは複数確認されている。
特に以下のパターンが繰り返し見られてきた(あくまで過去の傾向であり、将来の個別銘柄の動きを保証するものではない)。
パターン1:債務超過による廃止への流れ 財務状態が急速に悪化した企業が監理銘柄に指定された後、再建計画が不調に終わり整理銘柄を経て廃止。この過程で「スポンサー候補がいる」「増資計画がある」といった確認できない情報が流れ、一時的に価格が戻す場面が生じたケースがある。最終的には廃止。
パターン2:虚偽記載による突然の廃止 不正会計・虚偽記載が判明した企業では、監理銘柄指定から整理銘柄への移行が比較的速いペースで進んだ事例がある。投資家が状況を把握する時間的余裕が乏しいため、特に注意が必要な事由と言える。
パターン3:指定解除による「復活」への過剰期待 監理銘柄指定後に指定事由が解消されて指定解除されたケースが過去にある一方で、こうした事例が例外的であるにもかかわらず「解除期待」が過度に煽られた局面も見受けられた。解除事例の絶対数は廃止事例に比べて少ないとされるが、正確な比率は個別の時期・市場環境によって異なる。
ここまでリスクを中心に述べてきたが、「監理銘柄・整理銘柄を取引してはいけない」という話をしているわけではない。制度の枠内で売買は可能であり、リスクを理解した上での判断はそれぞれの自由だ。実際、整理銘柄の換金相場を流動性リスク込みで割り切って取引する短期売買者も存在し、そうした取引自体が違法というわけではない。
ただし、以下の点は正確に理解しておく必要がある。
監理銘柄が必ずしも廃止に向かうわけではない 制度の趣旨から言えば、監理銘柄は「廃止基準への抵触を確認中または改善を見届ける期間」という側面がある。指定事由が解消されれば指定解除もありうる。ただしそれを「復活の根拠」として過度に楽観視することと、事実として改善計画の進捗を公開情報から冷静に読むことは、まったく異なる行為だ。
流動性リスクを過小評価しやすい 平常時に流動性があった銘柄でも、整理銘柄の段階では流動性が著しく低下することがある。「いざとなれば売れる」という前提が通じない局面が生じうる点は、常に念頭に置くべきだ。
信用取引の制限に注意 証券会社は監理銘柄・整理銘柄に対して信用取引の新規建てを制限・禁止することがある。場合によっては追加保証金の請求につながることもある。規程は各証券会社によって異なるため、取引前に欠かさず確認すること。
廃止後の株式の扱い 上場廃止後も会社が存続する場合、株式は株主名簿上は保有されているが、東証での売買はできなくなる。相対取引(非上場株式の取引)は可能な場合もあるが、換金性・価格形成の透明性は大幅に低下する。会社が倒産した場合は、株主の権利は債権者に後回しとなる優先順位の問題もある。
監理銘柄・整理銘柄の制度を正確に理解した上で、実務的な判断軸として以下を提示する。
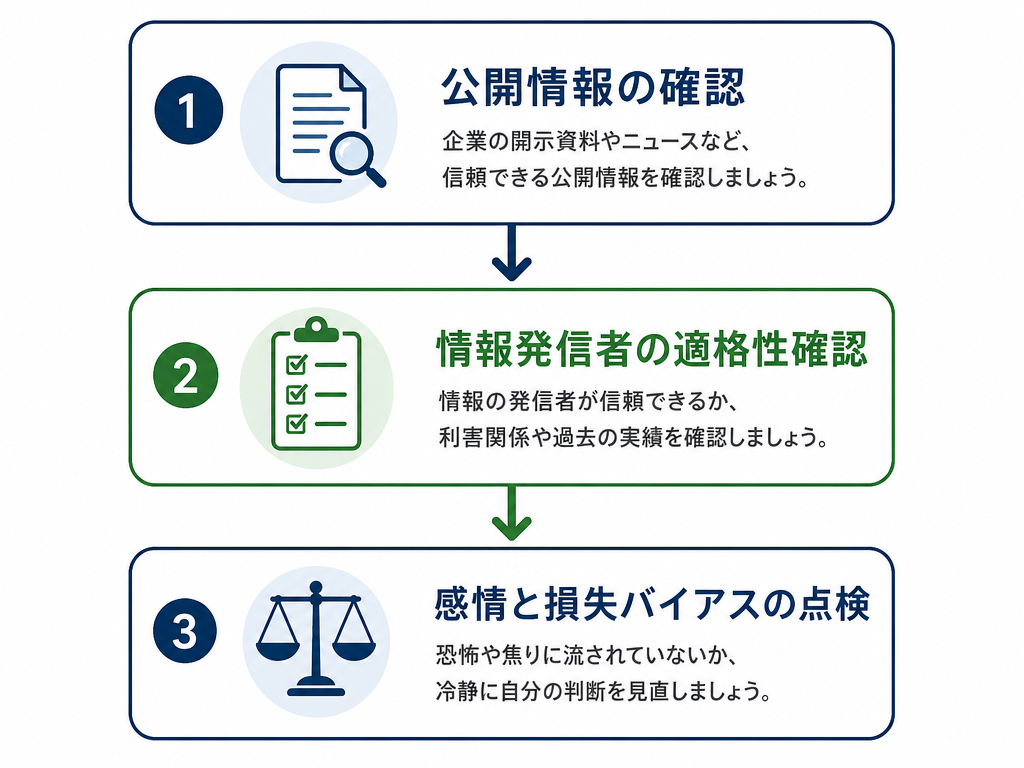
まず、出所不明の「復活情報」を信じる前に、適時開示(TDnet)と有価証券報告書(EDINET)で公開情報を自分の目で確認することが起点になる。スポンサー交渉の進捗、増資計画の有無、監査法人の意見——これらは上場企業であれば適時開示制度の下で開示される情報だ。
次に、情報発信者が金融商品取引法に基づく投資助言・代理業の登録を受けているかどうかを確認することも一つの習慣だ。無登録の業者がSNSや有料グループで特定銘柄の値上がりを断定的に示唆する言い回しを使って情報提供する行為は、違法となりうる。金融庁の登録業者一覧()で確認できる。
そして最も根本的なことを言えば、「損失が出ている状態での感情的な判断」に最も気をつける必要がある。含み損を抱えた銘柄が監理銘柄になった局面で「あと少し待てば戻るかも」と思う心理は自然だ。しかしその心理状態こそが、煽り業者や仕手筋が最も利用しやすいものだ。市場心理の古典的な教えとして、希望という感情こそが判断を最も曇らせると繰り返し説かれてきた——リバモアの語録として伝えられる言葉にも、その趣旨のものがある——が、この局面に最もよく当てはまる。
規律を持った売買者は、ルールを決めている。「監理銘柄指定時に保有継続の条件を再点検する」「整理銘柄に移行した場合の対応方針を事前に決めておく」——そうした明文化された自分ルールが、感情に支配される前に機能する。相場で生き残ることと、一発逆転を狙うことは、多くの場合両立しない。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。