分散投資の基本と限界:「分ければ安全」という誤解を解く
黒木 弦
仕手・テーマ株ウォッチ
SNSに「あの会社、近々TOBが入るらしい」と書いた。それが根拠のない情報だったとき、その行為は犯罪になりうる。風説の流布は「嘘をついてはいけない」という道徳的な話ではなく、金融商品取引法が刑事罰を科す不公正取引の一つだ。問題は、何が「嘘」で何が「見解」なのかが、実務の現場でひどくあいまいになりやすいことにある。
金融商品取引法第158条は、有価証券の募集・売出し・売買その他の取引等のため、または有価証券等の相場の変動を図る目的をもって、風説を流布し、偽計を用い、または暴行・脅迫をすることを禁じている。違反した場合は10年以下の懲役もしくは1000万円以下の罰金、またはその両方が科されうる。法人については両罰規定により7億円以下の罰金が科されうる。なお、罰則の詳細・最新の条文については金融庁(www.fsa.go.jp)の公表資料で確認することを勧める。
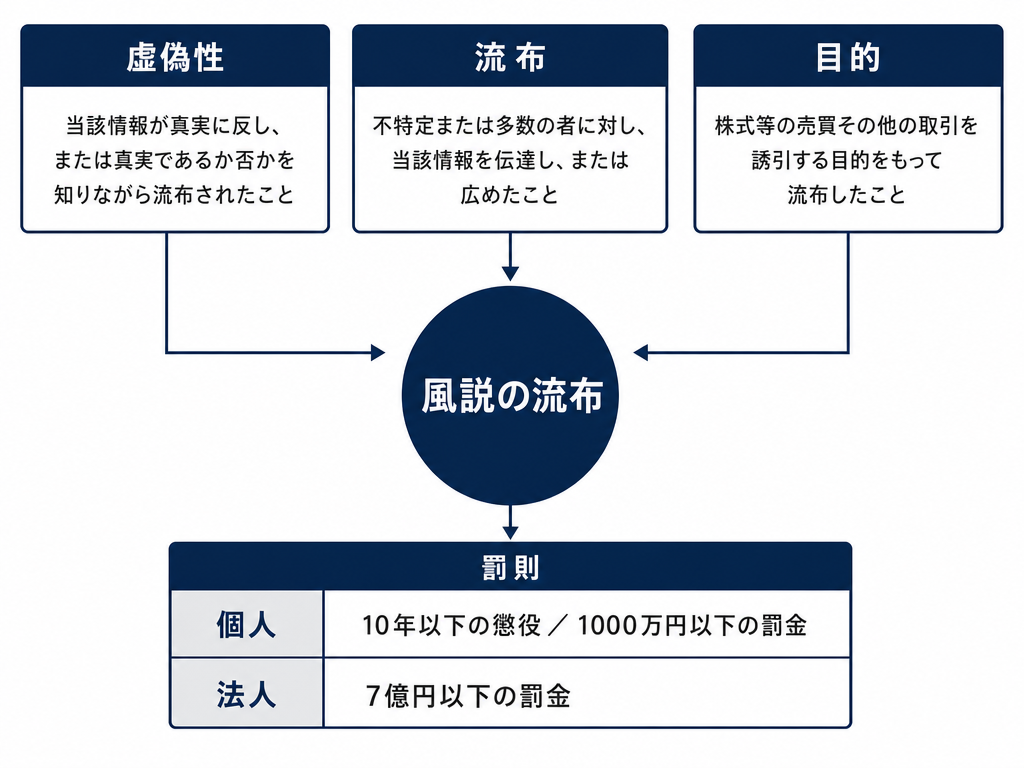
ここで「風説」とは、相場変動を目的として流布される虚偽の情報と一般に解釈されている。三つの要素が揃うことで構成要件を満たすとされる。
ただしこの「目的」の要件については、当局による解釈・立証の積み重ねが判断基準を形成しており、明文上の定義は条文だけでは完結しない部分がある。証券取引等監視委員会(SESC)が公表する課徴金事例や刑事告発事例を見ると、「目的」の認定においては情報発信のタイミング、発信者の保有ポジション、その後の株価動向などが総合的に考慮される傾向がある。
過去に摘発・課徴金の対象となった事例や当局の注意喚起に繰り返し登場する類型を整理すると、大きく三つのパターンに分けられる。
最も古典的な手口だ。特定の銘柄を買い集めた後、その銘柄に関する根拠のない好材料——例えば「大手との提携が決まった」「新薬が承認される見込みだ」——をSNSや匿名掲示板に投稿し、株価が上昇したところで売り抜ける。この一連の流れは、相場操縦(金融商品取引法第159条)と風説の流布が組み合わさった形になる場合が多い。
証券取引等監視委員会の公表事例を見ると、個人投資家がTwitter(現X)などのSNSを使って類似の行為をしたとして課徴金納付命令の対象となったケースが複数存在する(SESCの課徴金勧告一覧)。「匿名だから大丈夫」という認識は甘い。IPアドレスや取引記録の照合により、発信と取引の関係が調査対象となる可能性は十分にある。
方向が逆になる変形パターンだ。空売りを仕掛けた後に「あの会社は粉飾決算をしている」「融資が打ち切られる」といった根拠のない悪材料を流し、株価を下落させて利益を得る。ショートセラーによる企業批判が社会的に注目されることがあるが、公開情報・法定開示資料に基づく批判的分析と、事実無根の情報を意図的に流すことの間には、法的に大きな隔たりがある。
投資顧問を名乗る業者や、登録のない情報販売業者が、会員向けに「内部情報だ」「確実な筋から入った」などと称して特定銘柄の情報を配信するケース。この場合、情報の虚偽性に加えて、金融商品取引法に基づく投資助言・代理業の登録なしに助言業務を行うことが同時に問われることが多い。金融庁の「無登録で金融商品取引業等を行う者の名称等の公表について」のような注意喚起ページ(www.fsa.go.jp)を定期的に確認すると、こうした業者の実態を把握する助けになる。
風説の流布を巡る最も難しい問題は、正当な意見表明・アナリスト的な分析と、違法な情報流布の境界線がどこにあるか、だ。以下の三つの問いが実務的な判断軸になると考えられる。
「この会社のビジネスモデルは長期的に持続可能だと思わない」は意見だ。「この会社は来月資金繰りが詰まって倒産する」は事実の主張として受け取られる。同じ悲観的な見立てでも、前者は(その根拠次第で)正当な分析の範囲に収まりうるが、後者は虚偽であれば風説の流布に問われるリスクが生じる。
発信する際に「〜と思われる」「〜の可能性があるのではないか」とヘッジを入れることは、単なる言葉遊びではなく、発信者自身の認識と情報の性格を明確にする意味がある。ただし、明らかな事実無根の情報にヘッジ語をまとわせても法的リスクが消えるわけではない点に注意が必要だ。
リバモアが記したように、相場で生き残るには自分のポジションと行動の動機を常に自覚することが求められる。法的な観点で言えば、自分が大量に保有する銘柄の好材料を匿名で拡散すること、または自分が空売りしている銘柄の悪材料を流すことは、「目的」の要件を満たすと判断されるリスクを著しく高める。
当局は取引記録と発信記録を突き合わせて調査する。「ポジションを持ちながら情報を発信した」という事実は、目的の認定において重要な状況証拠になりうる。
法定開示情報(有価証券報告書・決算短信・適時開示)や、公開されているプレスリリース、報道機関の記事を根拠に分析・意見を述べることと、「〇〇から聞いた未確認情報」を不特定多数に向けて事実として流すことは、根本的に性格が異なる。
後者の「未確認情報」がたまたま正しかった場合でも、虚偽の認識なく流せば問題がないとはならない。情報の虚偽性の判断は発信時点の事実関係に基づく。また、「誰かから聞いた」という場合、その情報源がインサイダー情報(未公表の重要事実)であれば、別途インサイダー取引規制の問題が生じる。
SNSが普及する以前、風説の流布には相応のコストと手間がかかった。電話、ファックス、対面での口コミ——いずれも規模に限界があった。今は個人が一瞬でフォロワー数万人に情報を届けられる。これは正当な情報発信・分析の裾野を広げた一方で、虚偽情報の伝播速度と規模を桁違いに高めた。
もう一つ、「自分が流したのではなく、他者の投稿をリポストしただけ」というケースがある。この場合の法的リスクについては、事案ごとの状況に依存するが、虚偽情報だと認識した上でリポストすれば、流布への加担と見なされるリスクがないとは言い切れない。「知らなかった」が通用するかどうかは、実際にはその人物の関与度合いや意図の立証に依存する。
板の薄いマイクロキャップ銘柄で特に注意が必要だ。発行済み株式数が少なく、日常の出来高が極めて小さい銘柄では、わずかなSNS投稿が株価に目に見える影響を与えることがある。そのような銘柄についての情報発信は、意図の有無にかかわらず、当局の目に留まりやすい。過去の課徴金事例でも、マイクロキャップ銘柄絡みのSNS投稿が対象となったケースは少なくない。
投資情報界隈では、根拠を示さず特定銘柄の値上がりを断定する言い回し、あるいは「絶対に上がる材料が出た」「内部情報によれば〜」といった煽り文句が後を絶たない。こうした表現は、投資家の判断を歪める情報として風説の流布の構成要件に触れる可能性を持つだけでなく、金融商品取引法に基づく投資助言・代理業の登録なしに助言業務を行うことにも該当しうる。
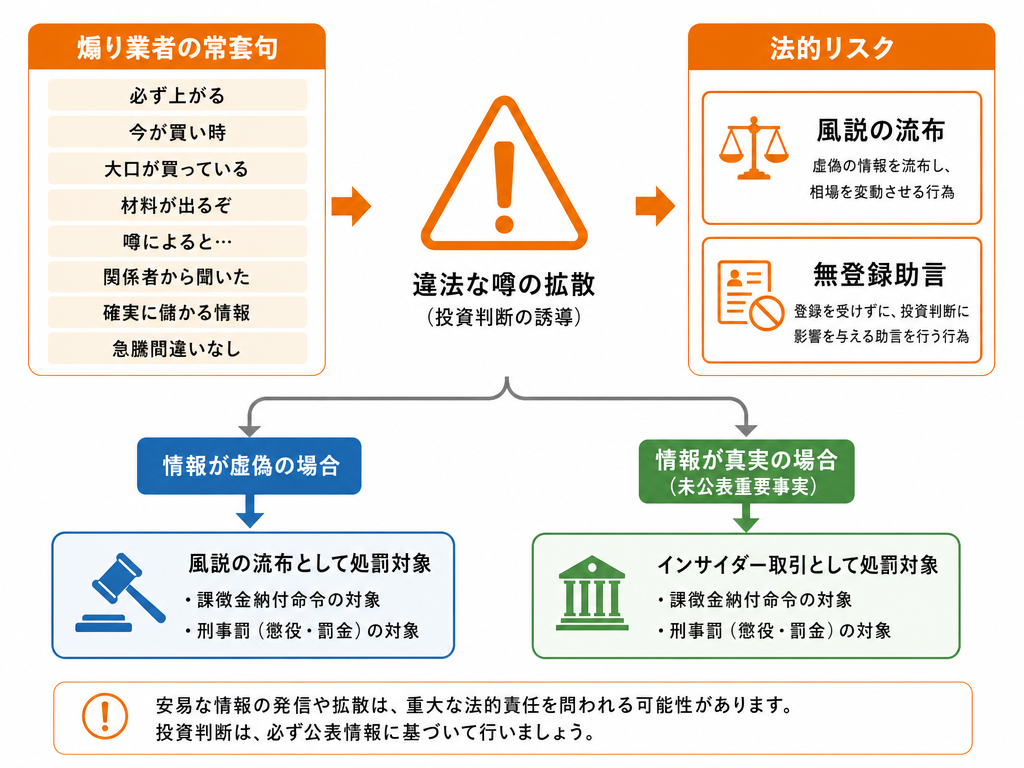
登録を受けた正規の投資顧問業者かどうかは、金融庁の登録業者一覧(www.fsa.go.jp)や日本投資顧問業協会の会員検索(www.jiaa.or.jp)で確認できる。「登録している」と自称していても、実際の登録状況を自分で確認する習慣を持つことが重要だ。
「内部情報だから非公開で共有する」という形式をとる情報商材も同様に危険だ。その情報が本当に未公表の重要事実であれば、発信者のみならず受け取って取引した側もインサイダー取引として問われうる。情報が虚偽であれば風説の流布だ。いずれの方向にも罠がある。
正直に言えば、風説の流布の認定には相当のグレーゾーンが残る。
アナリストが発行するリポート、著名投資家のSNS発言、調査機関の見解——これらも広義には相場に影響を与えうる情報であり、実際に株価が動くことがある。しかし、公開情報に基づいた誠実な分析であれば、結果的に予測が外れても風説の流布には通常当たらない。区別のポイントは「虚偽かどうか」と「目的が相場操縦にあるかどうか」だ。
また、企業の公式発表より先に「情報が漏れた」ケースで、その情報がたまたま正しかった場合、流布者がどこからその情報を入手したかという問題が生じる。適切な情報管理を怠った企業側の責任と、情報を受け取って流した者の責任は、法的には別に論じられる。
「冗談のつもりだった」「フィクションとして書いた」という抗弁も、受け取る側が事実として認識し、取引行動に影響を及ぼした場合には法的な帰結が変わりうる。特に「〇〇の株価が動く」「どこそこが買収される」という具体的な内容を含む「ネタ」は、掲示板やSNSでの誤解を招くリスクが高い。
相場には常に、情報の非対称性を利用しようとする参加者がいる。グレアムが『賢明なる投資家』で記したように、市場は短期では投票機械として機能し、人々の感情と情報の扱いが価格を動かす。風説の流布はその性質を悪用した行為だ。
個人投資家が自分を守るために持つべき視座は、以下の点に尽きる。
受け取った情報については、その情報が法定開示(EDINET・TDnet)や報道機関で確認できる内容かどうかを欠かさず確認すること。確認できない「内部情報」「確実な筋」は、それを根拠に取引判断をすること自体がリスクになる。
発信する側としては、自分のポジションと発信内容の関係を自覚し、事実の主張と意見・分析の区別を明確にすること。根拠のない情報を不特定多数に伝えることは、善意であっても法的リスクを生じさせる可能性がある。
市場に元手を確実に増やせる話などというものは存在しない。値上がりを断定する言い回しを使う情報源は、その動機を疑うことから始めるべきだ。規律とリスク管理を身につけた投資家は、煽り情報に踊らされる前に、まずその情報の出どころと目的を問う。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。