ストップ高翌日の挙動で分かる「本物の材料」と「煽り」の見分け方
黒木 弦
仕手・テーマ株ウォッチ

「登録済み投資顧問だから信頼できる」。そう言われたとき、あなたは何を確認するだろうか。登録番号の有無だけを見て安心してしまうなら、それは制度の半分しか理解していない。
株式や投資信託などの金融商品について、顧客に対して有償で投資判断を助言する行為は、金融商品取引法の規制対象となる。具体的には、「今後の相場動向」「特定銘柄の投資価値の判断」「売買のタイミングに関する意見」を継続的・反復的に顧客に提供し、それに対して報酬を得るのであれば、投資助言・代理業の登録が必要とされる。
根拠は金融商品取引法第29条だ。同条は、金融商品取引業を営もうとする者は、内閣総理大臣の登録を受けなければならないと定めている。この登録事務は実務上、各地の財務局(沖縄については沖縄総合事務局)が担当している。
無登録で投資助言業を行うことは金商法違反であり、刑事罰の対象にもなり得る。証券取引等監視委員会(SESC)は不公正取引や無登録業者への対応を担っており、過去にも複数の無登録業者への刑事告発や行政処分が行われている。
ここが最初のポイントであり、よくある誤解でもある。
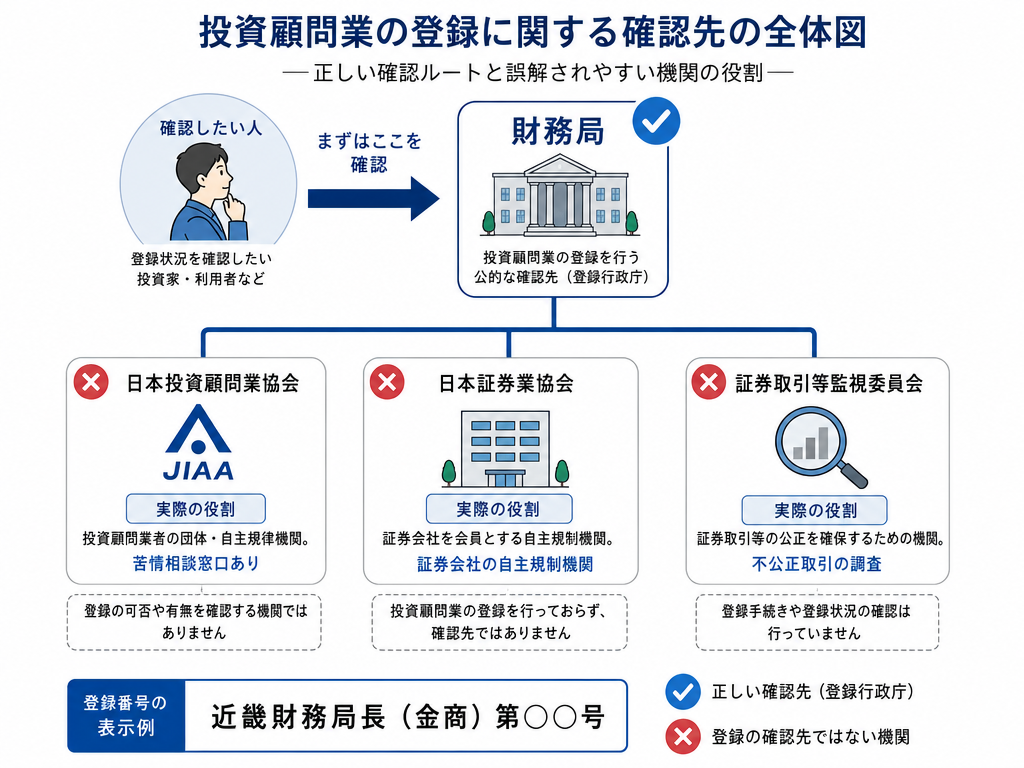
投資助言・代理業者の登録確認先は財務局であり、金融庁ウェブサイト(www.fsa.go.jp)内の「免許・許可・登録等を受けている業者一覧」ページから業者名や登録番号を検索できる。「近畿財務局長(金商)第◯◯号」のような形式で登録番号が付与されている。
誤解されやすいのは日本証券業協会との混同だ。日本証券業協会は、主に証券会社などを会員とする自主規制機関であり、投資顧問業者(投資助言・代理業者)の登録確認先そのものではない。また、証券取引等監視委員会は不公正取引への対応・調査が主な役割であり、業者の登録確認を行う機関ではない。
投資顧問業を営む業者について、その信頼性や苦情相談窓口を持つ機関としては日本投資顧問業協会がある。同協会(www.jiaa.or.jp)では、会員業者の検索や苦情・相談窓口を提供しているが、非会員の登録業者も存在するため、「協会会員でない=無登録」とはならない点には注意が必要だ。登録の有無は財務局の登録業者一覧で確認するのが基本である。
登録を受けているということは、法定要件をひとまず満たして行政庁に届け出た事実を意味するにすぎない。登録審査では、欠格事由に該当しないこと、投資助言業務を適切に行うための人的構成・業務運営体制の整備、法令上必要な営業保証金の供託などが確認される。しかしこれらはあくまで参入時点の要件確認であり、「助言の質」「情報の正確性」「顧客本位の業務運営」を保証するものではない。
現実の問題として、登録を受けた後に問題行為を起こす業者もある。金融庁・財務局の行政処分事例を見れば、業務停止命令や登録取消しを受けた業者が一定数存在することが確認できる(金融庁ウェブサイト www.fsa.go.jp において行政処分の公表が行われている)。
「登録済み」という事実と「信頼できる業者か否か」は別の問いである。これを混同させることで、顧客に安心感を与えようとする業者には注意が必要だ。
実務の現場でよく見られる典型例として、いくつかのパターンがある。あくまで一般論としての記述だが、知っておく価値はある。
「情報提供」を名目にした助言 投資判断の助言を直接行うと登録が必要になるため、「情報提供に過ぎない」「参考データを届けるだけ」と位置づけ、実質的に特定銘柄の売買を促す内容を有償で提供するケースがある。法律の解釈上、「投資判断の助言」に当たるかは形式ではなく実態で判断されるとされている。
SNS・オンラインサロンを経由した助言 登録のないオペレーターが、SNSのダイレクトメッセージやクローズドなオンラインコミュニティで「この銘柄が動く」「今が動くタイミング」といった特定銘柄の購入を断定的に勧める決まり文句を配信するケースが増えている。これが有償(月額課金・一時払いの情報料など)であれば、実態として投資助言に該当する可能性がある。
「無料」期間後の有料移行 無料期間中は一般的な情報を流しておき、有料プランへの移行後に特定銘柄を示唆する構造のケースもある。無料か有料かの区分よりも、提供内容の実態が問題となる。
金融庁や国民生活センター(www.kokusen.go.jp)は、こうした投資・もうけ話に関するトラブル事例の傾向と注意喚起を定期的に公表している。無登録業者や詐欺まがいの情報商材に関する相談件数は、近年も高水準にあるとされる。
投資顧問ビジネスが仕手的な値動きと交わる構造について、市場参加者として触れておく必要がある。
過去の事例として見られてきたのは、特定の小型・低流動性銘柄を先に仕込んだ主体が、情報販売や有料メルマガ・SNS配信を通じて不特定多数の個人投資家に購入を促し、出来高と株価を人為的に押し上げた後に売り抜けるという構図だ。この構造は、無登録の投資助言行為(金商法違反)と相場操縦(金商法第159条)の双方に関わり得る。
板の薄い銘柄では、比較的小さな資金でも株価が大きく動く。短期売買をする者であれば、この特性が利用されやすい構造的な弱点であることは理解できるはずだ。特定の情報筋から「確実に動く」「数日以内に材料が出る」という文言を受け取ったとき——それが未公表情報の示唆であれば、受け取った側がインサイダー取引の問題に巻き込まれるリスクも否定できない。
リバモアは「ウォール街に新しいことは何もない」と表現したと伝えられるが、投資詐欺の構造もまた、時代と媒体を変えながら本質は変わらない。
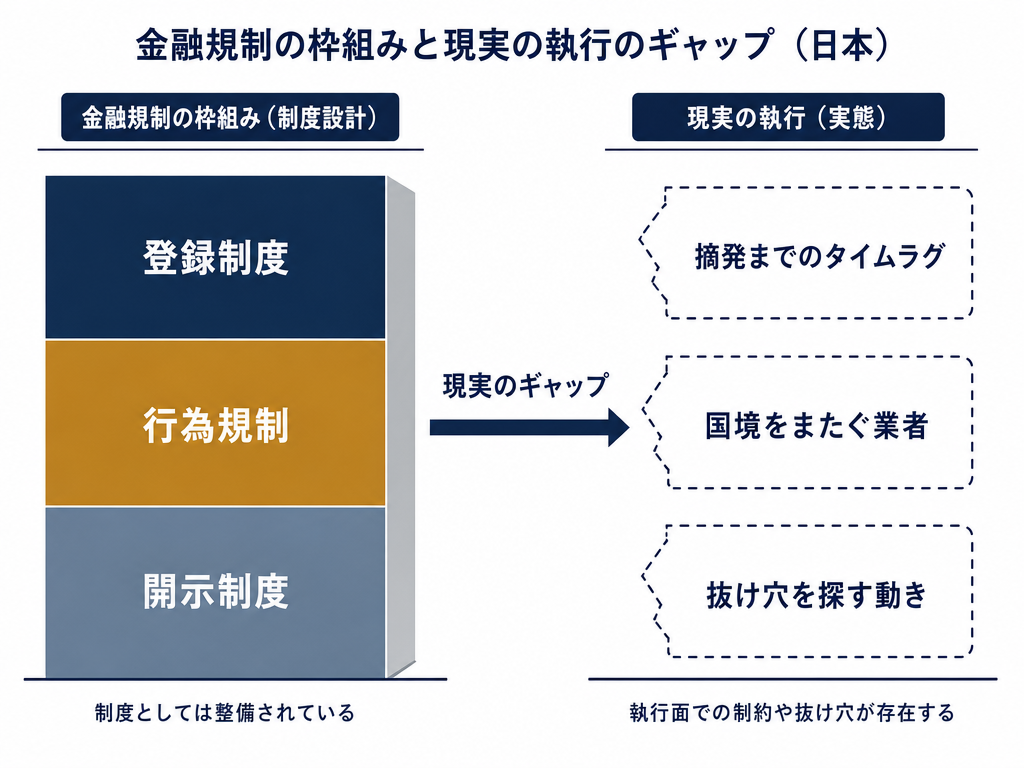
金融商品取引法は包括的な規制体系を持っており、登録制度・行為規制(断定的判断の提供禁止など)・開示制度が組み合わさっている。特に重要なのは「断定的判断の提供」の禁止であり、金融商品取引法第38条が定めるこの規制のもとでは、登録業者であっても「必ず上がります」「損はありません」といった表現を用いて顧客に投資を勧誘することは禁止されている。
しかし、規制の現実的な限界もある。
第一に、摘発には一定の調査期間と証拠蓄積が必要であり、被害が発生してから行政処分・刑事事件に至るまでにタイムラグがある。その間に被害は広がりうる。
第二に、国境をまたいだ業者——国内向けに日本語で情報を配信しながら法人実体を海外に置くケース——への対応は制度上難しい面がある。
第三に、規制の「抜け穴」を探す動きは絶えない。「投資スクール」「コンサルティング」「コーチング」という形式を取ることで、助言規制の適用を回避しようとするケースも見られるとされる。
実務的な整理として、正規の登録業者を利用する際にも確認しておくべき事項がある。
登録番号の実在確認 財務局の登録業者一覧で、業者名と登録番号が一致するかを確認する。番号を詐称するケースもゼロではないため、番号だけでなく業者名・登録財務局・登録年月日を照合することが望ましい。
報酬体系の透明性 報酬が「成功報酬」のみで構成されている場合、助言内容が報酬獲得に向かってバイアスを持ちやすい構造となり得る。契約前に報酬体系を書面で確認することは基本中の基本だ。
書面交付義務の確認 金商法上、投資助言・代理業者は契約締結前に契約締結前交付書面、契約締結後に契約締結時書面を交付する義務を負う。これらの書面交付を拒む業者は、制度の基本的な義務を守っていないことになる。
苦情対応の窓口 日本投資顧問業協会(www.jiaa.or.jp)は、会員業者に関する苦情・相談を受け付けている。非会員業者については、財務局や消費者庁、国民生活センターへの相談が窓口となり得る。
登録制度は、投資家が業者を選ぶ際の「最低限のフィルター」として機能するよう設計されている。しかし、フィルターの目は完全ではないし、フィルターをすり抜けたものがすべて安全というわけでもない。
短期売買の現場で繰り返し見えてくるのは、「確かな情報」「登録済みだから安心」という言葉で人を安心させ、その隙に利益を抜く構造だ。情報の送り手が誰で、どういう経済的インセンティブを持っているかを常に問い続けることが、制度理解の先にある実践的な防衛線になる。
登録の有無は確認する。そのうえで、業者の行為規制・報酬体系・書面交付の状況まで一歩踏み込んで確認する——その手間を省かないことが、投資詐欺や不適切な助言から身を守る現実的な方法だと言える。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。なお、本記事に記載された過去の事例・制度情報は将来の結果を保証するものではありません。投資判断はご自身の責任で行ってください。