TDnet新規開示で「重要な開示」と「定型通知」を見分ける5つの観点
黒木 弦
仕手・テーマ株ウォッチ

急騰銘柄の板を眺めていると、時折「日々公表銘柄に指定された」という情報が流れてくる。SNSや株式掲示板でその言葉が踊るとき、往々にして「規制強化でいよいよ天井か」「まだ上がる余地がある」といった相反する声が飛び交う。どちらの読みが正しいかは後でなければわからないが、そもそも日々公表銘柄とは何を意味する制度なのかを正確に理解していなければ、その情報を判断材料として使うこと自体ができない。
制度の骨格を知ること——それが、煽りに乗らないための最低限の武器になる。
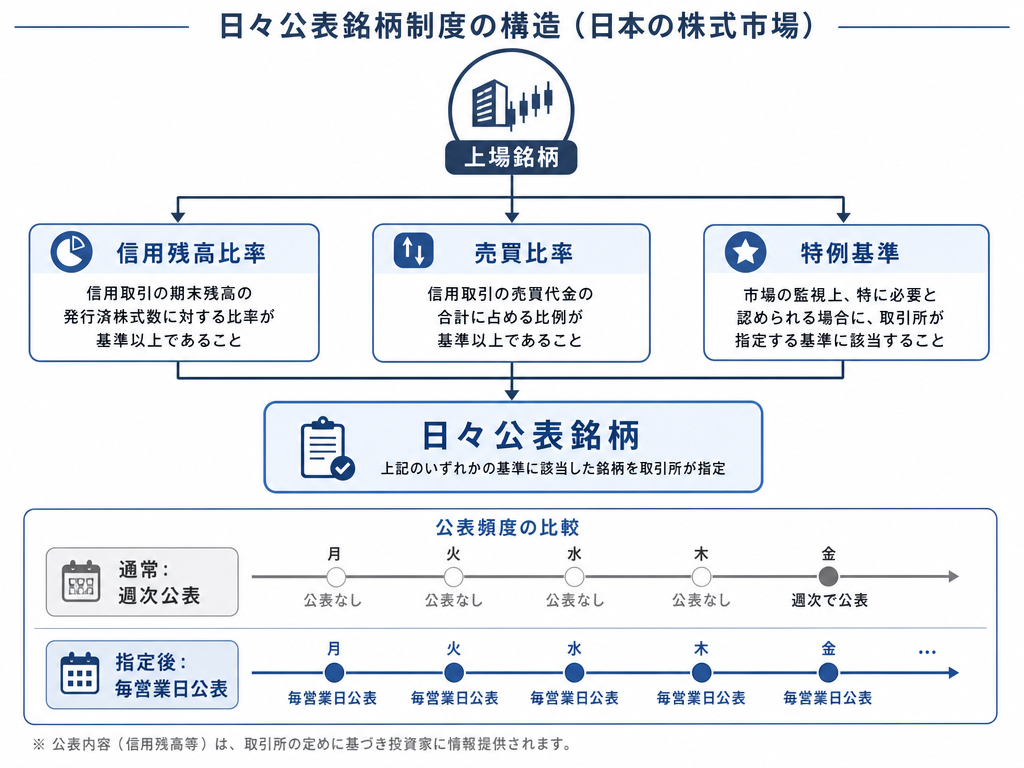
日々公表銘柄とは、信用取引の残高が一定の水準に達した銘柄について、取引所が毎営業日、その残高データを公表する措置を課す制度だ。通常、信用残高は週次で公表されるが、日々公表銘柄に指定されると毎日公表に切り替わる。
日本取引所グループ(JPX)傘下の東京証券取引所が定める規則(受託契約準則・業務規程等)に基づくもので、証券会社(委託を受ける会員)に対して、残高データの日次報告と公表を義務付ける仕組みである。制度の詳細は東京証券取引所の業務規程関連資料(www.jpx.co.jp)で確認できる。
指定の基準は、大きく以下のような観点から構成されている。
① 信用取引残高の対上場株式数比率が一定水準を超えた場合 ② 信用取引の売買比率が一定水準を超えた場合 ③ 取引所が必要と認めるその他の特例基準
買い残だけでなく売り残や信用取引の売買状況も確認対象となるため、「信用倍率(信用買い残÷信用売り残)が高ければ指定される」という理解は単純化が過ぎる。実際の基準値と算定式は取引所の最新資料を確認する必要があり、重要なのは数値の細目よりも「信用取引が過熱した状態を市場参加者に速やかに知らせる機能を持つ」という点だ。
日々公表銘柄はあくまで「開示強化」であり、取引そのものを制限する規制ではない。この点は誤解されやすい。
信用取引に関連する規制は段階的に構成されている。
日々公表の指定は、この梯子の最初の段にあたる。「開示強化=即座に危険」ではないが、取引所が「この銘柄の信用残は注視が必要な水準にある」とシグナルを発していることは事実だ。その後、増担保規制へ移行するかどうかは、その後の残高推移次第で変わりうる。
信用買い残が急増するのは、端的に言えば「先高期待で信用を使って買った参加者が大量にいる」状態だ。その全員がいずれ決済(返済売り)しなければならない。この潜在的な売り圧力が、日々公表銘柄が注目を集める根本的な理由である。
ザラ場の板を眺めていると、急騰から時間が経った銘柄では、上値で重たさが出てくることがある。その重さの一端を担うのが、積み上がった信用買いの返済売りだ——ただし、これはあくまで構造上の傾向であり、価格がどう動くかを保証するものでは一切ない。
注意が必要なのは、仕手株的な動きをする銘柄が日々公表銘柄に指定されるタイミングだ。こうした局面では、SNSや情報商材サイトで「まだいける」「規制はむしろ押し目」といった言説が出回ることがある。
はっきり言っておくが、日々公表銘柄への指定は、その銘柄の先行きを何も保証しない。上がる根拠にもならず、下がる根拠にも(それ単独では)ならない。あくまで「信用残高がある水準を超えた」という事実の開示に過ぎない。
情報商材や無登録の投資助言サービスが「指定直前銘柄を教える」「規制解除後が狙い目」のような言い回しで特定銘柄の購入を断定的に促す行為は、金融商品取引法上の登録を受けていない場合、無登録営業となりうる。登録の有無は金融庁・財務局の登録業者一覧(www.fsa.go.jp)で確認できる。
日々公表銘柄に指定されやすい銘柄の多くは、時価総額が比較的小さく、流動性が高くない小型株だ。出来高が薄い状態で信用買い残だけが膨らむと、返済売りが集中したときに板を一気に食い込む可能性が構造上ある。
これは「必ず急落する」という意味ではなく、流動性が低い銘柄においては値幅リスクが増幅されやすい、という市場構造上の性質だ。短期トレードをする者であれば、この非対称性には常に目を向けておく必要がある。
日々公表銘柄の指定は、主として信用残高が基準値を下回った状態が一定期間継続することで解除される。返済売りが進んで残高が解消されるのが中心的な経路だ。増資や株式分割等によって発行済み株式数が変化し、対上場株式数比率が下がるケースも副次的な要因となりうる場合はあるが、解除条件の主軸ではない。
「解除されたから安全になった」という読みも早計だ。残高が解消されたということは、それだけ返済売りが出た、つまり保有者の入れ替えが起きたことを示す場合もある。状況の解釈は常に多面的に行う必要がある。
過去の市場を振り返ると、テーマ株や材料株が急騰した局面で信用買いが集中し、日々公表銘柄から増担保規制へと段階的に移行した事例は少なくない(過去の傾向であり、将来の値動きを保証するものではない)。
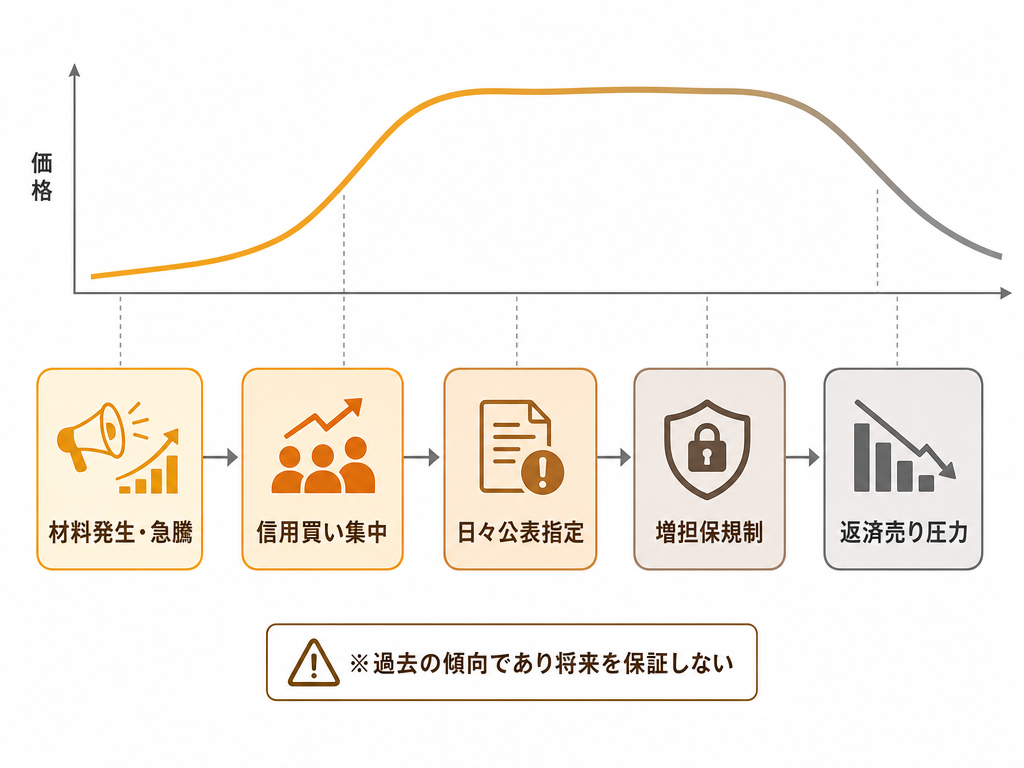
典型的なパターンとして観察されてきたのは、次のような流れだ。
このパターンが「必ず起きる」わけではないが、構造として把握しておく意味はある。なぜなら、この流れを理解していれば、急騰銘柄に後追いで飛び乗ることのリスクが、単なる「高値掴み」以上の問題を含んでいることがわかるからだ。
日々公表銘柄の指定は、残高データを集計してから公表されるため、必然的に後追いの情報だ。残高が積み上がりきった段階で初めてシグナルが出ることになる。市場の動きが速い局面では、この情報が出た時点で状況がすでに変化している場合もある。
信用取引の残高は重要な指標だが、それだけで需給の全体像は把握できない。現物の大口売買、機関投資家の動向、空売りファンドの動き——これらは信用残高データには反映されない。日々公表銘柄への指定は「信用残高という一つの切り口でのシグナル」に過ぎず、相場の全体構造を映し出すものではない。
前述のとおり、日々公表銘柄に指定されやすいのは流動性の低い小型株が中心になりやすい。大型株や流動性の高い銘柄では、発行済み株式数の多さゆえに信用残が同じ水準でも比率として基準に達しにくい面がある。制度の性質上、特定のサイズ帯の銘柄が頻繁に取り上げられる構造的な偏りがある点は意識しておくべきだ。
逆張り的に「指定された銘柄は売り場」と単純化するのも危険だ。信用残高が高い水準にある中でも需給が引き締まっていれば、踏み上げ(ショートスクイーズ的な動き)が起きうる局面はある。どちらの方向に動くかは、当然ながら事前に断言できない。制度を理解することと、相場を予測できることは別の話だ。
日々公表銘柄の制度が存在する理由は、投資家保護の観点から信用残高という需給情報を速やかに開示することにある。制度そのものの趣旨は明快だ。問題は、この情報がどう使われるかにある。
煽り情報に乗る人間の多くは、規制が何を意味するかを理解せず、「日々公表=まだ人気がある証拠」あるいは「増担保規制=いよいよ天井」といった表面的な読み方をする。だが相場は、単純な読み方をする人間が損をしやすい構造になっている——少なくともそれは、過去の市場の繰り返しが示してきた傾向だ。
規制の段階(日々公表→増担保→新規停止)と、信用残高の推移、出来高プロファイル、板の厚みを組み合わせて観察することが、短期トレーダーとしての最低限の作法だと考えている。それでも相場に「絶対」はなく、どれだけ分析を積んでも損切りラインを守れなければ意味をなさない。
制度を知ることは、煽りに乗らないための防衛線になる。それ以上でも、それ以下でもない。
※本記事は一般的な情報提供を目的としたものであり、金融商品取引法に基づく投資助言を構成するものではありません。特定の銘柄・サービスを推奨・勧誘するものでもありません。投資判断はご自身の責任で行ってください。