無登録の投資助言業者の見分け方と警告リストの正しい使い方
仕手・テーマ株ウォッチ 編集部
仕手・テーマ株ウォッチ

「決算サプライズ」という言葉をよく耳にする。だがその「サプライズ」が本当に数字から来ているのか、それとも誰かの解釈が先にあって数字が後付けされているのかを見分けるには、決算短信を自分で読む力が必要だ。ザラ場でも発表直後の30分で板の様子が一変することがある。その動きの震源が何だったのかを事後に検証できる人間とできない人間では、同じ情報を見ながら結論が変わってくる。
決算短信は、上場企業が決算期末後に多くの場合まとめて公表する、速報性の高い財務情報だ。業績予想修正や配当予想修正が先行して開示されることもあるため、「必ず最初の一報」とは言い切れないが、決算数値を網羅的に確認できる主要な資料として機能する。有価証券報告書(有報)のような法定開示書類ではなく、日本取引所グループ(JPX)の適時開示制度に基づく自主的な開示の枠組みに位置づけられる。入手先はEDINETではなく、TDnet(適時開示情報伝達システム、www.tdnet.info)、あるいは各社のIRページが正規の参照先となる。
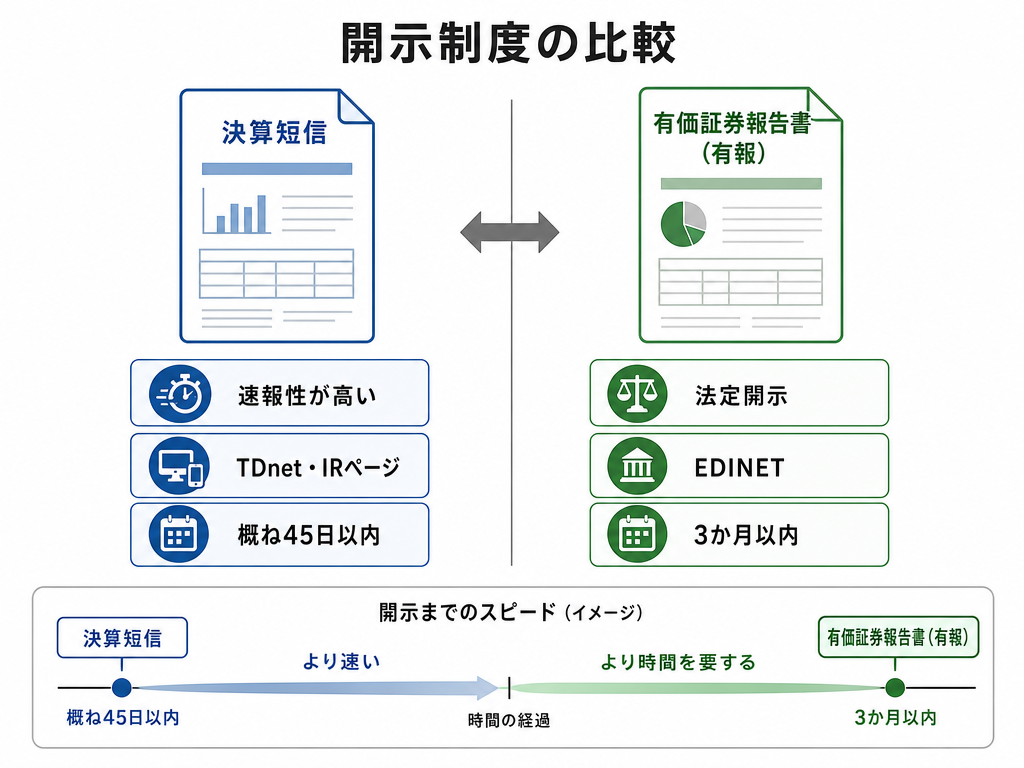
有報は事業年度終了後3か月以内が提出期限で、内容も詳細だが、公表までのタイムラグがある。対して短信はJPXの決算短信作成要領等でも早期開示が求められており、概ね45日以内とされている。実態としては45日を大きく下回るペースで開示する企業も少なくないが、あくまで各社の準備状況による(JPX統計・適時開示関連資料参照)。速いぶん、数値の確定度は有報に劣る場合があり、後に修正されることもある。この速報性と暫定性の組み合わせが、短信を読むうえで常に意識すべき前提だ。
決算短信は書式が標準化されており、非金融業(一般事業会社)であれば概ね次の順で構成される。
表紙・サマリー部分が最初のページに集約されており、多くの投資家はここだけを見て反応する。売上高、営業利益、経常利益、親会社に帰属する当期純利益の当期実績と、翌期の会社予想が並んでいる。これに加えてEPS(1株当たり当期純利益)、DPS(1株当たり配当)、そして期末の純資産・総資産が一覧できる。
続いて経営成績の概況(事業の状況、セグメント別の説明)があり、さらに後段に財務諸表(貸借対照表・損益計算書・キャッシュフロー計算書)が掲載される。財務諸表の詳細は四半期短信では省略されることがあり、通期の本決算短信のほうが情報量が多い。
短信を初めて読む人が陥りやすいのは、「純利益だけ見て判断する」パターンだ。純利益は最終的な着地だが、一時的な資産売却や税務調整で大きく動くことがある。構造的な収益力を測るには、複数の利益段階を上から順に確認する必要がある。
(1)売上高の増減率
規模が拡大しているか縮小しているか。絶対額より前年同期比の変化率で見るのが基本だ。ただし売上高が増えていても利益率が落ちていれば、事業の質が変わっている可能性がある。
(2)営業利益とその利益率
本業の収益力を示す。経常利益や純利益と乖離が大きい場合は、その理由を概況欄で確認する必要がある。利益率の推移を複数期で追うと、コスト構造の変化が見えやすい。
(3)会社予想の修正有無と幅
発表日時点で翌期または当期の会社予想が前回公表値からどれだけ変わったか。修正幅が大きければ、それ自体が株価に影響を与えることが多い。過去の傾向として、「業績修正と決算発表が同日」のケースは売買が集中しやすい。
(4)キャッシュフロー(営業CF)
損益計算書の利益はあくまで会計上の数字であり、実際の現金の増減とは異なる。営業活動によるキャッシュフローがプラスかどうか、純利益との乖離が大きくないかを確認することで、利益の「質」を一次チェックできる。
(5)配当予想と変更の有無
サマリー下部に記載される。増配・減配・無配転落は配当利回りを重視する層の行動に直接影響するため、発表後の板の動きに結びつきやすい要素の一つだ。
「大幅増益」という見出しが踊っても、それが前年同期比なのか、会社が期初に公表した予想に対する達成度なのかで意味はまったく異なる。短期売買の文脈では「コンセンサス予想との乖離」が株価反応を決めることが多く、前年比増益でもコンセンサスを下回れば売られる場面は珍しくない。
ただしコンセンサス予想(証券会社・金融情報端末が集計するアナリスト予想の平均)は、個人投資家が短信から直接読み取れる数字ではない。「会社予想比」と「市場コンセンサス比」を区別して考える習慣が必要だ。
過去最高益を更新していても、その翌期予想が大幅な減益であれば、発表時点では株価が下落する場合もある。短信のサマリーに記載される翌期予想を見ずに「最高益=好材料」と単純化するのは危険だ。
特別利益に資産売却益が大きく計上されている場合、当期純利益は膨らんでも本業の収益力は変わっていない。逆に特別損失として大型の減損が計上されれば当期純利益は凹むが、営業利益は堅調というケースもある。表紙のサマリーだけでなく、概況欄の説明を読む必要があるのはこのためだ。
過去を振り返ると、3月決算企業の本決算発表が集中するゴールデンウィーク直前の4月下旬から5月中旬にかけて、一日に複数百社の短信が同日に開示されることがある。この時期、個別企業の数字の精査が追いつかないまま板が薄くなり、わずかな売買で株価が大きく動く局面が生じやすいのは、過去の観察から見えてくる傾向だ(ただしこれは過去の傾向であり、将来も同様の状況が続くことを保証するものではない)。
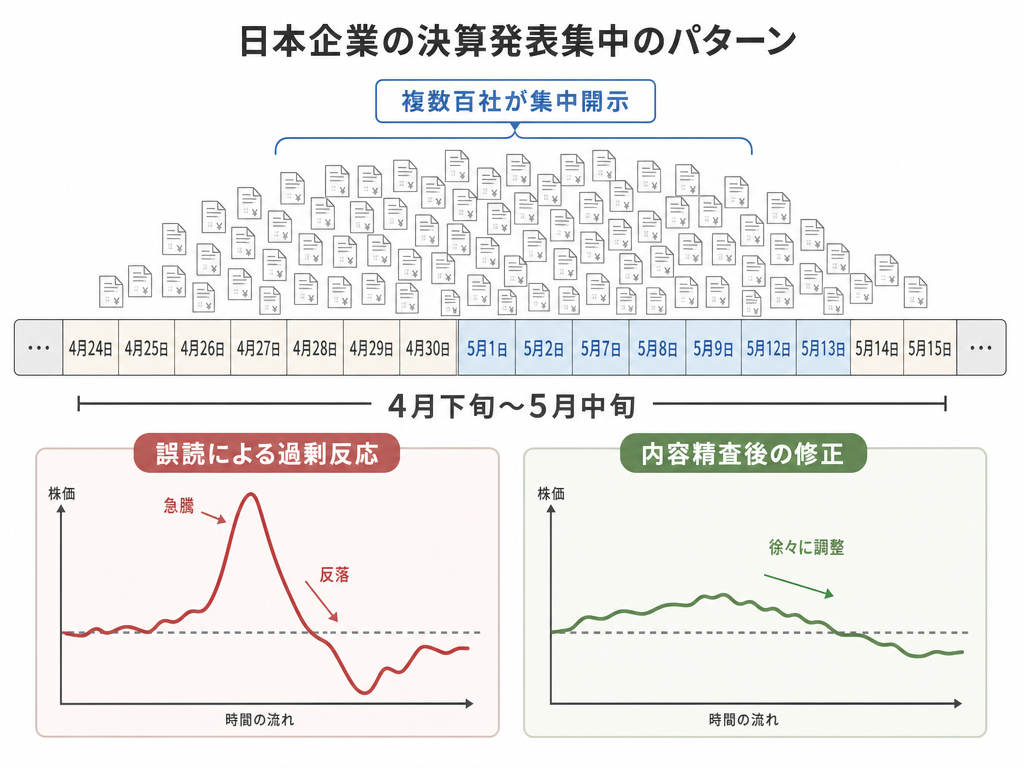
発表直後の動きを見ていると、短信のPDF本体ではなくTDnetの見出しだけを読んで反応している参加者が一定数いると推測される局面がある。その結果、誤読や過剰反応が修正されるプロセスで株価が往復することもある。短信の中身を自分で読める人間は、少なくともその「誤読による動き」に乗せられるリスクを下げられる。
決算短信が速報性を持つ代わりに背負う限界は明確だ。
第一に、監査・レビュー手続きの完了を前提としない速報資料である点だ。決算短信(本決算・四半期いずれも)は法定開示書類ではなく、後続の有価証券報告書や半期報告書、あるいは訂正開示で数値が修正される場合がある。なお、2024年4月以降の制度変更により、第1・第3四半期の開示は金融商品取引法上の四半期報告書から取引所規則に基づく四半期決算短信へ一本化されており、監査人による四半期レビューは一律の法定義務ではなくなっている。実態として任意または契約に基づきレビューが継続するケースもあるが、以前の制度とは枠組みが異なる点に留意が必要だ。
第二に、セグメント情報の粒度が有報より荒い点。どの事業が稼いでいるかを詳しく知りたいなら、有報またはセグメント情報の詳細を待つ必要がある。
第三に、注記・会計方針の変更が見えにくい点。会計基準の変更や会計方針の変更によって前期比の数字が歪むことがあるが、短信のサマリーだけではその影響を把握しにくい。
第四に、会社予想自体に意図的・非意図的なバイアスが入る余地がある点。保守的な予想を出して後で上振れさせる傾向の企業、逆に強気予想を出して未達を繰り返す企業など、過去の予想精度にはばらつきがある。会社予想は一つの参考数値として扱うべきであり、それ自体を所与の到達点として前提にするのはリスクがある。
仕手筋や煽り系の情報発信が「決算通過後に動く」「業績が良いから次はこうなる」といった語り口で特定銘柄に注目を集める手口は、今も形を変えながら存在する。短信の実際の数値と照合する作業を挟まずにそうした語り口を受け取ることは、発信者の解釈フィルターをそのまま通すことと同義だ。
リバモアは相場を単純化しすぎることを戒めていたとされる。決算短信についても同じことが言えると考える。数字は事実だが、その数字をどう解釈するかは人によって異なる。「増益だから上がる」「減益だから下がる」という機械的な連想は、市場参加者全員が同じように読んでいるという仮定に依存しており、その仮定は崩れることがある。
短信を読む最初のステップは、サマリーの数値を前期・前々期と比較して自分なりに変化を確認すること。次に、概況欄でその変化の理由を会社がどう説明しているかを読むこと。そのうえで、会社の説明と数字の整合性を自分で検証すること。この三段階を踏むだけで、SNSや情報メディアの見出しに引きずられるリスクをある程度抑えられる。
短信は無料で、TDnetや各社IRページから誰でも入手できる。それを読まずに誰かの「解説」だけを頼るということは、その解説者の解釈フィルターを一枚通した情報を受け取るということだ。こうした語り口に対抗する最も地味で手堅い方法は、短信の実際の数値を自分で確認し、その語り口が数字と整合しているかを検証することだ。その解説者が何らかの意図を持っていた場合に備えるためにも、一次情報に当たる習慣は持っておいて損はない。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。