自社株買い・業務提携・資本提携——開示の「重さ」を読み解く実務的視点
黒木 弦
仕手・テーマ株ウォッチ

「ストップ高張り付き」という情報が飛び交うと、翌朝の板に短期資金が集まりやすい。だが、その大半が後から振り返れば高値掴みをしていた——という展開は、過去に何度も繰り返されてきたパターンだ。制度の構造を正確に理解していないと、情報に踊らされるだけになる。
ストップ高・ストップ安は、1日の価格変動を一定の範囲に収める「値幅制限」制度の結果として発生する。日本取引所グループ(JPX)が定めるこの制度は、価格の急激な変動から投資家を保護し、市場の秩序を維持することを目的としている。
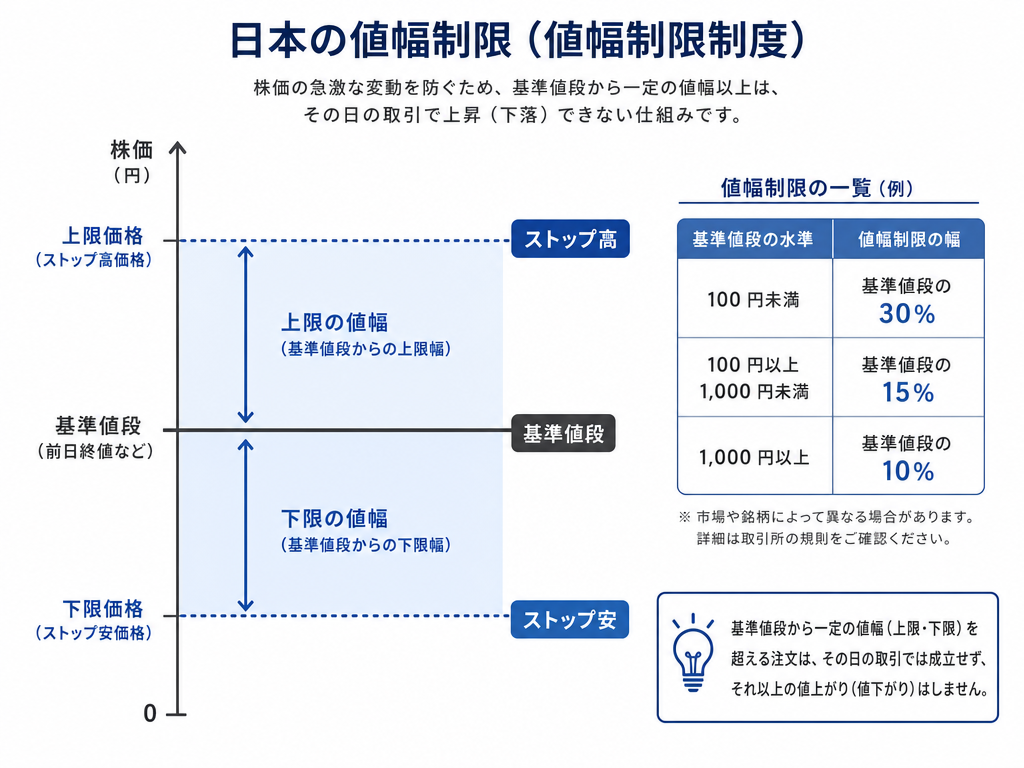
値幅の幅は前日終値(または基準値段)を基準に決まり、価格帯ごとに制限値幅が設定されている。たとえば基準値段が700円以上1,000円未満の銘柄なら制限値幅は上下150円、1,000円以上1,500円未満なら上下300円となる。正確な値幅表はJPXの公表するルールで随時確認することが望ましい(参照:日本取引所グループ 値幅制限一覧)。
この上限に張り付いた状態が「ストップ高」、下限に張り付いた状態が「ストップ安」だ。
重要な区別として、ストップ高には二通りある。
この区別は後述する「翌日の値動き」を読むうえで本質的な意味を持つ。
値幅制限の上下限まで一気に動く背景には、大きく分けて三種類のトリガーがある。
ファンダメンタルな材料:決算の大幅上方修正、M&Aや業務提携の発表、規制変更による事業環境の大転換など。適時開示制度(TDnet)を通じて公表された情報が引き金になることが多い。
テーマ・セクター連動:政策テーマや海外動向が特定セクター全体を席巻するケース。出来高の薄い中小型株では、テーマ材料一つで即日ストップ高に達することも珍しくない。
需給の歪み:業績や材料と関係なく、仕手的な動き、信用の踏み上げ(売り方の損切り買い戻しによる急騰)、特定の大口注文が引き起こす需給の急変。このタイプは最も判断が難しく、リスクも高い。
トリガーの種類によって、翌日以降の値動きの性質は大きく異なってくる。
「ストップ高の翌日は上がる」「ストップ安の翌日は反発する」——こうした単純なルールを信じることほど危険な思い込みはない。実態はもっと複雑だ。
翌朝の板入れ前後から、気配値(特別気配)の位置と、その時点での売り板・買い板の厚みを確認することが基本だ。
前日ストップ高で張り付いた銘柄は、翌朝の板に大量の「買いたい人」が並ぶ一方で、「売りたい人」が何枚出てくるかによって、寄り付きの水準がまったく違ってくる。
特に前日に「張り付き」ではなく「ザラ場中に一瞬だけストップ高をつけて引けた」銘柄は、当日の出来高や終値の位置を確認しておく必要がある。終値がストップ高水準から大きく離れていれば、翌日の売り圧力は想定以上に強い可能性がある。
ストップ安で翌日の反発を期待するケースも同様だ。前日のストップ安が「売りたい人の大半が出た後」なのか、「まだ大量の保有者が損切りをためらっている状態」なのかで、翌日の性質は全く変わる。
翌日も連続ストップ安が続く可能性は排除できず、過去にそうした事例も存在した。連続ストップ安は理論上あり得るし、実際にそうした展開は繰り返されてきた。
東証の仕組みでは、売買が均衡しない場合に特別気配(値つかず)が表示される。この気配の水準が、翌日の実際の寄り値を形成していく。
特別気配のまま更新が続くあいだ、投資家心理は「いくらで寄り付くのか」という一点に集中する。この状態で「ここまで上がるはず」という確信で注文を入れるのは、実際には非常に不確実な賭けに近い行為だ。
SNSや有料メルマガでは、ストップ高銘柄の「翌日の寄り付きで買えば儲かる」式の情報が流れることがある。だが、こうした情報の構造には根本的な問題がある。
情報の非対称性の逆転:ストップ高銘柄は最も注目を集めている状態でもある。多数の参加者が同じ情報を持っているとき、そこには往々にして「期待の折り込みすぎ」が起きやすい。
流動性リスクの軽視:小型・中型株のストップ高はそもそも板が薄い。翌日寄り付いた瞬間が最高値となり、そこから下げ続けるパターンも過去の事例として散見される。値幅だけ見て「上がっている」と判断しても、実際の約定価格が不利な位置になる可能性は常にある。
仕手的動きとの峻別:業績や材料とは無関係に急騰する銘柄のなかには、不自然な需給操作が疑われるケースがある。金融商品取引法では相場操縦行為は禁止されており、証券取引等監視委員会がこうした不公正取引を監視している。「急騰している」という事実だけで、その動きの正当性を判断することはできない。
有料情報を使って特定銘柄の購入を断定的に勧めるビジネスモデルには、金融商品取引法に基づく投資助言・代理業の登録(財務局への登録が必要)が求められる。未登録のまま有償で特定銘柄の売買を助言することは、法令上問題がある行為だ。
過去にあった事例として、テーマ株ブームの初動に乗った銘柄が複数日連続でストップ高となり、その後材料の出尽くしや利食い売りで急落した展開は珍しくなかった。こうした銘柄の共通点として、以下のような傾向が観察されることがある(ただしこれは過去の傾向であり、将来の値動きを保証するものではない)。
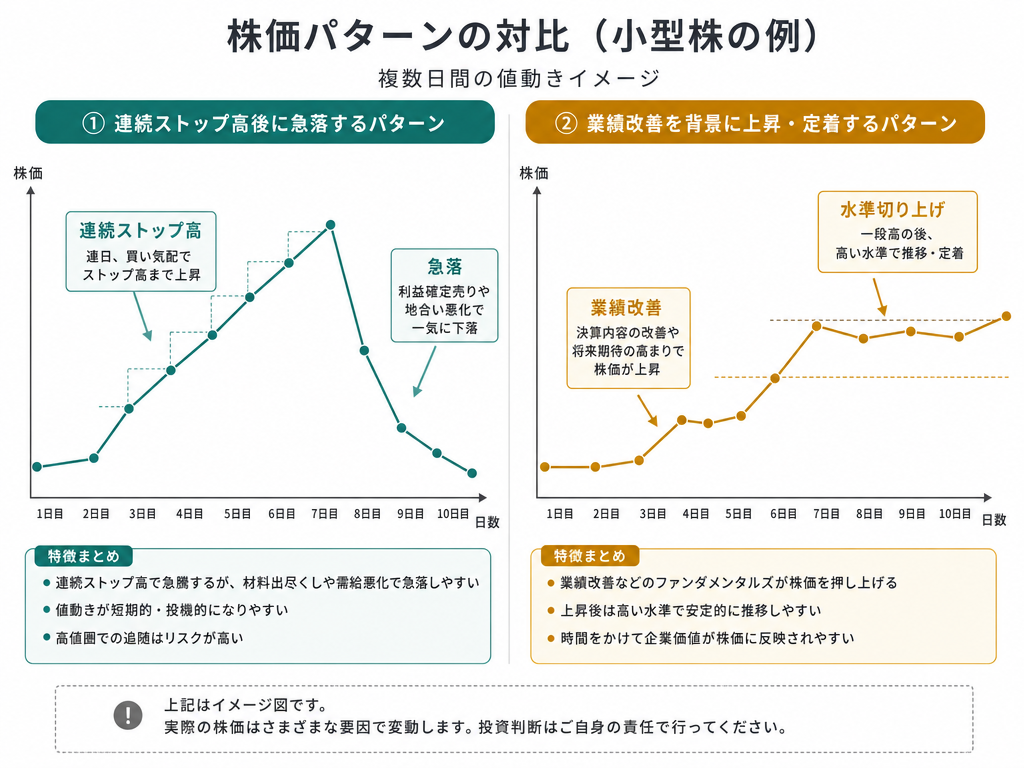
逆に、業績の大幅上方修正や実態を伴う構造変化を背景にしたストップ高は、その後も株価が水準を切り上げる展開になった事例も存在する。「材料の質」と「持続性」を見極める眼が問われる局面だ。
値幅制限制度には、市場保護という明確なメリットがある一方、批判的な視点も存在する。
価格が自由に動けない状態では、真の需給均衡点がわからない。ストップ高が続く間、「本当に均衡する価格」は見えないまま日をまたいでいく。この状態を「均衡に向かうプロセスが遅延している」と捉えると、ストップ高が解消された寄り付きは「材料を完全に織り込んだ価格かどうか不明」という状態から始まることになる。
また、値幅制限は「指値注文の保護」にはなるが、「参加者の心理の歪み」を生む側面もある。制限値幅があることで、「もし制限がなければもっと動いていたかもしれない」という思惑が翌日の過大な期待につながることがある。
ストップ高・安を見たとき、最初に自分に問うべきことがある。「この動きのトリガーは何か、それは持続するものか」「翌日の板でどちらが有利な立場にいるか、自分はどちら側にいるか」——この二問に答えられないまま注文を入れる行為は、ルールのわからないゲームに参加するに等しい。
リバモアが繰り返し強調したように、相場では「何をすべきか」よりも「何をすべきでないか」の方が長期的な生存に直結する。ストップ高を見て同じ方向に動く衝動を抑えること、自分が確認できる情報と確認できない情報を明確に分けること——この二つの規律が、ストップ高・安に絡む場面では特に問われることになる。
翌日の値動きに「こうなるはず」という断定は、どんな熟練者も下せない。複数のシナリオを想定し、それぞれに対する自分の行動ルールを事前に決めておくことが、この場面で最も実務的な備えになる。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。