「実績No.1・顧客満足度No.1」表示の見抜き方:景表法と優良誤認の基礎知識
仕手・テーマ株ウォッチ 編集部
仕手・テーマ株ウォッチ

株式市場で出来高が急増したとき、多くの個人投資家は「乗り遅れてはいけない」という衝動に駆られる。だがその衝動こそが、仕手筋や煽り業者が最も利用しやすい心理的脆弱性だ。出来高の急増は「何かが起きている」という事実を示すに過ぎず、それが強気材料なのか、むしろ逃げ時なのかは全く別の問いである。
出来高(売買高)とは、ある期間内に実際に取引が成立した株式の数量だ。東京証券取引所では、売り注文と買い注文がマッチして約定した枚数の合計として集計される(売り○枚+買い○枚を二重に数えるのではなく、成立した約定ベースで計上される)。
出来高の意味を理解するうえで最初に押さえておくべき点がある。価格は「直近に成立した一つの取引」を示すスナップショットだが、出来高はその価格帯にどれだけの「意思」が集まったかの累積だ。薄商いの中で動いた価格と、大きな出来高を伴って動いた価格では、信頼性が根本的に異なる——という考え方が、出来高分析の出発点になる。
日本取引所グループ(JPX)は市場全体の売買統計を公表しており、個別銘柄の出来高推移もTDnet経由で確認できる適時開示情報と合わせて参照することができる。
出来高は単独では意味をなさない。価格の方向と組み合わせて初めて解釈が可能になる。典型的な組み合わせは以下のように整理できる。
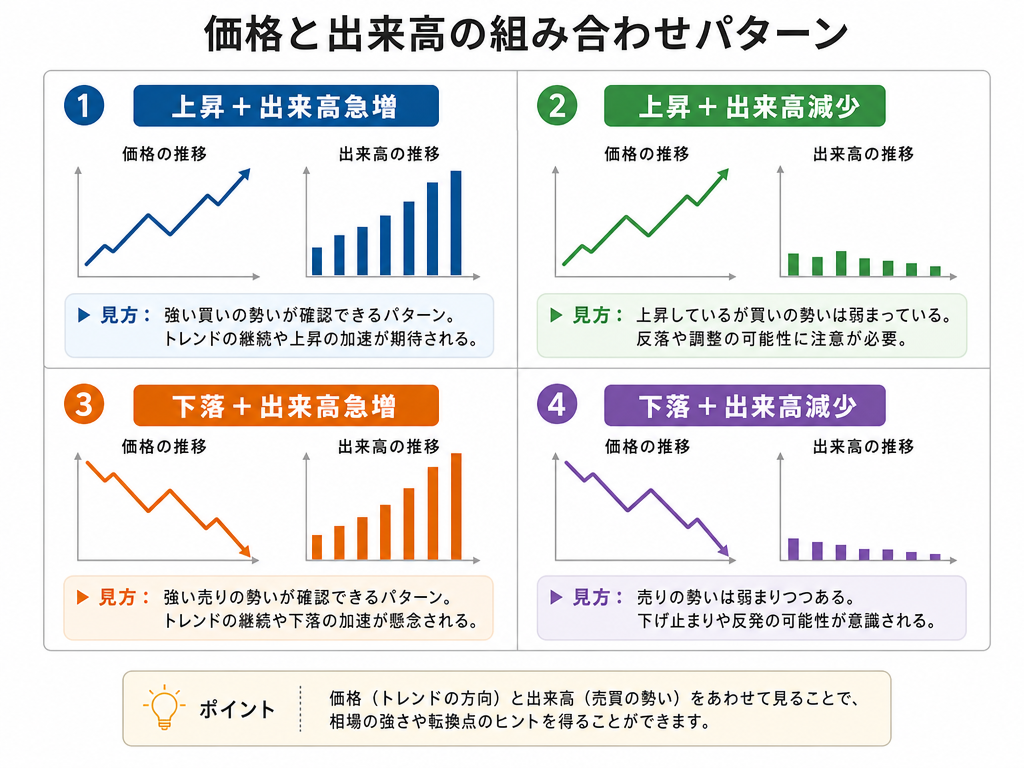
上昇+出来高急増:市場参加者が積極的に高値でも買いに向かっている状態と解釈されることが多い。ただし、この組み合わせには「売り手も同数いる」という事実を忘れてはならない。約定は買い手と売り手が合致した結果であり、出来高が増えているということは、高値で売り抜けようとする主体も相当数いることを示す。
下落+出来高急増:狼狽売りや機関投資家の整理売りを示唆することがある。一方で、長期投資家が「売りが出尽くした」と判断して買い向かう局面でもある。同じシグナルが強気にも弱気にも読める、という点が出来高分析の難しさだ。
上昇+出来高減少:参加者が少ない中での値上がりであり、一般に「信頼性が低い上昇」と言われる。板が薄い中で少量の買い注文が価格を押し上げているだけの可能性がある。
下落+出来高減少:売り手も少ない膠着状態。方向感に乏しいとされる。
これらはあくまで過去の傾向に基づいた解釈の枠組みであり、将来の値動きを保証するものではない。状況や銘柄の性質によって意味合いは大きく変わる。
日中の取引時間(ザラ場)では、単純な出来高の累計だけでなく、「どのタイミングで」「どの価格帯で」出来高が膨らんだかが重要になる。
寄り付き直後に出来高が集中する銘柄は、前日引け後に何らかのニュースや開示(決算短信、適時開示など)があったケースが多い。TDnetで開示情報を確認しながら出来高の急増を見るのは、最低限の確認作業だ。
逆に、引け間際に急激に出来高が増える場合は、機関投資家のTOB(株式公開買付け)対応、インデックスのリバランス、あるいは意図的な値付けのための売買など、様々な理由が考えられる。ザラ場中の出来高分布(どの時間帯に集まっているか)を見ることで、機械的・受動的な売買なのか、意図を持った売買なのかをある程度推測できる——ただし「推測」の域を出ない点は強調しておく。
板の薄い中小型株では、比較的少ない資金でも出来高や株価を動かしやすい。こうした銘柄で突然出来高が数倍になった場合、大口の意図的な売買が影響している可能性を疑う視座が必要だ。
ここからが、投資家保護の観点から最も重要な話になる。
不公正取引の典型として「相場操縦(見せ板・馴合い売買など)」がある。金融商品取引法はこうした行為を明確に禁止しており、証券取引等監視委員会(SESC)は実際に摘発・課徴金勧告を行っている事例が公表されている(www.sesc.go.jp で過去事例が確認できる)。
仕手的な手口の一つは、出来高を人為的に作り出すことで「この銘柄は動いている」という印象を外部に与え、一般投資家の注目・参入を促すというものだ。板が薄い銘柄で自らの関係者間で売買を繰り返せば(馴合い売買)、実際の投資家が参加しなくても出来高は積み上がる。その後、十分な一般投資家が入ったところで保有玉を売り抜ける——というのが古典的なパターンとされる。
投資情報や煽り系SNSで「出来高急増!」と大きく取り上げられる銘柄がある。だが、その情報発信の背後に誰の利益があるかを冷静に問い直すべきだ。短期間で値上がりを確信するような言い回しで特定銘柄を勧める行為は、金融商品取引法における無登録助言(同法第29条、登録は財務局)に抵触しうる。登録業者かどうかは金融庁・財務局の登録業者一覧で確認できる(www.fsa.go.jp)。
出来高は強力な補助情報だが、万能ではない。以下の点は常に意識しておきたい。
ETFや指数連動ファンドのリバランスによる出来高:決算期末や銘柄入れ替えタイミングで一時的に出来高が膨らむことがある。これはその銘柄の実態的な需給変化を示すものではない。
アルゴリズム取引の影響:市場全体の売買の相当割合が高速アルゴリズムによるものになった現代では、人間の「意思決定」を反映した出来高と、アルゴが機械的に生成した出来高が混在している。出来高の質という概念が、かつてより複雑になっている。
株式分割・権利落ちの影響:株式分割直後は流動性が上がり、1株当たりの出来高が急増することがある。単純な前週比・前年同期比では比較が歪む。
翌日以降のフォロースルーが起きないケース:出来高を伴った急騰の翌日に出来高が急減し、株価も戻してしまう「一日天下」のパターンは過去にも繰り返し見られる。出来高急増の翌日・翌々日に同様の出来高が続くかどうかを確認することが、真に需要が継続しているかの判断材料の一つになるとされるが、これも将来を保証するものではない。
ジェシー・リバモアの相場論には、「相場はいつも同じことを繰り返すが、同じ形では現れない」という趣旨の考え方がある。出来高のパターンも同様で、似た形でも文脈が異なれば意味が変わる。
出来高は「市場参加者の関心度の代理変数」と捉えるのが実務的には最も無難だ。それが強気なのか弱気なのか、本物の需要なのか演出なのかを断定するには、少なくとも次の確認が必要になる。
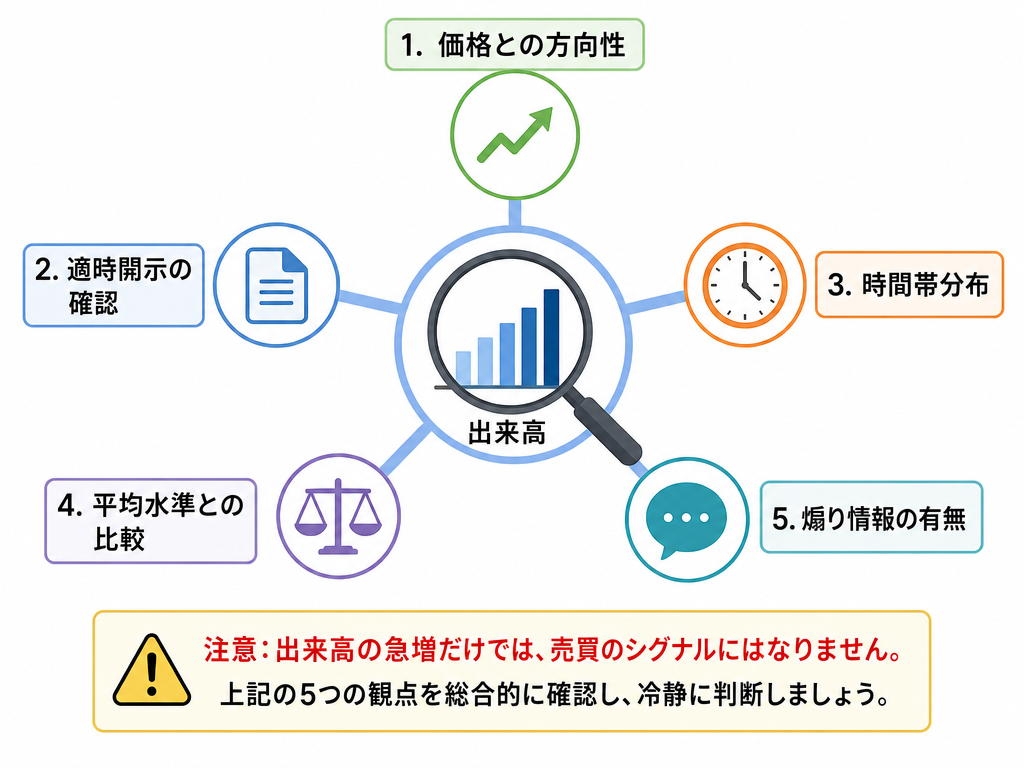
これだけの確認を行ってもなお、「だから次にこうなる」という断言には至れない。市場はそれほど単純ではないし、プロでさえ読み違える。重要なのは「出来高急増=上昇確定」という短絡的な思考回路を持ち込まないことだ。
規律とリスク管理の観点から言えば、出来高の急増は「注目して良い理由」にはなりうる。しかし「エントリーする理由」にはならない。どこで損切るか、どのサイズで入るかを先に決めておかない限り、出来高急増のシグナルは「飛び乗り」の口実になるだけだ。煽りに乗せられたときの典型的な損失パターンは、急騰の終盤に飛び乗り、出来高が干上がった後の急落を高値でつかんで引かされるというものである。これは過去に繰り返し観察されてきた構造だ。
出来高を読む力は、「何かが起きている」を察知するためのアンテナとしては有効だ。だが、そのアンテナが拾ったシグナルを検証せずに行動に移すことは、むしろリスクを増幅させる。出来高急増に直面したとき、最初に問うべきは「なぜ出来高が増えたのか」——その問いへの答えを探す作業こそが、出来高分析の本質である。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。