半期報告書・四半期報告書・通期決算:開示密度の違いと実務での読み方
黒木 弦
仕手・テーマ株ウォッチ

「登録業者です」と一言添えれば信用されると思っているのか、あるいはそもそも登録など不要だと高を括っているのか——いずれにせよ、無登録で投資助言を行う業者は現在も市場の周縁で確認されている。問題は業者側の悪意だけではない。受け取る側が「どういう行為が規制の対象になるのか」を知らないために、被害に気づかないまま金銭を失うケースが繰り返されている。
金融商品取引法(以下、金商法)は、投資家に対して有価証券の価値や金融商品の売買判断に関する助言を「業として行う」行為を、投資助言・代理業として規制対象に置いている。根拠条文は金商法第29条で、この業を営もうとする者は内閣総理大臣(実務上は財務局)への登録が必要とされる。
「業として行う」というのが重要な概念だ。反復継続性と対価性が判断の軸になると一般に解されている。一度きりの無償アドバイスと、月額課金を受けながら継続的に銘柄情報を配信するのでは、規制の射程がまったく異なる。
登録を受けるには、財務局への申請のうえ、概ね以下の要件を充足する必要がある(金商法第29条の2等)。
登録を受けた業者の一覧は金融庁・財務局の登録業者一覧で確認できる。登録番号の形式は「関東財務局長(金商)第○○○○号」のように財務局名が入る。この一覧への照合が、相手方の適格性を確認する最初の手順となる。
問題の核心はここからだ。明示的に「無登録で助言します」と宣言する業者はいない。彼らは規制の網をくぐるように見せかけた業態の形をとることで、外形上の合法性を演出しようとする。以下に典型的な手口を整理する。
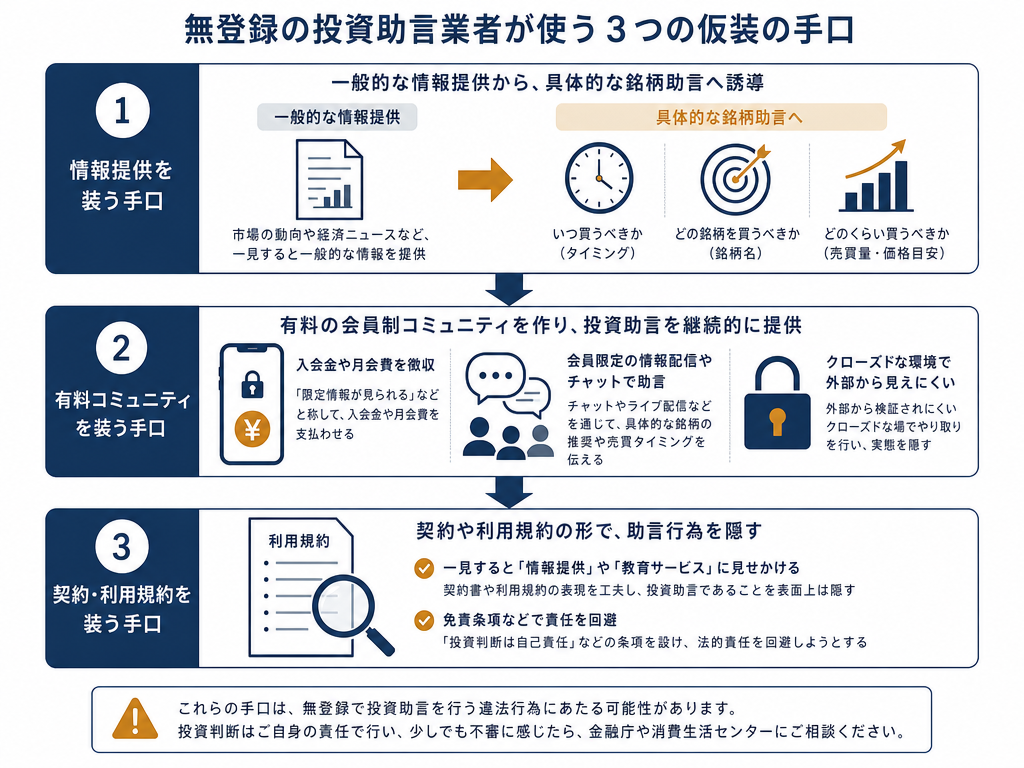
最もよく使われる手口が、「これは投資助言ではなく情報提供です」という言い換えだ。「銘柄名・売買タイミングの示唆・目標株価」をセットで配信しながら、サービス規約の一行に「投資判断はご自身でお願いします」と書いておくだけで助言には当たらないと主張するケースがある。
ただし金商法の規制は「名称」ではなく「実質」で判断される。提供する情報の内容が具体的な有価証券の価値や売買判断に直結している場合、それを「情報」と呼んでいても、規制当局は実態が投資助言に該当するかどうかを見る。金融庁や証券取引等監視委員会(SESC)は過去に複数の無登録業者に対して行政対応や刑事告発を行っており、「情報提供」という外形は免罪符にならないことが事後的に示されてきた。
近年急増している形態が、SNSや通信アプリを使った有料コミュニティだ。「月会費を払えば銘柄情報が届く」という仕組みは、実態として投資助言・代理業に該当しうるにもかかわらず、「コミュニティ参加費」や「教育費」と名付けることで規制の外にあるかのように見せる。
特に問題なのは、主催者がザラ場中に特定銘柄の名前を出し、「今動いている」「注目している」といった発言を繰り返すケースだ。板の薄い銘柄であれば、そこに多数の参加者が同時に注文を出すことで価格が動く。この構図は、計画性や共謀の有無によっては相場操縦や風説の流布に抵触しうる問題でもある。
「投資の勉強を教える」というスキームも頻繁に使われる。月額数万円から数十万円の「投資塾」や「スクール」を謳いながら、カリキュラムの中心が特定銘柄の推奨情報だった——というケースは、国民生活センターや消費者庁の相談事例にも繰り返し登場する(国民生活センターは投資関連トラブルの注意喚起を定期的に公表している)。
「教育」か「助言」かの境界は、提供内容の具体性と反復継続性で判断されるとされる。一般的な株式投資の仕組みを解説する教材と、毎週特定銘柄の「見通し」を送り続けるサービスでは、法的な評価が異なりうる。
投資助言・代理業には「代理業」部分もある。登録業者の投資顧問契約の締結を代理・媒介する行為も、無登録では行えない。にもかかわらず、「登録を受けた顧問会社を紹介するだけ」「契約は別の会社がする」という形を装い、自らは無登録のまま仲介料を受け取る業者が存在する。紹介料の実態が代理・媒介の対価であれば、金商法の規制対象になりうる。
「海外で設立した法人だから日本の規制は関係ない」という主張も過去にみられた手口だ。しかし金商法は、日本に居住する投資家向けに日本語でサービスを提供する行為については、法人の所在地にかかわらず適用されうる。SESCや金融庁が海外拠点を持つとされる無登録業者への対応に乗り出した事例は過去にも存在する。
業者側が登録番号を提示してきても、それだけで安心するのは危険だ。確認すべきことは三点ある。
第一に、その番号が金融庁・財務局の登録業者一覧に実在するかどうか。番号を騙る業者や、かつて登録を抹消された業者の番号を流用するケースが過去に確認されている。
第二に、登録を受けた業務区分と実際のサービス内容が一致しているかどうかだ。例えば投資運用業の登録はなく投資助言・代理業のみの登録である場合、資産を預かって運用する行為は当然できない。登録区分の確認は見落とされがちな盲点だ。
第三に、不審点があれば金融庁や財務局に直接照会することが有効だ。金融庁は「金融サービス利用者相談室」を設けており、業者の適法性について問い合わせることができる(www.fsa.go.jp)。
無登録業者の勧誘には、いくつかの共通したにおいがある。具体的には次のような特徴だ。
これらは煽り手法の古典的なパターンであり、著名な詐欺事件の研究でも繰り返し指摘されている構造だ。相場の話である前に、セールス心理の問題として見ることが有効だ。
SESCは無登録で投資助言業を行った業者に対する勧告事例を公表している(www.sesc.go.jp)。これを読むと、典型的な無登録業者の行為態様がわかる。
過去の事例では、会費を受け取りながらメールマガジンやSNSで特定銘柄の売買タイミングに相当する情報を発信し続けた業者が、投資助言・代理業の無登録営業として摘発された例がある。業者の言い分は「情報提供であり助言ではない」だったが、金融庁の判断は実質で見ることを貫いた。
重要なのは、処分や摘発の時点では、すでに被害回復が難しくなっているケースも少なくないという点だ。行政対応は被害を事前に止める装置ではなく、事後的な摘発に過ぎない。投資家側が事前に防衛線を引くしかない。
正直に言えば、「投資助言に当たるかどうか」の境界線は必ずしも明確ではない。金商法の解釈には一定の幅があり、個別の事情によって判断が変わりうる。SNSで無料発信しているインフルエンサーが助言に当たるのかどうかも、発信の内容・頻度・対価性の有無によって変わってくる。
規制当局が実質で判断するということは、逆に言えば外形上の細工では違法性を回避できないことを意味する一方で、グレーゾーンにいる業者を事前に排除することも容易ではない。
また、登録業者であっても、登録はサービス品質や投資成果を保証するものではない。これは制度上の限界として理解しておく必要がある。日本投資顧問業協会(www.jiaa.or.jp)は会員業者への自主規制を行っており、苦情相談窓口も持つが、全業者が協会員であるわけではない。
さらに言えば、投資助言・代理業の登録を受けていても、提供する情報の精度や投資成果は別の話だ。「登録業者の言うことだから信用できる」という発想は危ういヒューリスティックである。
ザラ場に長く立っていると、自然と浮かぶ問いがある——本当に再現性のある手法を持つ人間が、なぜ不特定多数に月額課金で売るのか、という問いだ。これは規制の話を超えた、構造的な疑問として常に有効だと思っている。
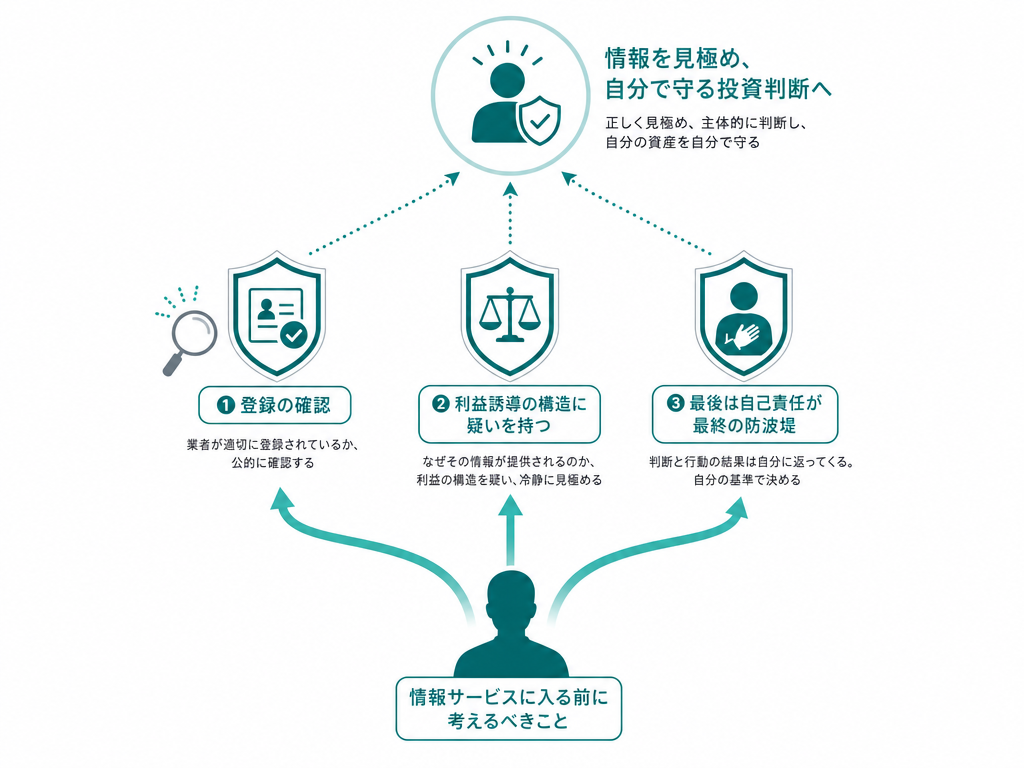
規律の問題として捉えると、外部の「助言」に依存すること自体がリスク管理の放棄に近い。他人の指示で売買するとき、損が出た場合に自分の行動を振り返る軸が存在しない。損切りの判断基準も、ポジションサイズの根拠も、全部他人任せになる。これは売買技術の問題を超えた、トレーダーとしての構造的な脆弱性だ。
情報ソースの適法性を確認する手間は、相場の技術とは別次元の「参入前のデューデリジェンス」だと位置づけるべきだろう。登録番号を財務局の一覧で照合する作業は数分で済む。その数分を惜しんで後悔するより、惜しまない習慣を持つ方がはるかに合理的だ。
自分のお金に責任を持つのは、最終的には自分だけだという原則は、どれだけ精緻な規制があっても変わらない。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。