「限定・先着・特別招待」を煽る情報商材の落とし穴と見分け方
黒木 弦
仕手・テーマ株ウォッチ

「知り合いの会社の人から聞いた話で株を買ったら、まずいのか」——この問いに即答できない個人投資家は、想像より多い。インサイダー取引は証券会社の内部者だけの話ではなく、取引先の社員、友人、家族経由で情報を受け取った側にも適用される。その規制の網は、多くの人が思っているより広い。
金融商品取引法(以下、金商法)は、第166条および第167条において、いわゆるインサイダー取引を規制している。条文の核心を平易に言えば、「上場会社の重要な未公表情報を知っている者が、その情報が公表される前に当該会社の株式等を売買すること」を禁じている。
規制が成立するには、大きく三つの要素が揃う必要がある。
①会社関係者(または情報受領者)であること
金商法166条が対象とする「会社関係者」は、当該上場会社の役員・従業員にとどまらない。帳簿閲覧権を持つ株主、法令に基づいて情報に接した者(監督官庁の担当者等)、契約締結の過程で情報を得た取引先・弁護士・会計士も含まれる。さらに、これらの会社関係者から情報を受け取った「第一次情報受領者」も同様に規制の対象となる。第二次以降の受領者については金商法上の直接規定は及ばないとされているが、情報の活用態様や第三者への再伝達の状況によっては別途問題となりうることがある。詳細はSESCの勧告事例(www.sesc.go.jp)や金融庁の解説資料を参照されたい。
②重要事実であること
規制対象となる情報は、投資判断に重大な影響を与えうる「重要事実」でなければならない。金商法では具体的に列挙されており、主なものとしては次が挙げられる:決算情報(業績の大幅な修正)、新株発行・自社株買い、合併・買収・事業譲渡、新製品の開発、災害や事故による重大な損害、上場廃止の原因となる事実などだ。
「重大な」という言葉には客観的な閾値があり、たとえば業績予想の修正については、売上高・利益の予想値と新たな予想値または実績見込み値との差異が、金商法および関連する内閣府令等で定める基準に照らして重要事実に該当する場合がある。感覚的な「たぶん大きな話だ」ではなく、法令が定めた基準に沿って判断される点が重要だ。
③公表前であること
情報が「公表」されるとは、法令上認められた所定の方法で一般に利用可能な状態になることを指す。公表の方法はTDnet(適時開示情報伝達システム)による適時開示に限られず、報道機関への公開後一定時間の経過など、法令上複数の類型が認められている。実務上はTDnetでの適時開示を確認するのが最もわかりやすい手段だが、「発表らしき情報を見聞きした」だけで公表済みと決めつけるのは危うい。法令上の公表要件を満たしているかどうかは、個別の状況に即して判断される。
証券取引等監視委員会(SESC)が公表している課徴金事例や、裁判例を見ると、違反パターンには繰り返し現れる類型がある。
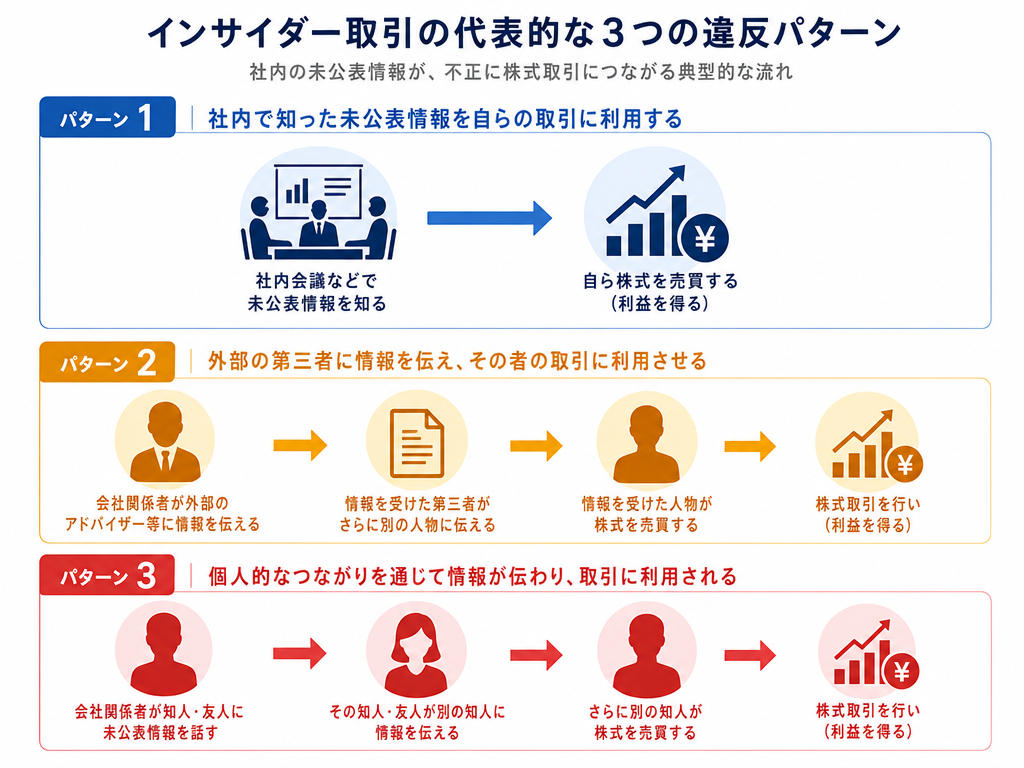
パターン1:社内情報を使った自社株売買
合併や業績修正が決定される社内会議に出席した社員が、情報公表前に自社株を売買するケースは最も典型的だ。役員でなくとも、稟議書の決裁ルートに関与した課長級の社員が摘発された事例もある。「決裁者ではない」「会議で聞いただけ」は抗弁にならない。
パターン2:取引先からの情報漏洩
M&Aアドバイザー、監査法人、法律事務所、印刷会社(目論見書等の印刷を受注する業者)など、機密情報に接する立場の外部者が情報を漏らし、受け取った側が売買するケースが確認されている。情報を流した本人も、情報伝達・取引推奨規制や守秘義務違反等の観点から責任を問われうる。受け取って売買した側も情報受領者として違反を問われうる。責任の範囲は個別の事情や要件に左右されるが、漏洩・受領の双方が問題となりうる構図であることは頭に入れておきたい。
パターン3:家族・知人経由の情報伝達
「妻に話した」「同期の飲み会で漏らした」という経路で情報が広がり、その場にいた別の人間が売買したケースも過去に摘発されている。情報を流した本人は会社関係者として、受け取って売買した側は情報受領者として、それぞれ違反を問われうる形で複数人が同時に問われた事例がある。
パターン4:偶発的な「壁越え」
これは見落とされやすいが、たとえば個人が上場企業のIRイベントや個人投資家向け説明会に出席した際、担当者が誤って未公表の重要情報に言及してしまったとする。その場で売買した投資家が事後的に問題になりうるかどうかは、情報の具体性や会話の文脈によって異なり、グレーゾーンを含む。重要なのは、「自分がどこで情報を得たか」を常に意識しておく習慣だ。
金商法違反のインサイダー取引は、刑事罰と課徴金の双方の対象となりうる。個人に対しては5年以下の懲役もしくは500万円以下の罰金またはこれらの併科(金商法197条の2等)、法人については両罰規定(金商法207条等)により5億円以下の罰金が定められている。ただし金商法は近年改正が重ねられており、条文番号や具体的な数値は最新の条文(金融庁ウェブサイト www.fsa.go.jp 等で確認できる)で必ず確認することを勧める。
見落としがちな点として、課徴金制度は「損失を回避した」場合にも適用されうる。たとえば業績悪化の重要事実を知って保有株を売り抜けた場合、売却によって回避できた損失額が課徴金の計算基礎になる。利益を得ていなければセーフ、という誤解は危険だ。
SESCは毎年、調査・勧告・課徴金事例を公表している。証券取引等監視委員会のウェブサイト(www.sesc.go.jp)で過去事例を確認できるが、事例を眺めるだけで「どれほど日常的な場面で違反が生じうるか」が見えてくる。
実務で散見される誤解を整理しておく。
誤解1:「少額なら問題ない」
取引金額の大小は違反の成否に関係しない。数十万円の取引でも課徴金勧告を受けた事例がある。「この程度では調べられない」という感覚は根拠のない楽観だ。
誤解2:「親族の口座を使えば分からない」
口座名義を変えても、取引の実質的な指示者や利益帰属者が同一と認定されれば規制は適用される。名義を借りた側と貸した側の両方が問われたケースも存在する。
誤解3:「決算発表の数日後なら公表済みのはず」
公表の基準は法令上の所定の方法を満たした時点であり、発表から取引までの日数だけで判断できるものではない。問題は「いつ、どこで、何を聞いたか」だ。TDnet登録前に内部ルートで情報を得ていた場合、公表前に発注・約定していれば違反となりうる。公表後の取引であっても、社内規程や会社が設けた売買管理ルールの対象となる場合はあるため、個別の状況確認が必要だ。
誤解4:「情報を受け取っただけで取引しなければ問題ない」
これは概ね正しい。情報の「受領」自体は規制の直接の対象ではなく、それに基づく「売買」が問題になる。ただし、第三者に情報を提供したことで「情報漏洩者」としての責任が問われる場合はある。
インサイダー取引規制で実務的に難しいのは、「どこからが未公表か」の境界だ。たとえば業界内でかなり広く噂になっている合併話があったとして、それが「公知の事実」として扱われるのか、依然として「重要な未公表情報」として扱われるのかは、一般論だけでは答えが出ない。
金商法はこの点を細かく定義しきっておらず、事実認定は個別の状況による。実務上の原則的な姿勢として、「正規の公開情報でまだ確認できていない」ならば、それに基づく売買を控えるというラインが保守的な対応だ。出所が確認できない情報を入手した際は、TDnet等の正規の開示情報で裏が取れるまで売買判断に使わないことが無難だといえる。
また、いわゆる「モザイク情報」の問題もある。それぞれは公開情報であっても、組み合わせることで非公表の重要事実に近づく情報群がある。機関投資家のリサーチアナリストが慎重にこの問題に向き合っている一方、個人投資家は「自分で調べた」という感覚が強く、情報の出所管理が甘くなりやすい。
デイトレードや短期売買の世界では、「誰かが先に知っていた動き」を板の変化や出来高のパターンから読もうとする手法が存在する。材料発表前の不自然な出来高増加や、ザラ場での一方的な買い集めがその典型だ。
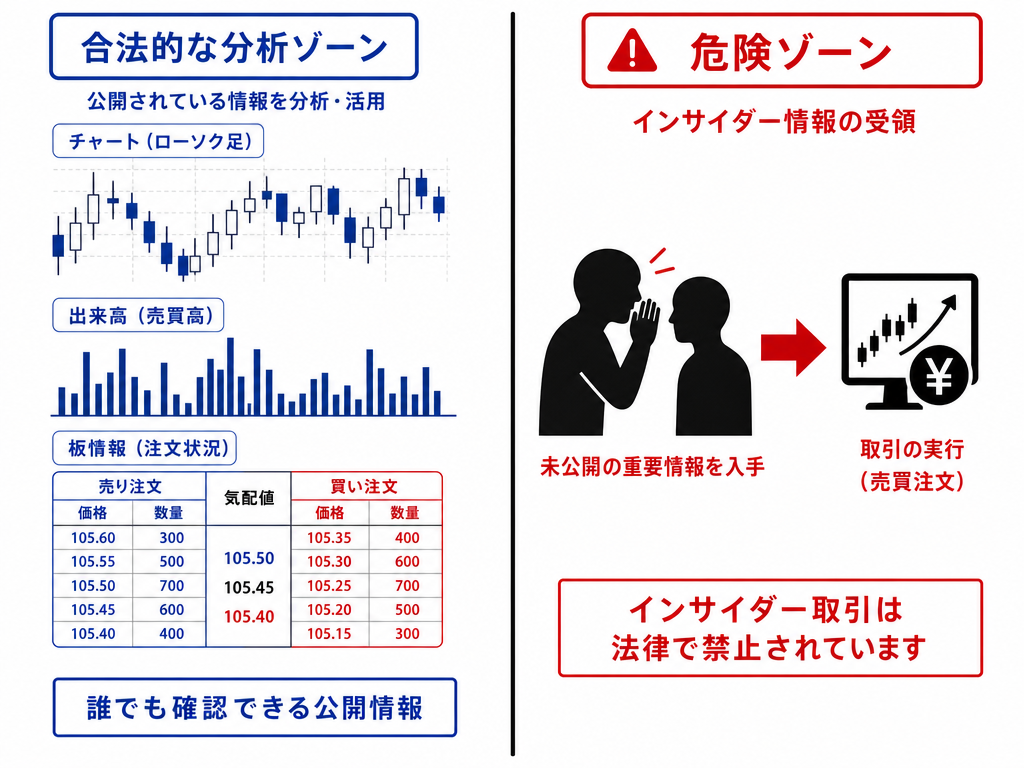
こうした値動きを観察すること自体は合法だ。公開されている株価・出来高データを分析することは、当然ながら規制の外にある。問題は、その観察を超えて「内部者と直接つながりがある誰かから話を聞いた」という状況になった瞬間だ。テーマ株や仕手株が活況を呈する局面では、SNSや投資コミュニティを通じて「ある筋からの情報」を匂わせる発言が飛び交う。こうした情報の受け取り方には、特段の注意が必要になる。
情報源が不明確な「先行情報」を元に売買することのリスクは、値動きの読み違いだけではない。その情報が実は内部情報だった場合、意図せずインサイダー取引の当事者になりうる。「知らなかった」「善意で聞いた」は、刑事上の故意の認定において争う余地はあるとしても、行政上の課徴金については必ずしも免責の根拠にはならない。
相場の世界でも情報の出所を問う姿勢の重要性は古くから説かれてきた。インサイダー規制が整備された現代では、「情報の出所」を問うことがトレーダー自身の身を守る最初の一手だ。
万が一、取引先や知人から重要な未公表情報を受け取ってしまった場合に取るべき姿勢は明快だ。その情報が公表されるまで、当該銘柄の売買を一切行わない。これだけだ。
「情報を受け取った事実」を記録しておくことも、後の紛争に備える意味では有益とされる。いつ、誰から、どのような情報を受け取ったか。それが「重要事実」に当たりうると判断した時点で、取引を停止するという判断が、規律あるトレーダーとしてリスク管理上もっとも保守的な対応といえる。
利益を得られなくても構わない。損失を回避できなくても構わない。市場参加者として継続して生き残るための前提条件が、法令の枠内にとどまることだ。
インサイダー取引規制は完璧な制度ではない。いくつかの実務上の限界も認識しておく必要がある。
まず、立証の難しさだ。「知っていたこと」の証明は、取引履歴と情報接触の事実を結びつける必要があり、特に口頭での情報伝達の場合は証拠が残りにくい。このため、実際に摘発される件数は違反の実態より少ないと指摘する向きもある。
次に、グローバルな問題がある。海外の市場での取引や、外資系ファンドを経由した取引に対しては、日本の金商法の直接適用に制度上の限界がある。国際的な情報共有の枠組みは整備が進んでいるものの、対応の困難さは残る。
さらに、AIや代替データを活用したトレーディングが広がる中、「情報」と「分析」の境界線はより複雑になってきている。規制当局も継続的に制度の見直しを行っており、金商法の条文解釈は実態の変化に応じて更新されていくと見るべきだ。
投資で長く市場に参加し続けるためのコストは、ルールを守り続けることだ。一時的な情報優位に見えるものが、実は取引停止・課徴金・刑事罰というリスクを抱えた地雷である場合がある。特に短期売買の世界では、「誰かが先に知っている」動きを後から読む技術を磨く方向が、リスクの観点からも合理的だ。
未公表の重要事実に接したと疑われる状況では、取引を止める。その単純な規律が、インサイダー取引リスクへの実務的な答えだ。
金融庁および証券取引等監視委員会は、インサイダー取引事例の公表や注意喚起を継続して行っている。金商法の条文(www.fsa.go.jp)、SESCの勧告事例(www.sesc.go.jp)は随時確認するとよい。制度の詳細を自分の目で確認する習慣が、余計なリスクを遠ざける。
※本記事は一般的な情報提供を目的としたものであり、法律上の助言を提供するものではありません。個別の事案については弁護士等の専門家にご相談ください。特定の銘柄・サービスを推奨・勧誘するものではなく、投資判断はご自身の責任で行ってください。