ストップ高翌日の挙動で分かる「本物の材料」と「煽り」の見分け方
黒木 弦
仕手・テーマ株ウォッチ
非課税という言葉に引きずられて、NISA口座で判断を誤る投資家は少なくない。「どうせ非課税だから」という心理が、本来は課税口座と変わらないはずの売買規律を緩ませる。制度の恩恵を正しく受け取るには、メリットと同じ重さで限界を理解しておく必要がある。
2024年から始まった新しいNISA制度は、成長投資枠(年間240万円)と積立投資枠(年間120万円)の2層構造を持つ。個別株を購入できるのは成長投資枠のみで、生涯非課税限度額は全体で1,800万円、そのうち成長投資枠は最大1,200万円とされている(金融庁の制度概要による)。
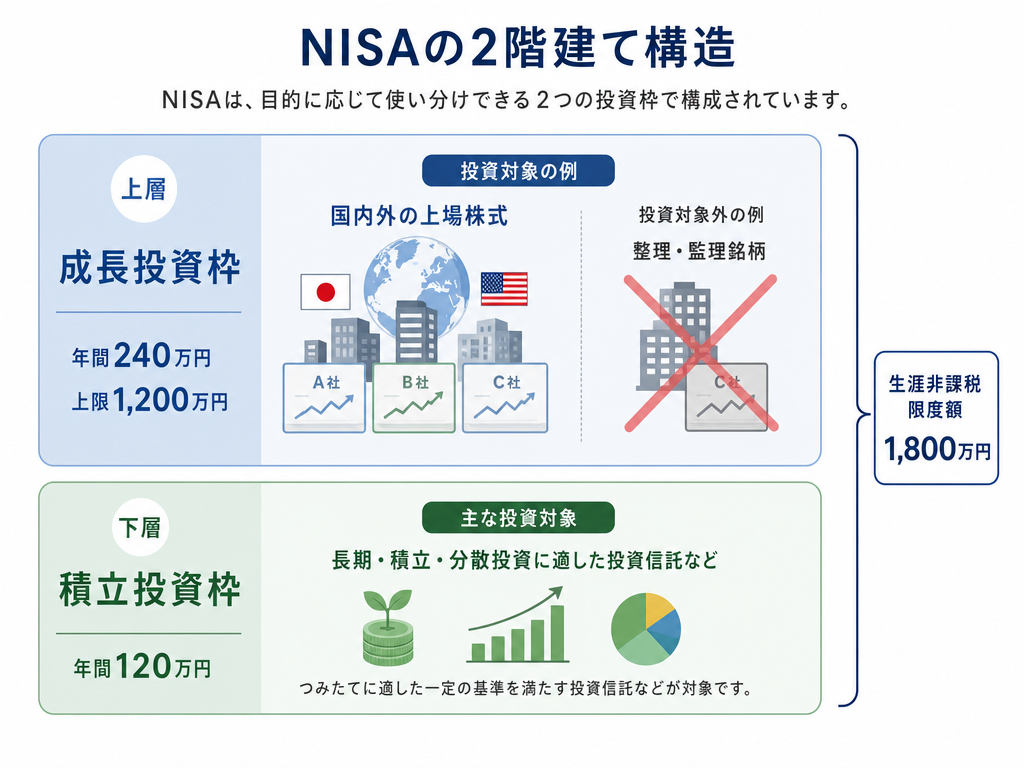
対象は国内外の上場株式が中心だが、整理銘柄・監理銘柄に指定された銘柄や、一部の高リスク商品は対象外とされている。東京証券取引所(JPX)の開示情報を定期的に確認し、保有銘柄が対象外になっていないか把握しておく必要がある。
NISA口座の利益は非課税だが、損失もまた課税口座とは切り離される。課税口座(特定口座・一般口座)で生じた利益と、NISA口座の損失を相殺することはできない。また、NISA口座内の損失を翌年以降に繰り越す損失繰越控除も適用されない。
これが実務において何を意味するかというと、NISA口座で損切りした場合、その損失は税制上まったく活用できないということだ。課税口座であれば損失確定によって翌年以降の利益と相殺できる余地があるが、NISA口座にはそのオプションがない。
つまり、NISA口座でもたらされる「利益の非課税」は、「損失の無価値化」と表裏一体だと理解しておくべきだ。
新NISAでは、保有株を売却した場合、その売却分(取得価額ベース)に相当する非課税枠が翌年に復活する仕組みになっている。ただし、売却した年内に同じ枠を使って新たな銘柄を購入することはできない。
ザラ場で素早く乗り換えを繰り返したいと考えるトレーダーにとって、これは大きな制約となる。たとえば年間240万円の成長投資枠を使い切った後に売却しても、その年は枠が戻らないため、新たな銘柄に乗り換えることは翌年まで待つ必要がある。
短期売買の機動性という観点では、NISA口座は課税口座に比べて著しく柔軟性に欠ける。
NISA口座で保有する株の配当を非課税にするには、配当の受取方法を株式数比例配分方式に設定する必要がある。証券会社のシステムを通じて受け取る方式であり、他の方式(配当金領収証方式・登録配当金受領口座方式等)では自動的に源泉徴収が行われ、非課税の恩恵が受けられない。
これは制度の盲点として見落とされやすい。口座を開設してNISAで株を購入しただけでは不十分であり、受取方式を証券会社の画面で変更する手続きが別途必要となる。設定を失念したまま複数年が経過し、気づかずに課税されていたというケースは珍しくない。
NISA口座での損益通算不可という制約は、損切りを「遅らせる」インセンティブを心理的に生む。「せっかくNISA口座で買ったのだから、非課税で利益を出さないと意味がない」という発想がそれだ。
しかしこれは、本末転倒な論理といえる。ジェシー・リバモアが「損失は短く、利益は長く」と繰り返したのは、損切りを先送りすることの危険性を指摘していたからだ。NISA口座であろうと課税口座であろうと、含み損を抱えたポジションを保有し続けることの機会コストは同じである。
「NISA口座だから長期保有に切り替える」という判断が合理的なこともあるが、それはあくまで企業の事業価値に対する再評価を経た上での話だ。「損切りしたくないから長期保有に変更する」という心理的な逃避とは、出発点が根本的に異なる。
金融庁の開示データを参照すると、旧NISA制度(2014年以降)の口座では、株式型・投資信託型とも多様な使われ方がされてきた一方で、個別株については「非課税枠を消費したまま塩漬けになるケース」が問題視されていた。
仕手性の高い低位株や材料株が、NISA口座で購入されることもある。これは、SNSやメールマガジン等での「非課税で爆益を狙える」という趣旨の煽り情報に乗った結果である場合が多いと見られる。しかし前述のとおり、NISA口座で損失が出た場合はそれを税務上活かす手段がない。材料株・テーマ株の短期勝負でNISA口座を使うことは、制度設計と投資行動のミスマッチという観点から、リスクとリターンの非対称性を増幅させる側面がある。
「非課税だから攻めやすい」ではなく、「損が出た時に課税口座より不利になりうる」という視点を持つことが重要だ。
NISAはあくまで制度上の優遇であり、銘柄選択や売買タイミングの良し悪しを補うものではない。制度が良いからといって投資成果が保証されるわけではなく、過去の非課税制度の利用状況を見ても、口座保有者の損益はまちまちだ。
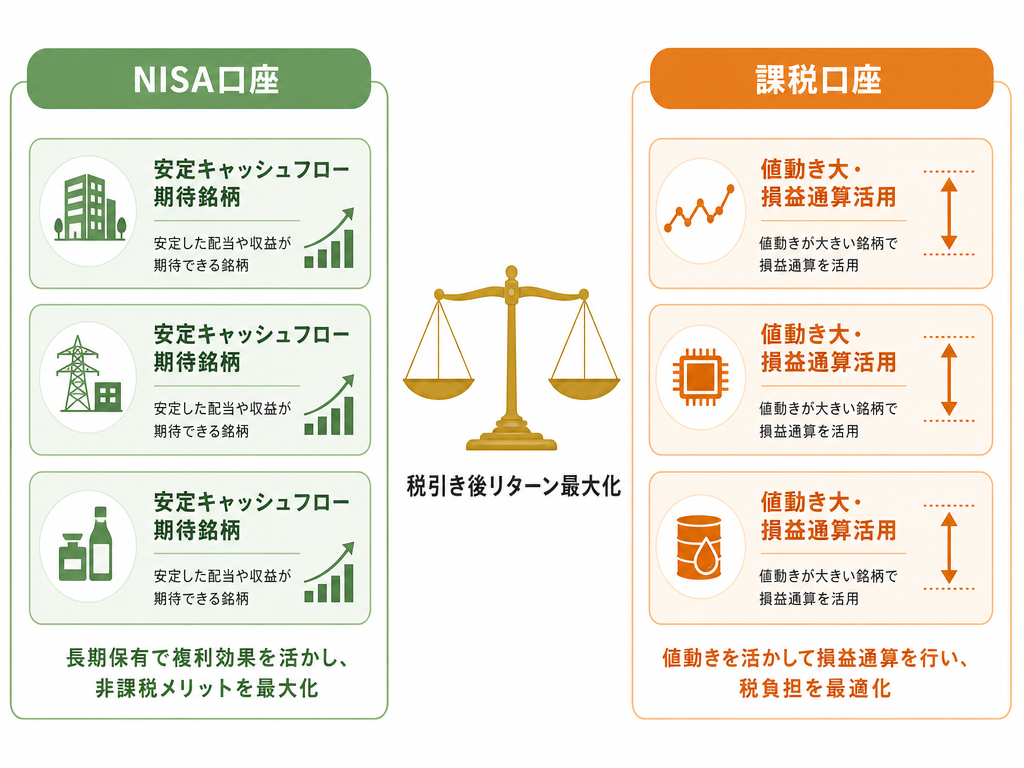
また、成長投資枠の1,200万円という上限は、ポートフォリオの全体設計に影響を与える。NISA口座の外、つまり課税口座で行う投資との損益通算を考慮しながら、どの銘柄をどの口座に置くかを整理することが、税引き後リターンの最大化という観点では合理的とされる。
たとえば、値動きが大きく損失リスクが相応にある銘柄を課税口座で保有し、損失確定時の損益通算に備えておく一方、安定的なキャッシュフローが期待できる(あくまで期待の話であり保証ではない)銘柄をNISA口座に置くという考え方もある。ただしこれは一つの論理的な整理に過ぎず、どの配分が最適かは個人の状況に依存する。
「NISA口座で買うべき銘柄を教える」という有料サービスや情報商材が存在するが、無登録で投資助言を業として行うことは、金融商品取引法第29条に基づく投資助言・代理業の登録なしに行うことが禁じられている。登録の有無は金融庁・財務局の登録業者一覧で確認できる。
SNS上で「NISA向け厳選銘柄」「非課税で利益確定を狙える銘柄リスト」などと称して特定銘柄の購入を断定的に勧める行為は、登録なしに行われていれば法令上の問題がある可能性が高い。「非課税だから損は出ない」という論理は成り立たないことは前述のとおりであり、そうした情報に接した際は、発信者の登録状況の確認から始めることを勧める。
金融庁の登録業者検索ページ(www.fsa.go.jp)では、投資助言・代理業の登録状況を無料で確認できる。
NISA口座で個別株投資を行う前に、少なくとも以下の点を整理しておく価値がある。
制度の仕組みを正確に理解することは、投資判断の前提条件だ。「非課税」という言葉だけが先行し、制約が後から分かるというのは、投資リテラシーの観点から見ても本来の順番が逆といえる。
規律は制度の外側にある。NISA口座かどうかにかかわらず、ポジションを持つ理由と手放す条件を事前に決めておくこと——これが、制度の恩恵を正しく受け取るための土台になる。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。