SQ・先物・オプション取引のリスク表示義務と顧客保護の実態
仕手・テーマ株ウォッチ 編集部
仕手・テーマ株ウォッチ
「損切りが大事だとわかっている。でも、いざとなるとできない」——相場に関わる人間が一度は口にする言葉だ。知識の問題ではない。実行できるかどうかは、心理と仕組みの問題である。損切りを語るとき、技術論だけで終わらせると本質を見失う。
損切りが難しい根本には、人間の認知的な偏りがある。行動経済学の分野でよく知られる「プロスペクト理論」は、人が利益と損失を非対称に評価することを示している。同じ1万円でも、得る喜びよりも失う痛みのほうが心理的に大きく感じられる、というものだ。結果として、損失を抱えたポジションを「もう少し待てば戻るかもしれない」と保有し続けるバイアスが働きやすくなる。
これは相場格言でいう「見切り千両」の裏側でもある。損を「確定させた瞬間に現実になる」という感覚が、人を行動停止に追い込む。含み損の間は「まだ損ではない」という自己欺瞞が成立してしまうのだ。
加えて、「コンコルドの誤謬(サンクコスト効果)」が追い打ちをかける。すでに投じたコスト(時間・資金・期待)が大きいほど、それを無駄にしたくない心理が撤退を妨げる。「ここまで持ったのだから」という論理は、将来の期待値とは無関係だが、実際の売買判断に強く作用する。
個人投資家と機関投資家の違いは、ザラ場において特に顕著に出る。値が動く瞬間に画面の前に座っていると、脳の情動系——いわゆる「爬虫類脳」と呼ばれる部位——が合理的判断を上書きしやすくなる。
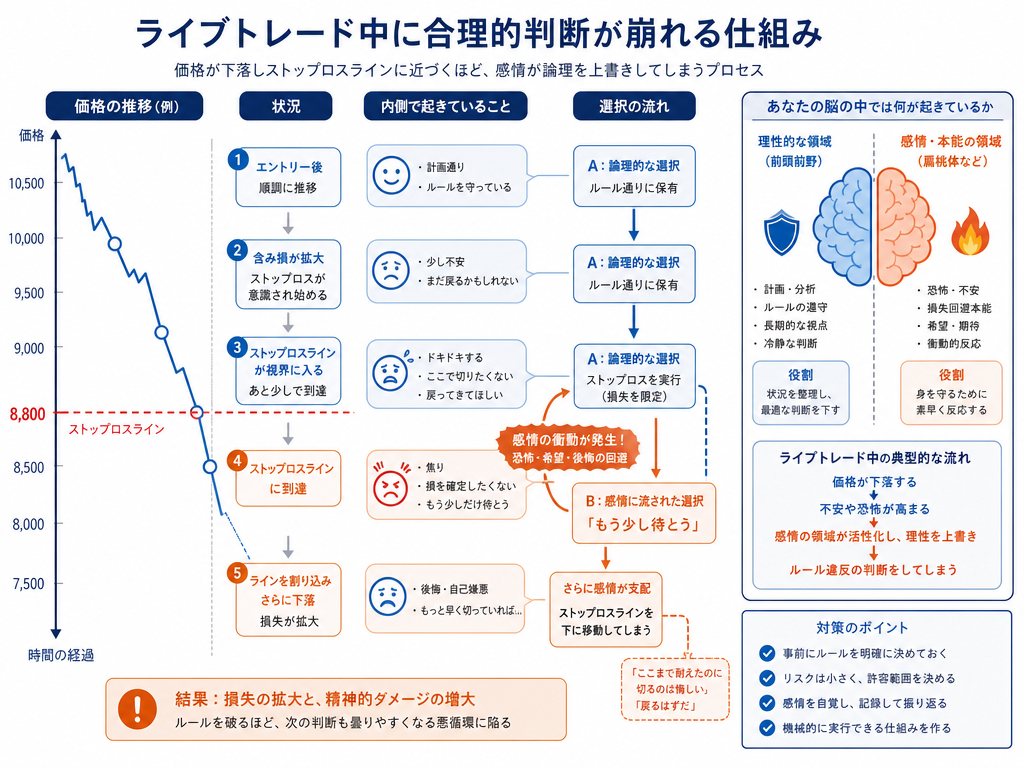
具体的には次のような状況が典型的だ。
短期売買の経験者であれば、こうした「判断の乱れ」がある特定の時間帯——寄り付き直後の値動きが荒い局面や、大引け前の薄商いの時間帯——に集中しやすいことは体感として知っているだろう。感情を排除するために事前の注文(逆指値注文)を活用するのは、そのための一つの手段だが、それ自体が完全な解決策にはなりにくい点は後述する。
損切りに関する議論で最も多い誤解は、「何%下がったら切る」という単純な比率論だけが論点になることだ。比率は一つの目安にはなるが、それだけでは不十分な場合がある。
一般に使われるのは、「買値から○%下落したら損切り」という方法だ。資金管理の観点では、1回の取引で許容する損失額を先に決め、そこから逆算してポジションサイズを決めるアプローチが論理的と言える。重要なのは、損切りラインを決めるのは「エントリーの後」ではなく「エントリーの前」だという点だ。
移動平均線・サポートライン・直近安値など、チャート上の節目を損切り基準にするケースも多い。この場合、「構造が崩れたら撤退する」という論理が支える。たとえば上昇トレンドを前提にエントリーした場合、その前提が崩れた水準——直近の安値を割り込んだ、特定の移動平均線を明確に下回った——が損切りの根拠になりうる。
ただし、テクニカルのラインはあくまで「多くの参加者が意識する目安」であり、ラインを少し割り込ませてから切らせる動きが起きやすい点は意識しておく必要がある。板の薄い銘柄では特にこの動きが顕著になる傾向がある。
価格ではなく「期間」で損切りを設定する考え方もある。「エントリー後○日以内に想定した動きが出なければ撤退する」というルールだ。これは機会コストの観点から合理的な場面があるが、日本株のザラ場においてはイベント(決算・政策決定など)との組み合わせで設計しないと形式的になりやすい。
相場の歴史を振り返ると、損切りができなかったことで致命的な損失を被った事例は枚挙にいとまがない。バブル崩壊期の日本株、リーマン・ショック前後の金融株、コロナ禍初期の急落局面——いずれも「戻るだろう」という期待が損失を数倍に膨らませた事例が多く記録されている。
特にテーマ株・仕手的な値動きをした銘柄では、需給による急騰の後に出来高が急減し、買い手がいなくなる局面で「逃げ遅れ」が発生しやすい。急騰過程では板が薄くなり、寄り付きの大幅安で始まった後に損切り注文が殺到してさらに下落する、という展開は過去に繰り返し見られたパターンだ。
「高値から○割下がった銘柄を保有し続けた結果、元値に戻るまでに数年〜十数年かかった」という体験談は個人投資家の間に広く存在する。これは統計として語ることの難しい領域だが、損切りを先送りにした場合のコスト——時間・精神的疲弊・機会損失——は見えにくい形で積み上がる点を認識しておく必要がある。
損切りを徹底することで生じる問題点も、正直に述べておくべきだろう。
「損切りで刈られる」問題
特に板の薄い銘柄や短期売買においては、損切りラインが読まれた上でそこに向けて仕掛けられる動きが起きる場合があることは、市場参加者の間では広く認識されている。逆指値注文が集中する水準を意識した上で仕掛ける主体が存在するかどうかは確認が難しいが、損切りラインの設定自体が機械的すぎると、「よくある水準」に集中しやすくなるリスクはある。
長期投資との概念の衝突
バリュー投資の文脈では、「株価の下落は買い増しの機会」という考え方が成立する場面もある。グレアムが安全余裕(マージン・オブ・セーフティ)を論じた枠組みでは、本質的価値を割り込んで買った株がさらに下落しても、ビジネスとしての価値が変わらなければ保有継続の論拠がある。この考え方は短期売買の損切り論と正面から衝突する。
重要なのは、どちらが「正しい」かではなく、自分が何を前提にそのポジションを持っているかを事前に明確にしておくことだ。「短期で値幅を取ろうとしてエントリーしたが、下落後に急遽バリュー投資家に変身する」という心理的変節は、典型的な負けパターンの一つといえる。
損切りの過剰適用
損切りを意識するあまり、ノイズ的な値動きで何度も小さく切り続け、トータルでコストが嵩むケースもある。相場の振れ幅(ボラティリティ)に対して損切りラインが近すぎると、想定した方向に動いてもポジションが残っていない、という状況が繰り返される。ラインの設定は、その銘柄の通常の価格変動の幅を意識した上で行う必要がある。
知識として損切りを理解した上で、それを実行可能にするには仕組みの話が避けられない。
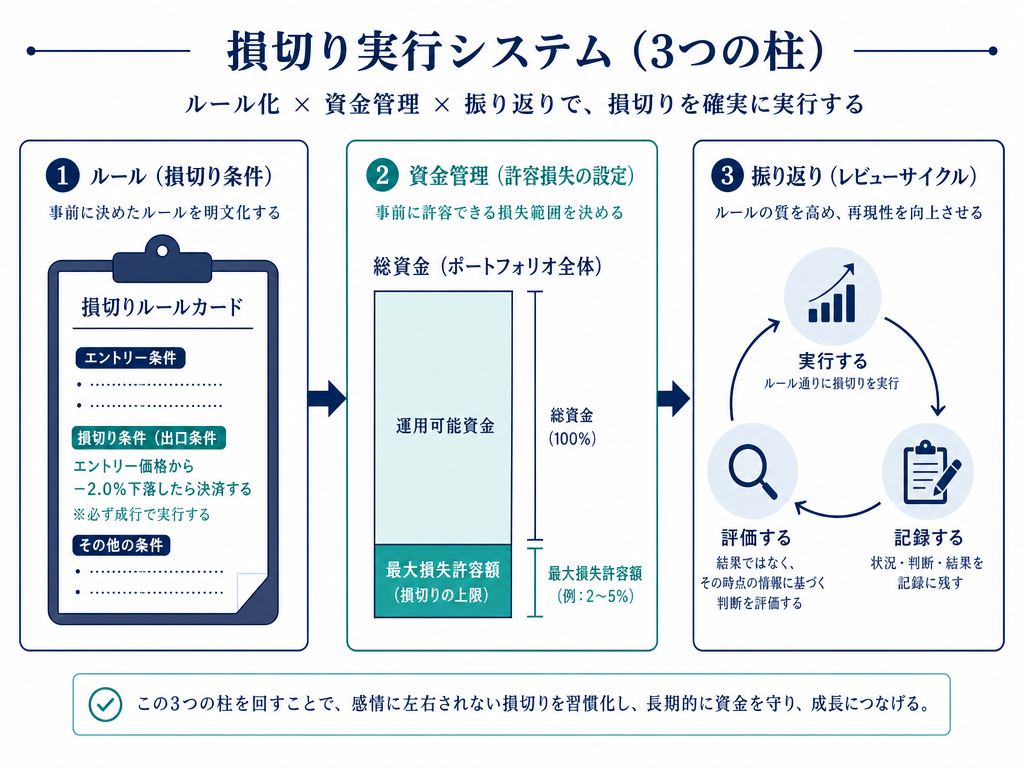
まず、損切りのルールは文字で書いて残すことが有効だ。「○○の水準を終値ベースで下回ったら翌朝の寄り付きで撤退する」というように、具体的かつ曖昧さのない形にしておく。ザラ場の感情が入り込む余地を減らすためだ。
次に、1回の取引で失う最大額を事前に決めておく資金管理の習慣が、損切りの心理的ハードルを下げる。「ここまでの損失なら想定内だ」という前提があるのとないのとでは、判断の質がまったく異なる。
そして、損切りを実行した後の「検証の習慣」が重要だ。損切り後に株価が回復した場合(いわゆる「ドテン急騰」)でも、それが損切り判断の誤りを意味するとは限らない。判断の質はその時点の情報と根拠で評価するものであり、結果で後から評価するのとは分けて考える必要がある。
損切りが難しいのは、意志力の問題ではない。人間の認知構造と感情の問題であり、さらに市場の構造とも絡む。「切れない者に明日はない」という言葉は脅しではなく、市場が人の弱点に対して容赦しないという観察から来ている。難しいからこそ、仕組みと規律で補う以外に道はない。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。