自社株買い・業務提携・資本提携——開示の「重さ」を読み解く実務的視点
黒木 弦
仕手・テーマ株ウォッチ
空売り残高が積み上がっている銘柄を見て、「機関が狙い撃ちにしている」と即断する個人投資家は少なくない。だが、その読み方は半分しか合っていない。残高のデータが「誰が、何の目的で、どれだけ売っているか」を正確に語ってくれるわけではなく、制度の構造を知らないまま使うと判断を誤る可能性がある。
日本では、金融商品取引法に基づく内閣府令と取引所規則により、一定水準を超える空売りポジションの報告・公表が義務付けられている。具体的には、発行済株式総数に対する空売り残高割合が0.2%以上となった場合、取引所(JPX)への報告対象となる。さらに0.5%以上となった空売りポジションについては、取引所を通じて投資者向けに公表される。0.2%未満のポジションは原則としてこの報告・公表制度の対象外だ。
この制度の根拠は金融商品取引法施行令および関連する内閣府令に置かれており、金融庁のウェブサイト(www.fsa.go.jp)で制度の詳細や行政文書を確認できる。また、公表される残高情報は日本取引所グループ(www.jpx.co.jp)のサイトから検索可能だ。
制度上の空売り残高には、純粋なベア(下落期待)ポジションだけでなく、以下のような取引が混在しうる。
つまり、残高が積み上がっていることが必ずしも「この銘柄の株価下落を見込んでいる」という純粋な弱気シグナルを意味するわけではない。
開示データを活用する際、実務上は2つの軸で見るのが一般的とされる。
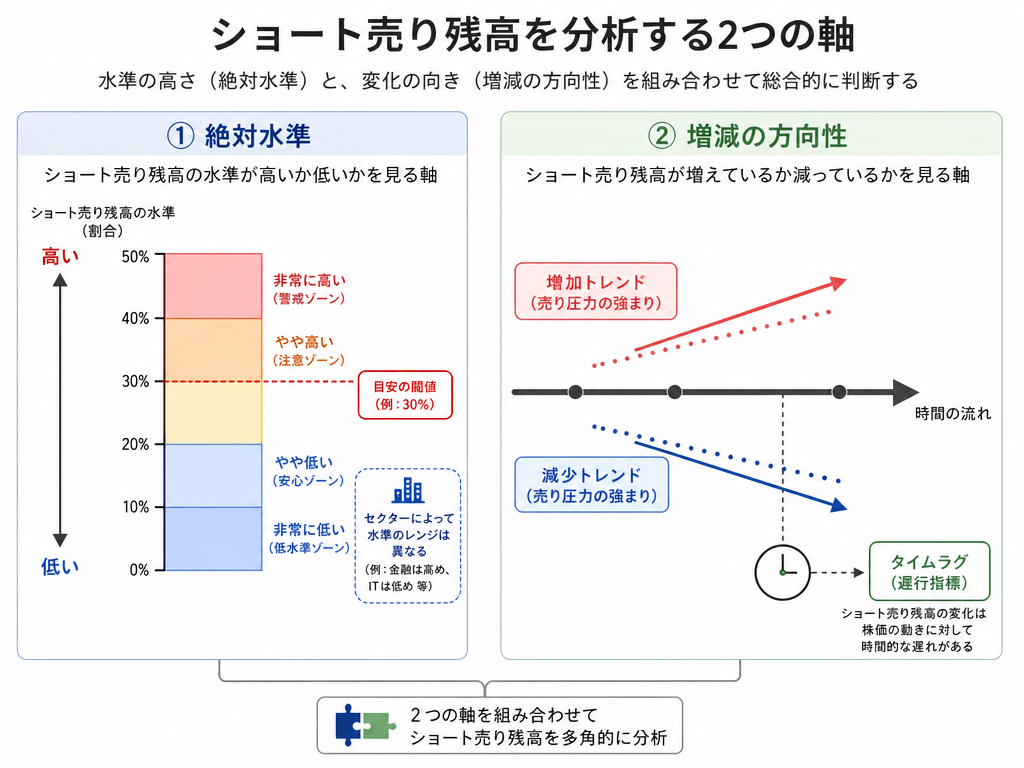
① 残高割合の絶対水準
発行済株式総数に対する空売り残高の割合が高い銘柄は、将来的にショートカバー(買い戻し)が発生する潜在的な需給イベントを内包している、と解釈されることがある。ただし「高い」の基準は業種やボラティリティによって大きく異なるため、一概に何%以上が危険とは言いにくい。
② 残高の増減方向
前回公表比で残高が急増している場合、何らかの理由で機関の売り圧力が高まっていると推測できる。逆に残高が急減しているなら、ショートカバーが進行中の可能性がある。ただし後述する「公表タイムラグ」の問題があるため、この推測は常にワンテンポ遅れた情報に基づいていることを意識しておく必要がある。
短期売買の現場から見ると、開示データと板の動きの間には顕著なタイムラグがある。開示残高は、報告対象となるポジションが発生・変更された日を基準に報告され、取引所で順次公表される仕組みだ。ただし報告から公表までにはタイムラグがあり、ザラ場で急に板が薄くなり、特定の価格帯で大口の売りが断続的に出てくるような場面は、開示情報より先にリアルタイムで起きている。残高データはあくまでも「遅行指標」として扱うのが現実的だ。
過去の事例として繰り返し観察されてきた典型的なパターンがいくつかある(過去の傾向であり、将来の再現を保証するものではない)。
材料株でのショート積み上がり
テーマ株や材料が出た銘柄で株価が短期間に大幅上昇した後、空売り残高が急増するパターンがある。これは「過熱した株価への逆張り」として機関が売りを入れていると解釈できる場合もあるが、前述のヘッジ目的が混在しているため、残高の積み上がりだけを見て「機関が売り崩しに来た」と断定するのは早計だ。
ショートスクイーズの発生
空売り残高が高水準の銘柄で、何らかのポジティブ材料(業績の上方修正、大口の買収提案など)が公表されると、ショートカバーの買い戻しが重なって株価が急騰することがある。こうした現象は「ショートスクイーズ」と呼ばれ、過去に複数の事例が確認されている。ただし、「残高が高いからスクイーズが来る」という論理は逆算的であり、いつ・どの程度の規模で発生するかはその都度の材料と需給に依存する。
CB発行後の残高急増
転換社債(CB)を発行した企業の株式で、発行後に空売り残高が急増するパターンもよく知られる。これは「CBをロングにして、株をショートする」ヘッジ取引が行われているためであり、株価の下落を期待した純粋なベアポジションとは性質が異なる。にもかかわらず、残高の急増だけを見て「機関が売り崩している」と解釈されがちな点は注意が必要だ。
空売り残高の開示制度にはいくつかの構造的な限界がある。
① 閾値以下のポジションは見えない
公表されるのは0.5%以上のポジションのみだ。0.2%以上0.5%未満は取引所への報告はあるが、個人投資家には見えない。0.2%未満は報告義務すらない。したがって、公表データに名前が出ていない投資家がポジションを持っていないと解釈するのは誤りで、「見えていないだけ」の可能性がある。
② 名義と実質の問題
機関投資家が複数のファンドや口座に分散してポジションを持つ場合、個別には閾値を下回るケースがあり、実態の集中度がデータに現れにくい。
③ 目的の識別が不可能
上述のとおり、開示データからは「なぜ空売りしているか」を判別できない。ヘッジなのか純粋なベアなのかはデータからは読めない。
④ タイムラグの問題
報告から公表までにはタイムラグがあるため、開示時点ではすでにポジションが変化、または解消されている可能性もある。マーケットが急変動した局面では、公表された残高と実態が大きく乖離していることがある。
残念ながら、この開示データを誇張・誤用した煽り商法が存在する。典型的なパターンとして、「〇〇という有名ファンドが大量に空売りしているが、もうすぐ買い戻しが来る」「機関の売りが終わった今がチャンス」といった文脈で残高データを引用し、特定銘柄の購入を断定的に促す言い回しが使われる。
このような言説に共通しているのは、「空売り残高の減少=買い戻しの完了」という単純化と、それを根拠にした断定だ。実際には、残高が減少しても別の主体がポジションを引き継ぐことがあるし、残高の減少がヘッジ解消によるものであれば株価への影響はまったく異なる。開示データは「仮説を立てる材料」にはなり得るが、「答え」ではない。
登録を受けていない業者が投資情報の提供を業として行うことは、金融商品取引法第29条に抵触する可能性があり、投資助言・代理業を営むには所定の当局への登録が必要だ。SNSや会員制コミュニティで「空売り残高が高い銘柄を教えるから会費を払え」といった勧誘を受けた場合は、まず業者の登録状況を確認する習慣を持ちたい。登録業者かどうかは、金融庁のウェブサイト(www.fsa.go.jp)や日本投資顧問業協会(www.jiaa.or.jp)で確認できる。
空売り残高開示のデータは、単体では弱い材料だが、他の情報と組み合わせることで一定の判断材料になり得る。活用するとすれば、次のような使い方が現実的だ。
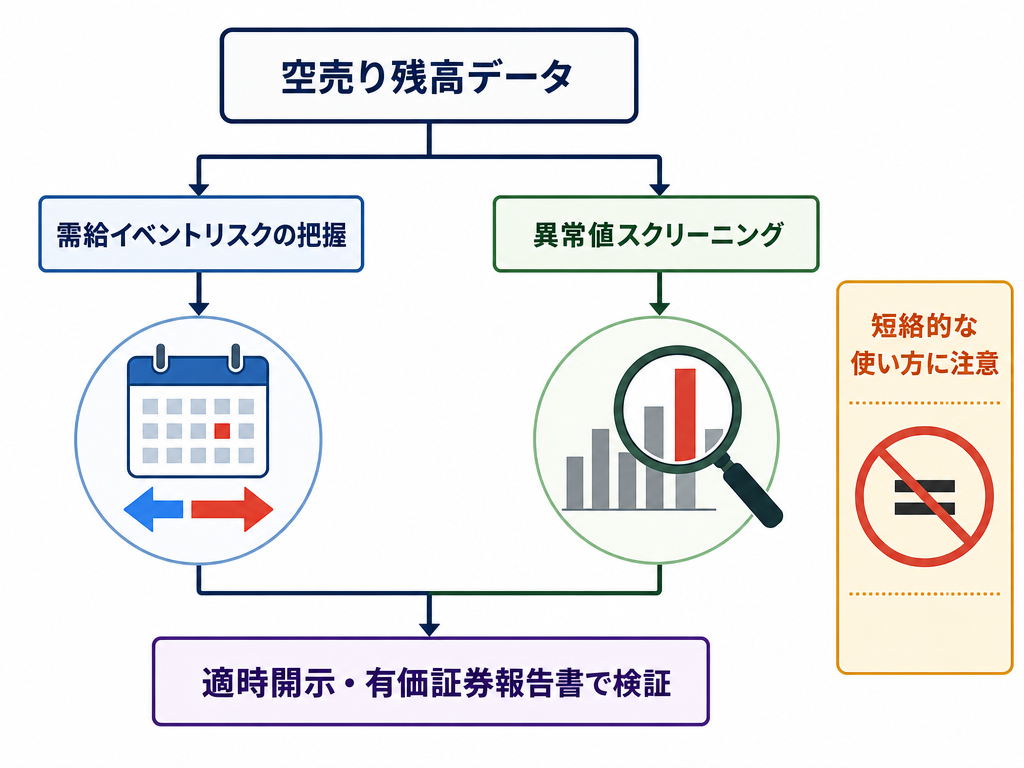
ひとつは「需給上の潜在的なイベントリスクの把握」だ。残高が高水準の銘柄では、決算や事業計画の発表など需給を動かすイベントの前後に、買い戻しや追加売りが重なりやすい傾向があると言われる(過去の傾向であり、将来を保証しない)。
もうひとつは「異常値のスクリーニング」だ。突然残高が急増した銘柄には、何らかの背景(CB発行、株価の過熱感、業績懸念など)がある可能性がある。そこからIRや適時開示(TDnet経由で確認可能)を読み込み、実態を確認する、という調査の糸口として使うことは合理的だ。
一方で、「残高が高い=上昇余地あり」「残高が減った=上昇」という短絡した使い方は、現実の需給の複雑さを無視している。リバモアの時代から相場師たちが繰り返してきた失敗の多くは、「なぜそうなっているか」を確認せずに見えているパターンに乗ったことで発生している。
残高データは答えではなく、問いを立てるための道具だ。開示情報から出発して、適時開示(TDnet)や有価証券報告書(EDINET)で事実を積み上げ、なぜその残高になっているかを自分なりに検証する——その過程自体が、煽りや偏った情報に流されないための実質的な防衛になる。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。