ROE(自己資本利益率)が本当に示すもの——数字の裏側を読む
黒木 弦
仕手・テーマ株ウォッチ

株式分割が発表されると、翌営業日から株価が上昇するケースが少なくない。「流動性が高まる」「個人投資家が買いやすくなる」という説明がつき、SNSや一部の情報サービスでは短期的な値幅取りの「材料」として扱われることがある。しかし、分割そのものが企業の稼ぐ力を一ミリも変えないという事実は、しばしば軽視される。その乖離がどこから生まれ、どこで解消されるのかを理解していないと、発表後の動きに乗ったつもりで高値づかみをする側に回ってしまう。
株式分割とは、既存株式1株を複数株に分けることで、発行済株式数を増やす手続きだ。たとえば1株を2株に分割(分割比率2:1)すると、株主が保有する株数は2倍になる一方、1株あたりの純資産や利益も理論上は半分になる。持分割合は変わらず、会社の総資産・純資産・利益のどれも分割前後で変化しない。
会社法上の手続きとしては、取締役会決議で実施でき(一定の条件を満たす場合)、東京証券取引所への届け出・適時開示が義務付けられている。適時開示はTDnet(東京証券取引所の適時開示情報伝達システム)で閲覧できる。決定した内容が市場参加者に同時に届く仕組みだ。
分割比率は会社が自由に設定できるため、2:1(1株→2株)もあれば、近年では5:1や10:1といった大型分割もみられる。高株価銘柄が大型分割を実施することで、最低売買単位(一般に100株)あたりの投資金額が大きく引き下げられる。
分割そのものに企業価値を変える効果がないとすれば、なぜ発表後に株価が上昇しやすいのか。主な理由として挙げられるのは次の三点だ。
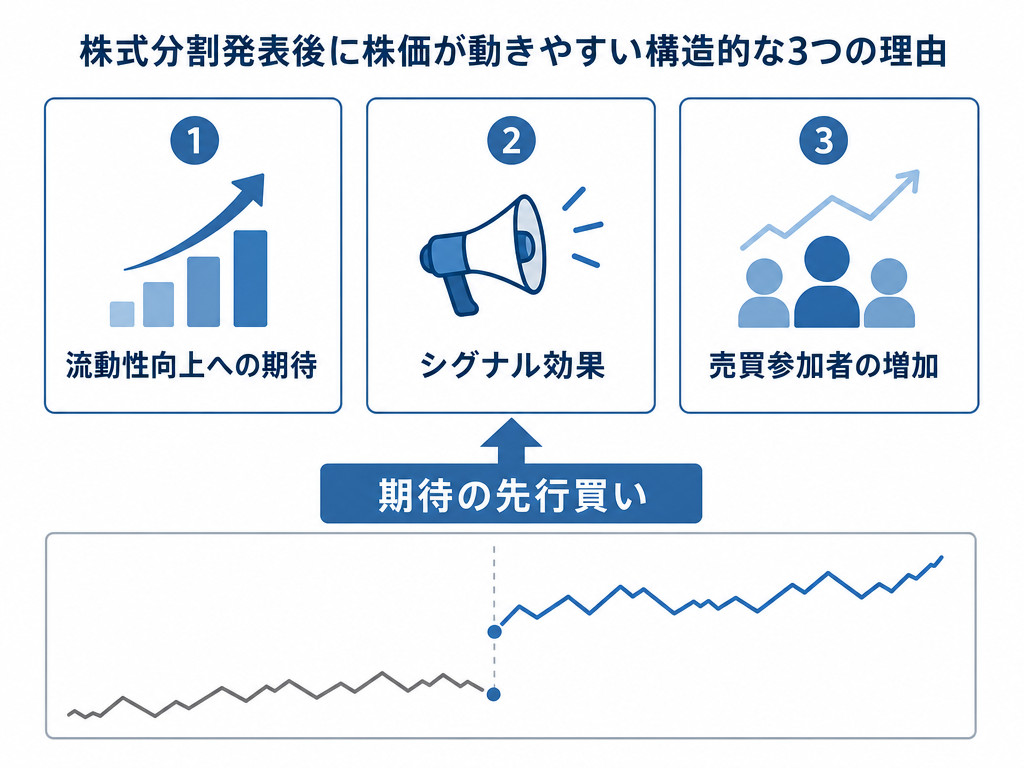
流動性向上への期待 1株あたりの価格が下がることで、これまで単元株を購入するには高額すぎた個人投資家が参入しやすくなる。特に数万円〜数十万円の株価帯にある銘柄が数千円台に下がると、NISA口座を使った小口の買いが入りやすくなるという期待が先行する。
シグナル効果 市場参加者の間では、株式分割の実施を経営陣が将来の成長や流動性向上を意識しているシグナルとして受け取られることがある。ただしこれは投資家側の解釈であり、会社が株価上昇を保証しているわけではない。
売買参加者の増加への期待 分割によって最低投資金額が下がり、売買参加者や出来高が増えると期待されることがある。また、流動性や売買代金などの条件を重視する一部のスクリーニングでは、注目度が変わる場合もある。
この「期待の先行買い」が、発表直後の株価上昇の主因とされることが多い。過去の傾向として、発表翌日に株価が大きく窓を開けて始まるパターンは珍しくない——ただし、これが権利落ち日以降も続くかどうかは別問題だ。
短期売買の視点から分割を扱う場合、重要なのは「発表」「権利付き最終日」「権利落ち日」という三つのタイミングの関係だ。
発表直後が最も需給の歪みが大きく、情報速度の差が生まれやすい局面だ。しかしその歪みは急速に解消に向かう。発表翌日の寄り付きで既に高値圏に達していることも多く、出来高が薄い銘柄では板が薄く値幅も大きくなりやすい。
権利付き最終日(分割後の株式を受け取る権利が生じる最後の日)に向けては、「分割後に売買しやすくなる」を見越した需要が続くことがある。しかし権利落ち日以降、理論上は株価が分割比率に応じて調整される。実際の値動きはそこに需給が加わるため理論値通りではないが、権利落ち後に株価が自然な水準に収斂するケースも多い。
「発表で買い、権利落ち前に手放す」という行動パターンを取る参加者が一定数いることは、過去の値動きのパターンからも読み取れる。この構造を知らずに権利落ち日付近で新規参入すると、売り圧力の吸収役になるリスクがある。
なお、分割発表が業績悪化や不透明材料から目をそらす材料として市場で受け取られた例が過去に存在したことも、念頭に置いておくべきだ。発表時点の業績動向・財務内容は、EDINETやTDnetで公開されている有価証券報告書・決算短信で事前に確認しておきたい。
具体的な銘柄名を挙げることには慎重でありたいが、過去にあった事例として、1株数万円〜数十万円の高値圏にあった国内大型株が5:1・10:1規模の分割を実施し、発表翌日に大幅高、その後も権利付き最終日にかけて高値を保ったケースがある。一方で、発表直後の急騰で材料を出し尽くし、権利落ち後に分割比率以上の値下がりが発生したケースも存在する。
いずれのケースでも、発表後の株価を分割比率で調整して見たとき、発表前の水準を大きく上回っている場合は、その乖離分が将来の調整圧力として残ることになる。乖離が大きいほど、権利落ち後の需給が厳しくなる傾向があると言える——ただし過去の傾向であり、将来の値動きを保証するものではない。
株式分割を「材料」と呼んで短期に利益を取ろうとする参加者が集中するほど、その材料の消費スピードは速くなる。リバモアの相場観にも通じるが、材料はそれを利用しようとする参加者が増えるほど効き方が変わる——株式分割でも同様に当てはまると言える。
「分割すれば株価は上がる」という誤解 最も危険な思い込みだ。分割は株数を増やすだけであり、企業が生み出すキャッシュフローや収益力には何も影響しない。短期的な需給変化が株価を動かすことはあるが、それが恒久的なバリュエーション上昇を意味しない。PERやPBRで見れば、分割前後で企業価値の評価軸そのものは変わらない。
「単元株の価格が下がれば買いが増える」の限界 流動性向上が起きる場合もあるが、それは投資家層の裾野が広がることであり、株価が一方向に上がり続ける理由にはならない。新たに参入した小口投資家も、損失が出れば売却する。
「経営陣の自信の表れ」という読み方の危うさ 株式分割と業績改善は直接関係しない。成長期にある企業が分割を実施する例はみられるが、株価が高値圏にある企業が「流動性のために」実施するだけで、業績が続伸する根拠にはならない。分割発表後も業績の定量確認は欠かせない。
逆分割(株式併合)との対比 比較のために触れると、株式分割の逆に、株数を減らして1株あたりの価格を引き上げる株式併合(逆分割)も存在する。一般に市場では分割と異なる受け取られ方をすることがある。逆分割については別記事で詳しく扱う。
情報商材や煽り系コンテンツのリスク 株式分割の発表タイミングに乗じ、「値上がりが見込まれる銘柄を先に教える」と称して特定銘柄の購入を断定的に促すような情報サービスが存在する。金融商品取引法は、報酬を得て投資判断の助言を業として行う者に登録を義務付けており(第29条)、無登録での反復・継続的な投資助言行為は同法違反となりうる。登録の有無は金融庁ウェブサイト(www.fsa.go.jp)の「免許・許可・登録等を受けている業者一覧」ページで確認できる。
株式分割が発表されたとき、「これは買い材料か」と問う前に問い直すべき問いがある。「その銘柄の企業価値に対して、現在の株価水準は妥当か」だ。
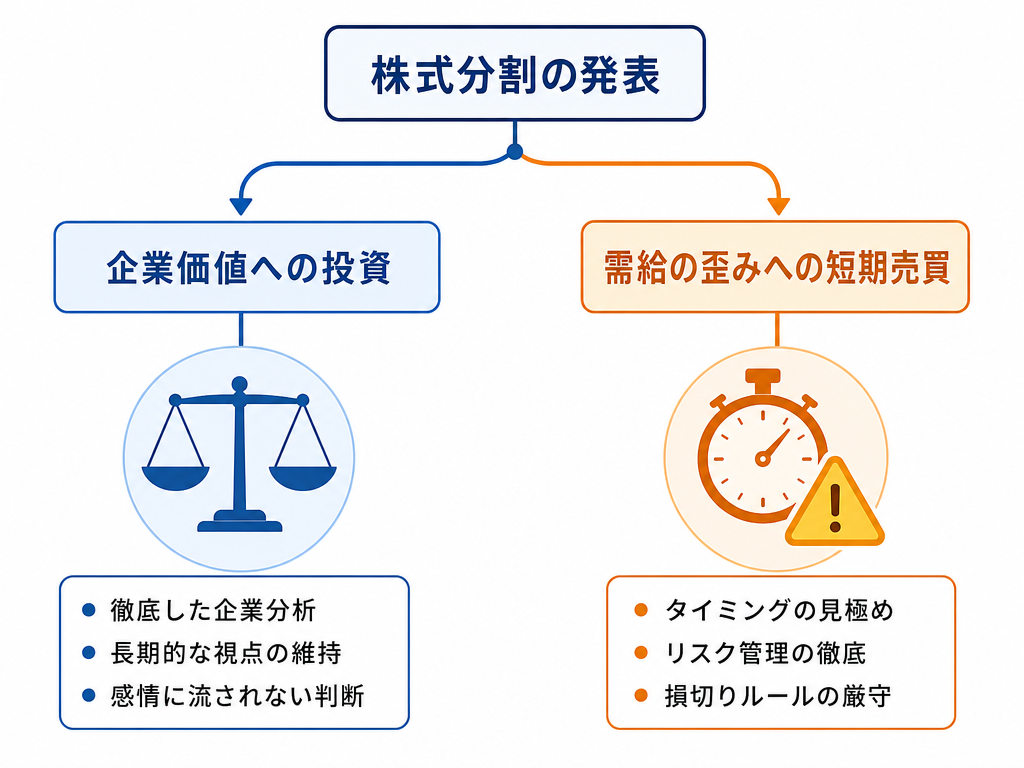
分割発表後の急騰で買う行為は、企業の本源的価値への投資ではなく、需給の歪みへの短期的な乗りだ。それ自体を否定するわけではないが、二つの行為は本質的に異なる。前者はバリュエーションの分析が主軸になり、後者は参入・退出のタイミングとリスク管理が命綱になる。
特に後者のアプローチで臨む場合、出来高の急増と板の薄さが同時に起きているザラ場では、値動きの振れ幅が大きくなりやすい。損切りラインを事前に決めないまま参入すると、「もう少し待てば戻る」という感情が先に立ち、損失が膨らむ。規律の欠如が資産を削る最大の要因は、分割の材料に限らず共通している。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資にはリスクが伴い、元本が保証されるものではありません。投資判断はご自身の責任で行ってください。