適時開示(TDnet)の読み方:投資家が知っておくべき実務的な視点
黒木 弦
仕手・テーマ株ウォッチ

増資の発表が出た瞬間、翌営業日の寄り付きでいきなり株価が大幅下落した——そんな経験をした投資家は少なくないはずだ。なぜ資金を調達するという、一見ポジティブな行為が株価の下押し要因になるのか。主因は「希薄化」という一語に集約されることが多いが、それだけではない。その中身を正しく理解している投資家は意外と少ない。
希薄化(ダイリューション)とは、発行済み株式数が増えることによって、1株当たりの価値が低下する現象を指す。最もわかりやすい指標が EPS(1株当たり純利益) だ。
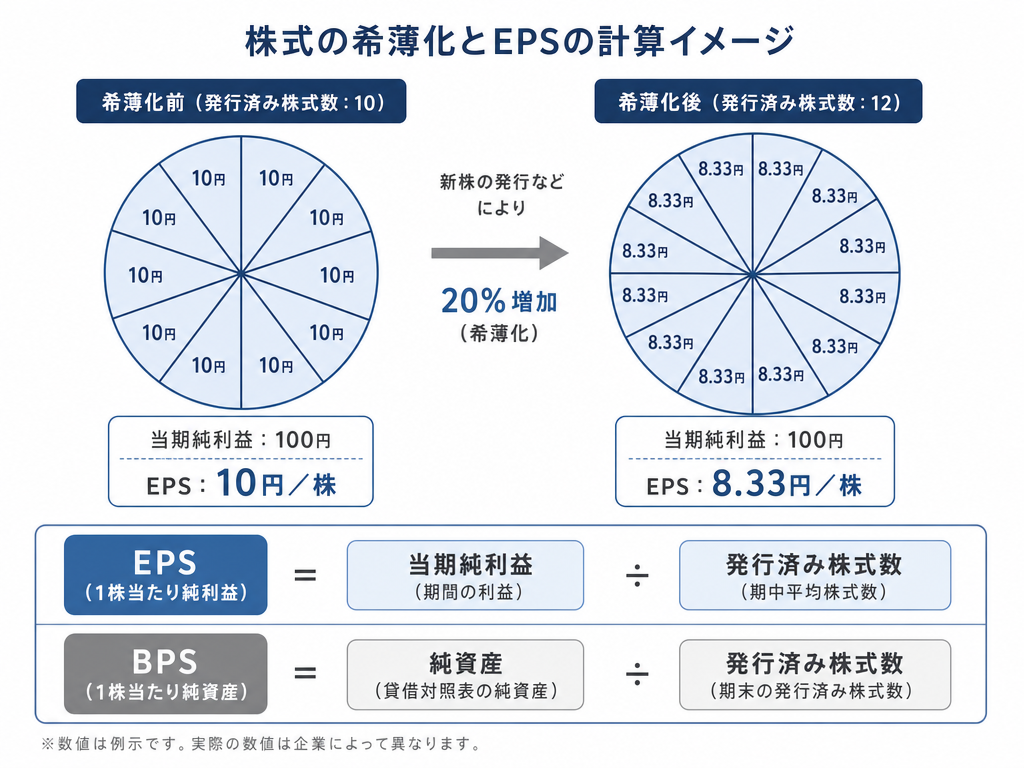
EPS = 当期純利益 ÷ 発行済み株式数
仮に純利益が変わらないまま株式数が20%増えれば、EPSは単純計算で約16.7%低下する(1÷1.2−1)。株価がPER(株価収益率)に連動して形成される部分が大きい市場では、EPSの低下がそのまま理論株価の低下に直結しやすい。
BPS(1株当たり純資産)についても同様の計算が成り立つ。増資で資産が増えるとはいえ、株式数の増加分が資産の増加分を上回る場合(発行価格が純資産簿価を下回るケース等)、BPSも低下しうる。
増資にはいくつかの形態があり、それぞれ市場へのシグナルとして解釈される意味合いが異なる。
広く一般投資家に新株を発行して資金を調達する手法だ。調達規模が大きくなりやすく、既存株主全体にまんべんなく希薄化の影響が及ぶ。発行価格は通常、発行決議日の直前の株価から数パーセント程度ディスカウントされることが多く、それが株価の下値目途として意識される傾向がある。
市場の観点では、「なぜ今、どの規模で調達するのか」が問われる。事業拡大や有利子負債の返済が明確な目的であれば市場の評価が分かれることもあるが、手元資金が十分あるにもかかわらず大規模な増資に踏み切る場合は、先行きへの不透明感が疑われることも少なくない。
特定の第三者(取引先・ファンド・金融機関など)に対して新株を発行する手法だ。公募増資と異なり既存株主には割り当てが回らないため、既存株主の持ち株比率が低下する点で希薄化の影響が出やすい。
この形態には「誰に割り当てるのか」という側面も重要だ。経営再建の資本支援であれば必要性は理解されやすい一方、馴染みの薄い投資ファンドや海外投資家が割当先となる場合には、市場から警戒の目が向けられることがある。金融商品取引法および東京証券取引所の上場規則は第三者割当増資に関する開示義務を定めており、割当先の概要や希薄化率、資金使途は適時開示(TDnet:www.tdnet.info)を通じて公表される。
既存株主に対して持ち株比率に応じた新株引受権を付与する手法だ。株主全員に権利が配分されるため、希薄化の影響が「全員に等しく」及ぶという点で公平性は高い。ただし権利を行使しない株主には希薄化の影響が残り、引受権の市場流通次第では価格の歪みが生じることもある。
希薄化の計算が理解できれば、なぜ市場がこれほど敏感に反応するかが見えてくる。
第一に、発行価格と現在株価のギャップが価格下落圧力を生む。公募増資では発行価格が市場株価を下回る水準で設定されることが多く(ディスカウント)、理論上は現在株価がその発行価格に向かって収斂する力が働く。
第二に、需給の変化だ。新株が発行されると市場に流通する株式の総量が増える。需要が変わらないまま供給が増えれば、価格が下がるのは市場の基本的なメカニズムだ。
第三に、経営シグナルの問題がある。増資の発表は「この会社は今、資金が必要な状況にある」というメッセージでもある。資金需要の理由次第では、市場は将来の利益見通しや財務健全性に疑問符を付ける。
特にザラ場での動きを見ていると、増資発表の翌朝は出来高が急増し、売りが殺到するパターンが頻繁に見られる。板が薄い中小型株では、寄り付きから大きなギャップダウンで始まり、その後も戻りが鈍いケースが少なくない傾向がある(ただし個別ケースによる)。
実務的に見ると、増資の発表すべてが株主価値の毀損とは言い切れない。以下の点は頭に入れておく価値がある。
調達資金が高収益投資に使われる場合、希薄化のコストを上回るリターンが生まれる可能性がある。ROICが資本コストを大きく上回る事業への投資であれば、増資後のEPS成長がディルーション分を補う展開もありうる(ただし、これは将来の業績次第であり保証されるものではない)。
財務健全化を目的とした増資では、レバレッジ低下による信用コストの改善という効果が見込まれるケースもある。有利子負債の返済を目的とした増資であれば、支払利息の減少が利益改善に寄与する可能性も否定できない。
反対に、市場が楽観的な見通しを先取りしていた状態で増資が発表されると、期待値の修正が一気に発生し、下落幅が希薄化率を大きく超えることもある。この局面では「希薄化の計算だけで動きを説明できない」という点を知っておく必要がある。
過去の日本市場で観察された典型パターンとして、次のようなものがある(いずれも過去の傾向であり、将来の再現を保証しない)。
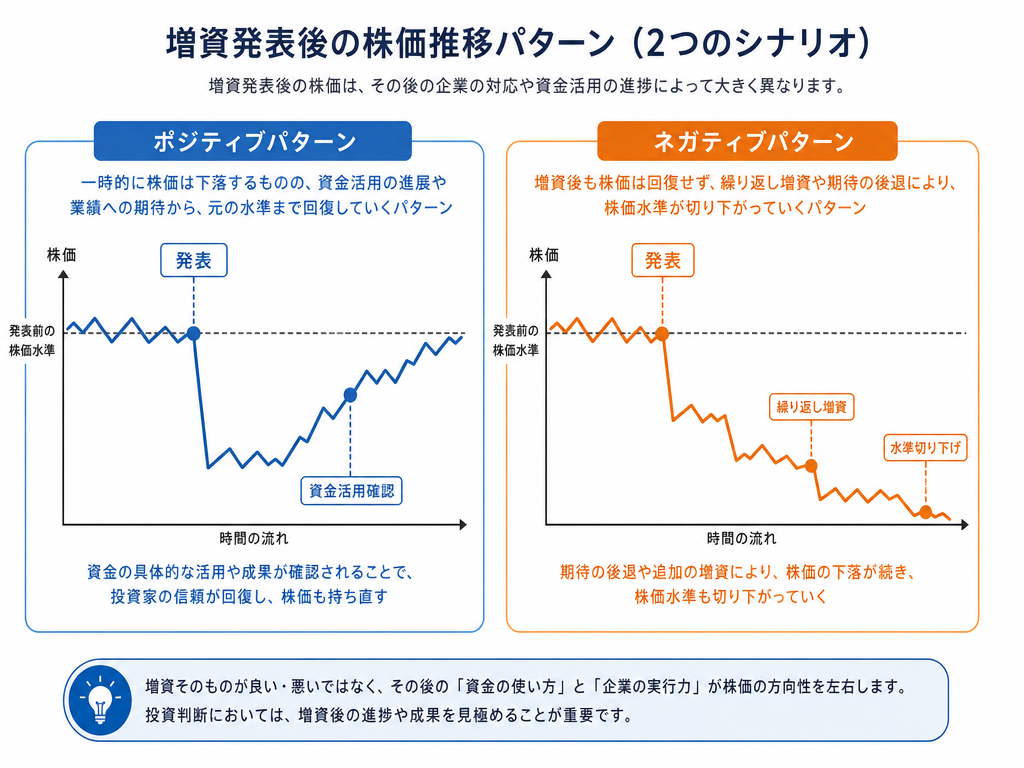
公募増資の発表直後に一時的に大きく株価が下落した後、調達した資金が明確な成長投資に向かうことが確認されると、発表前の水準付近まで株価が戻すケースがある。逆に、目的が曖昧なまま繰り返し増資が行われたケースでは、長期的に株価の水準が切り下がるパターンも見られた。
短期売買の観点では、増資発表後の需給悪化は一時的に終わることもあれば、ロックアップ期間の終了や追加の売出しと重なって長期にわたる売り圧力が続くこともある。発行条件(発行価格・株式数・払込期日)と資金使途の詳細をTDnet(www.tdnet.info)で確認することが、状況を把握する第一歩となる。
希薄化を「1株当たり価値の低下」と機械的に捉えるアプローチにはいくつかの限界がある。
まず、EPS希薄化の計算は静的だ。増資によって調達した資金が生み出す将来の収益を織り込んでいない。動的に見れば、増資後の資本効率が高まる場合、株主価値はむしろ向上しうる。
次に、会計上のEPSと実態のズレがある。のれん償却や特別損益など、一時的な項目が大きい場合、EPSの水準だけで希薄化の影響を論じるのは適切でない。調整後EPSやフリーキャッシュフローの動向と合わせて見る必要がある。
また、第三者割当の場合は割当先の属性と条件が重要だ。発行価格が時価を大きく下回る低廉発行(ディスカウント幅が大きい)であれば、既存株主への影響は重大だ。低廉発行に該当する場合は会社法上、株主総会の特別決議が必要となることがある。また、東京証券取引所の上場規程(www.jpx.co.jp)では、大規模な第三者割当等について、独立第三者の意見入手や株主意思確認などの手続きが求められる場合があり、こうした制度的な歯止めが機能している。
増資の発表を受けたとき、感情的な売りや惰性の保有どちらも、状況を誤解したまま行動している可能性がある。実務的な視点から見ると、最低限この3点を確認する習慣が有効だ。
これらの情報は、TDnet(www.tdnet.info)で公表される発行決議に関する適時開示資料や、EDINET(disclosure.edinet-fsa.go.jp)で提出・開示される有価証券届出書などで確認できる。特定の煽り情報に頼らず、一次情報を自分で確認する習慣が、誤解に基づく判断を防ぐ最もシンプルな方法だ。
株式市場では、増資発表を「材料」として過剰に反応するケースと、将来の成長を先取りして評価が変わるケースが混在している。市場の動きには参加者の期待と恐怖が凝縮される——という感覚に近いことをリバモア流の相場観は示唆しているが、その動きを「理由なき動揺」と切り捨てるのも、逆に「相場が言う通りだ」と盲信するのも、どちらも危うい。
大切なのは、開示情報を軸に自分なりの文脈を組み立て、希薄化という現象が「この会社のこの増資」においてどの程度のインパクトを持つかを冷静に評価することだ。増資の良し悪しは、その後の会社の行動が答えを出すのであり、発表直後の株価の動きだけが全てではない。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。