TDnet新規開示で「重要な開示」と「定型通知」を見分ける5つの観点
黒木 弦
仕手・テーマ株ウォッチ

「信用倍率が低いから需給が好転する」——相場の煽り記事や情報商材でこの手の決め台詞を見かけたことがあるなら、立ち止まってほしい。倍率の数字そのものよりも、その背景にある構造と限界を理解しているかどうかが、生き残れるトレーダーと不用意にリスクを取るトレーダーを分ける。
信用倍率は、証券取引所が毎週公表する信用取引の残高データから算出される。
信用倍率 = 信用買い残 ÷ 信用売り残
信用買い残とは、まだ返済(決済)されていない信用買いポジションの合計株数。信用売り残は空売りの未決済残高の合計株数だ。倍率が高いほど買い残が積み上がっており、倍率が低いほど売り残が相対的に多い状態を指す。
東京証券取引所の銘柄別信用取引残高は日本取引所グループ(JPX)のサイト(www.jpx.co.jp)で確認できる。公表タイミングは毎週金曜日(または最終営業日)の残高を翌週前半に公表する形が基本だが、最新の公表スケジュールはJPX公式サイトで確認を推奨する。なお、名古屋証券取引所上場銘柄については、名古屋証券取引所の公式サイトを参照のこと。
貸借倍率は、信用倍率と似ているが、計算に使うデータソースが異なる。
貸借倍率 = 融資残高 ÷ 貸株残高
「融資残高」は証券金融会社(日本では主に日証金)が証券会社に貸し付けた買い方向の残高、「貸株残高」は売り方向に貸し付けた残高を指す。制度信用取引における資金・株式の流れを証券金融会社側から集計したものであり、日本証券金融(日証金)が毎営業日公表している。
信用倍率と貸借倍率の主な違い: – 信用倍率は制度信用・一般信用を含む信用取引残高を基にした週次データ – 貸借倍率は証券金融会社経由の制度信用取引のみ対象で日次データ – 貸借倍率は速報性が高い一方、証券金融会社を経由しない取引は反映されにくい
どちらが「正しい」ではなく、両者を組み合わせることで重なりと乖離を確認するのが実務的な使い方といえる。
信用倍率が高い(例:倍率が5倍以上)銘柄は、買い残が売り残を大きく上回っている。これは将来の売り圧力になり得る、という文脈でよく語られる。信用買いは一定期間内に返済しなければならないため、価格が下落すれば損切り・投げ売りにつながりやすい。なお、制度信用取引については、各証券会社の信用取引約款上、建て日から原則として6か月以内に返済する必要がある(最終返済期日の詳細は各社約款による)。
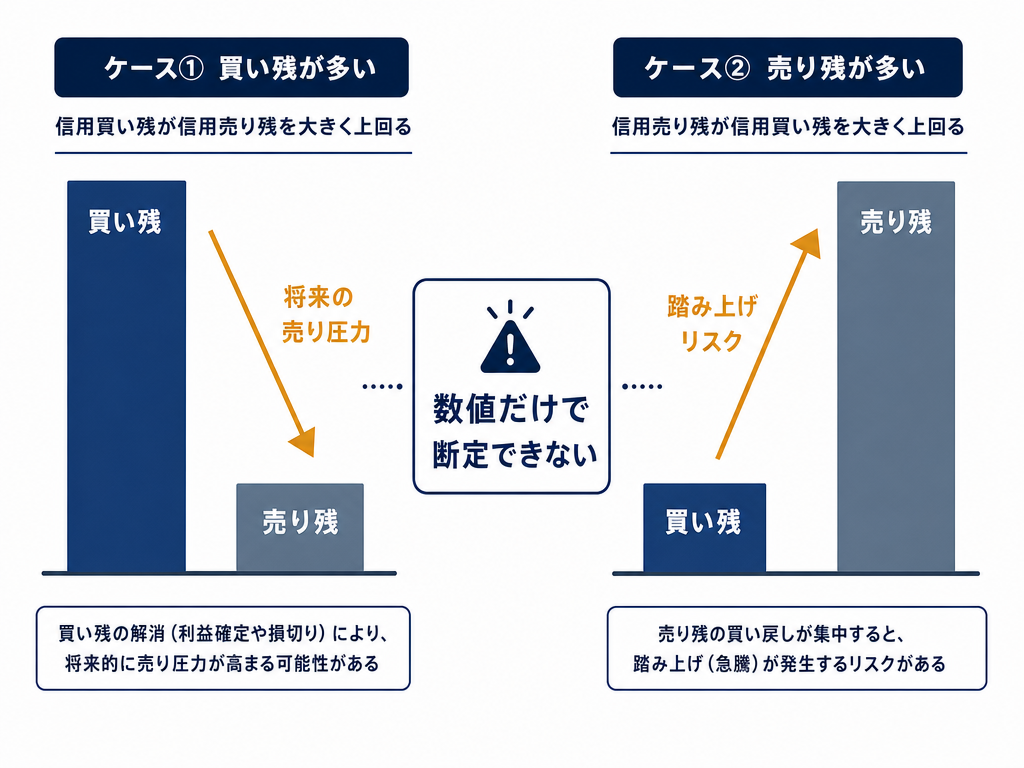
逆に信用倍率が低い(売り残が相対的に多い)場合は、「踏み上げ(ショートスクイーズ)が起きやすい」という文脈で語られることがある。売り建てポジションが増えていると、株価が上昇したときに売り方が損失を抑えるために買い戻す動きが加速し、さらなる上昇を呼ぶ——という構造だ。
ただし、これはあくまで一般論であり、倍率の数値だけで価格動向を断定できるわけではない。
信用倍率が低い状態が長期間続いている銘柄には、「空売り勢が継続的に積んでいる」という事実がある。これはその銘柄に何らかのネガティブな材料やリスクを市場参加者が織り込んでいる可能性を示唆する場合もある。
売り残が多いことを「踏み上げ期待」として単純に煽る情報は多いが、実際に踏み上げが発生するかどうかは、トリガーとなる材料・出来高・流通株式数などの複合要因に左右される。過去の典型的な踏み上げ局面でも、必ずしも全ての売り残が多い銘柄で同じ現象が起きたわけではない。
短期売買の視点から重要なのは、信用残高を流動性と組み合わせて見ることだ。
出来高が薄い(1日の売買代金が少ない)銘柄に信用買い残が積み上がっている場合、解消売りが出たときに板が一方的に崩れやすくなる傾向がある。逆に出来高が厚く流動性が高い大型株では、信用残が多少積み上がっていても市場全体のフローで吸収されやすい。
倍率だけを見ず、「その倍率が何株・何億円規模の残高を表しているか」「1日の売買代金に対して信用残はどの程度の比率か」を確認する習慣が実務では重要だ。
制度信用取引において、売り残が増え株の貸し出し需要が高まると、株不足が生じた場合に売り方は品貸料(逆日歩)を負担し、買い方側が受け取る形で処理される。逆日歩は日証金の需給に基づいて算出される費用であり、売り方にとってはコストが跳ね上がるリスクを意味する。
日証金において貸株残高が融資残高を上回り、市場から株券を調達する必要が生じる状況では、逆日歩が発生・上昇することがある。この仕組みは制度信用取引のルールに基づいており、日証金が毎日の速報値を公表している。
逆日歩が発生しやすい状況を確認する際の手がかりとして貸借倍率を使う、というのが実務的なアプローチの一つといえる。
テーマ株・材料株の典型的な残高変化として、過去の急騰後銘柄を複数観察すると、次のようなパターンが確認できることがある。あくまで個人の観察経験に基づく整理であり、全ての銘柄・局面に当てはまるわけではない。
このパターン自体はある程度観察できるが、「いつ」「どこで」それが発生するかを事前に特定することはできない。過去の傾向であり、将来の同様の動きを保証するものではない点は強調しておく。
仕手株や特定の材料株で煽り情報が出回るタイミングには、こうした信用残高が積み上がった状態で「もうすぐ踏み上げが来る」という文脈が使われやすい。だが、煽りに乗って高値圏で買い建てを積んだ側が、最終的に残高の解消売りを担う側になるリスクがある。
近年、インターネット証券の普及により、返済期限が長い(または無期限の)一般信用取引を使う投資家が増えている。一般信用での売り建ては制度信用の貸借倍率に反映されにくく、「制度信用の売り残が少ない=踏み上げが起きやすい」という従来の解釈が成立しにくくなっているケースもある。
つまり、貸借倍率を見ているだけでは、一般信用で積まれた売り残を見落とす可能性がある。信用倍率(週次)と貸借倍率(日次)を合わせて確認しつつ、一般信用の影響が大きい銘柄では限界があることを認識する必要がある。
大口の機関投資家は、証券金融会社を経由しない株式貸借契約(貸株市場)を通じて空売りを行う場合がある。こうした取引は制度信用取引の統計に現れにくく、貸借倍率だけでは機関の売り方向のポジションを完全には把握できない。
金融商品取引法の定めにより、一定水準以上の空売りポジションについては、法令に基づき取引所等を通じた報告・公表の対象となる場合があるが、小規模なポジションは開示されない。指標で見えている部分は、あくまで氷山の一角である可能性を常に念頭に置くべきだ。
信用残高のデータには必ずタイムラグがある。信用倍率の週次データであれば、公表時点で少なくとも数営業日前のスナップショットだ。ザラ場の動きが激しい銘柄では、公表時点ですでに残高の構造が変わっている可能性がある。
「信用倍率が高いから近いうちに需給が崩れる」という論理は、残高が変化しないことを前提にしているが、相場の動きは残高を変化させながら進む。静的なデータを動的な相場に当てはめる際の誤差は決して小さくない。
信用倍率・貸借倍率は、投資系SNSや情報商材で「需給が逼迫している」「踏み上げが来る」という文脈で多用される指標の一つだ。特定銘柄の購入を断定的に促す決まり文句とセットで使われることが多い。
注意すべきは、倍率が一つの側面しか示していないにもかかわらず、まるで価格上昇の根拠として機能するかのように提示されるパターンだ。需給が逼迫して見える状態が続いても、材料次第・市場全体の地合い次第で結果は大きく異なる。
金融商品取引法上、報酬を得て投資判断に関する助言を業として行う場合には、投資助言・代理業として登録が必要となる場合がある。未登録で業として投資助言を行うことは同法に抵触するおそれがある。また、登録業者であっても、不確実な事項について断定的判断を提供して勧誘する行為は同法上禁止されている。情報の発信者が登録業者かどうかを確認することが基本的な自衛策だ。登録業者かどうかは、金融庁(www.fsa.go.jp)や日本投資顧問業協会(www.jiaa.or.jp)の会員確認ページで調べることができる。
信用倍率・貸借倍率は、相場の需給構造の一断面を示す補助的なデータだ。それ以上でも以下でもない。
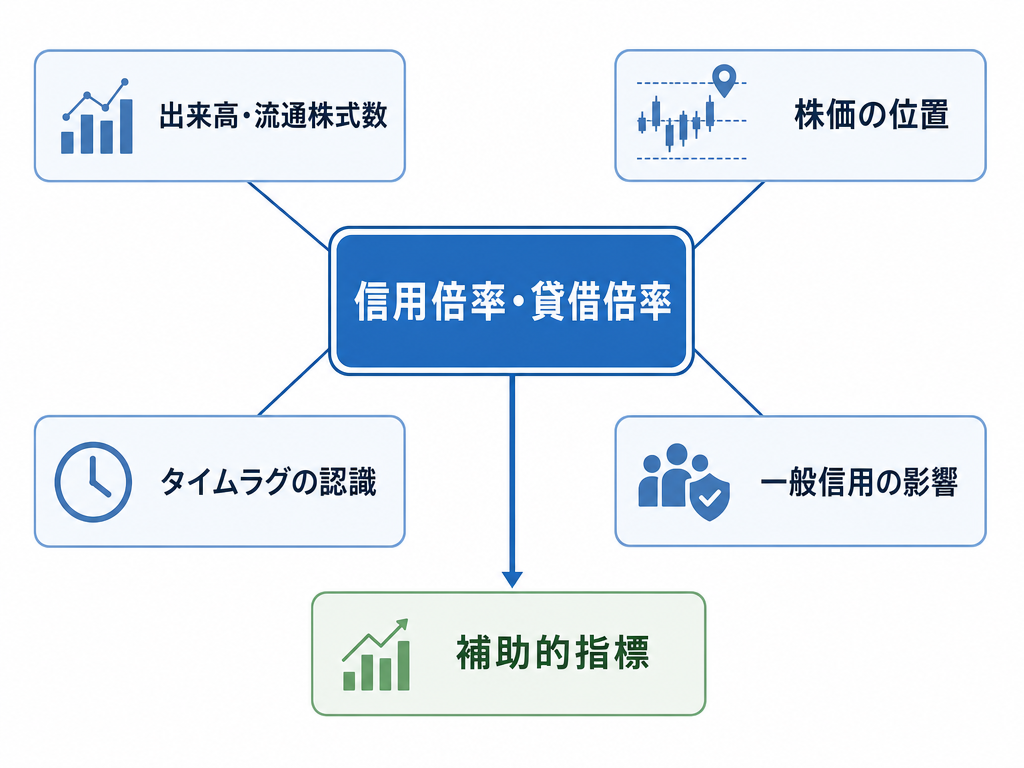
実務で使う際の基本姿勢として、まず単独での判断は避けるべきだ。出来高・流通株式数・株価の位置(高値圏か安値圏か)・材料の性質と合わせて総合的に読む必要がある。次にタイムラグを常に意識する。公表データは過去のスナップショットであり、ザラ場の板と直近の出来高変化を並べて補完するのが実務の基本だ。
一般信用の影響も見落とせない。制度信用の統計だけでは見えない売り残が存在し得るため、貸借倍率だけを根拠にした判断は構造的に不完全になりやすい。そして何より、指標の数値は事実だが、そこから先の解釈は人が加える。煽りの文脈から切り離し、誰が・何の目的でその解釈を提示しているかを問う習慣が、長く相場に居続けるための条件になると言えるだろう。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。記事内の過去の傾向・事例は将来の価格変動や投資成果を保証するものではありません。投資判断はご自身の責任で行ってください。