業績予想修正のサプライズ度を測る:上方・下方修正で株価が動く構造
黒木 弦
仕手・テーマ株ウォッチ

「月利〇〇%の銘柄情報を配信」「今すぐ登録すれば次の爆上げ銘柄を教える」——SNSやメルマガにこうした文句が氾濫している。その発信元が無登録業者であれば、金融商品取引法(以下「金商法」)違反になる可能性が高い。金融庁や各財務局はこうした業者に対し、警告書の発出・名称等の公表を行い、悪質な事案では刑事告発や裁判所への禁止・停止命令の申立てにつながることもある。
なお、本稿では無登録業者への警告・公表等を便宜上「対応事例」と呼び、登録業者への行政処分(登録取消し・業務停止命令等)とは区別して扱う。この二つは制度上の根拠も適用対象も異なる。対応事例の構造を丁寧に読み解くと、煽り業者が使う手口には一定のパターンがあることがわかる。
金商法第29条は、有価証券の価値や売買判断について「投資助言」を業として行う者に対し、財務局への登録を義務付けている。「業として行う」とは、反復継続して報酬を得る形で行うことを指す。個人がSNSで感想をつぶやく行為とは異なり、有料メルマガや会員制サービスを通じて特定の銘柄の売買を勧めれば、それが登録を要する「投資助言業」に該当しうる。
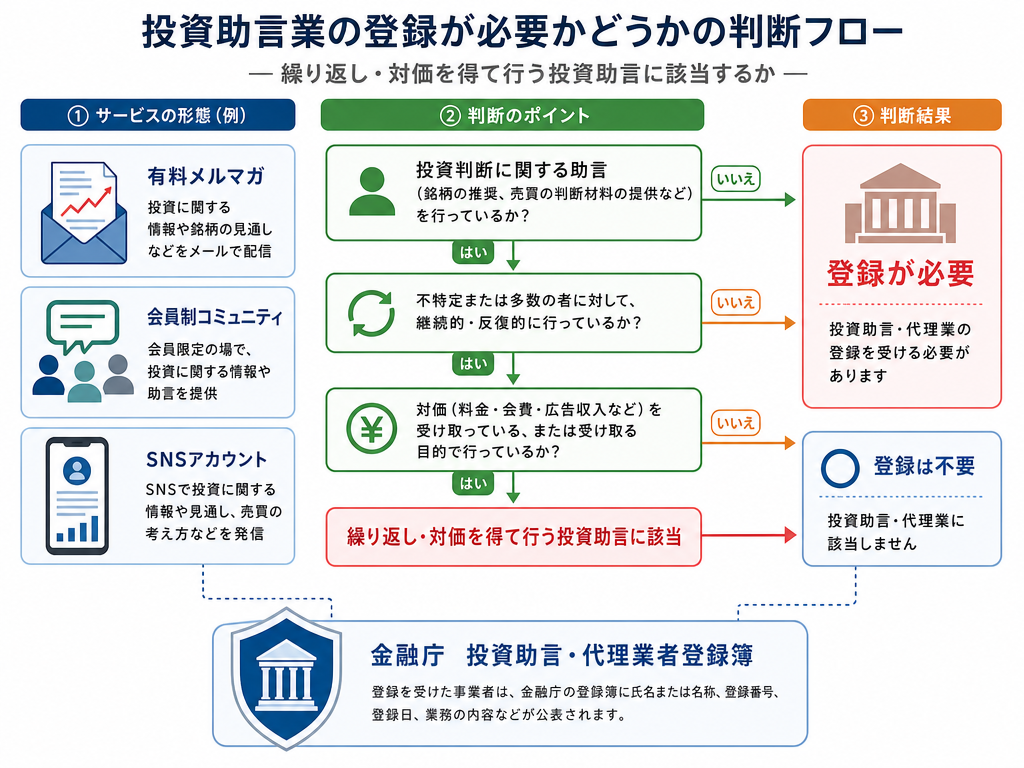
登録の有無は、金融庁が公開している「金融商品取引業者等登録一覧」で確認できる。財務局ごとに担当管轄が分かれているが、検索自体は金融庁のウェブサイト(www.fsa.go.jp)から行える。見知らぬ業者から「内部情報に基づく銘柄情報」を売りつけられた時、まず最初に確認すべきはここだ。登録がなく、有償で反復継続して具体的な売買判断を提供しているなら、金商法上の問題が強く疑われる。
金融庁・財務局が無登録業者に対して取りうる対応には、大きく以下のものがある。
登録を受けた投資助言・代理業者等に対しては、登録取消しや業務停止命令といった行政処分(金商法第52条の2等)が別途用意されている。無登録業者への警告・公表等とは制度上の根拠も効果も異なる点に留意が必要だ。金融庁の公表ページ(www.fsa.go.jp)では、無登録業者への警告・公表の一覧と、登録業者への行政処分の一覧が別立てで掲載されており、両者を区別して確認できる。
過去の対応事例を横断的に読むと、無登録業者の典型的なビジネスモデルにはいくつかの共通点が浮かぶ。
無登録業者が最もよく使うのが「情報提供サービス」という名目だ。「投資の助言はしていない、情報を売っているだけだ」という言い訳を想定した建て付けになっている。しかし、「〇〇社の株を△円で買え」という具体的な売買指示や、「値上がりが見込まれる銘柄をお伝えする」という文脈での情報提供は、実質的に「投資判断に関する助言」に該当すると判断されてきた。名称ではなく実態で判断される、というのが行政の立場だ。
仕手株や低流動性の小型株を対象に「〇〇%上昇の実績あり」と喧伝するケースが目立つ。ここには二重の問題がある。一つは、実績の検証が困難な点。もう一つは、業者が特定銘柄の情報を多数の会員に一斉配信することで、その買い注文が株価を押し上げ、実績のように見せられる構造だ。相場操縦や不正行為の禁止規定と投資助言詐欺が組み合わさった、危険度の高い構造だと言える。
板の薄い銘柄ではわずかな買い注文でも株価が動く。デイトレーダーとして日々ザラ場を見ていると、こうした「作られた動き」が出来高の推移から透けて見えることがある。急騰した銘柄の背景に会員向け一斉配信があった疑いを持つのは、まったく根拠のない疑念ではない。
対応事例を見ると、海外法人を名目上の運営主体とするケースや、個人名を出さずに活動するケースも確認されている。ただし、日本居住者が日本居住者に向けて助言を行う実態があれば、金商法の適用を免れない場合がある。金融庁は「国内居住者向けの勧誘・助言に該当するかどうか」という実態要件で判断しており、海外拠点という形式だけでは対応を逃れられないケースが積み重なっている。
対応の前段階として機能するのが、証券取引等監視委員会だ。SESCは相場操縦・インサイダー取引・不公正取引の調査を担い、無登録業者が絡む事案についても、違反事実の調査・立証を行って行政上の勧告や刑事告発につなげる。SESCのウェブサイト(www.sesc.go.jp)では、課徴金納付命令事例や告発事例が公開されており、どのような手口が摘発対象となったかを把握できる。
対応事例の中には、無登録助言と並行して相場操縦が認定されたケースも含まれている。特定銘柄を推奨した後に業者や関係者が保有株を売り抜ける、いわゆる「推奨→吊り上げ→売り抜け」の構造は、金商法上の不正行為の禁止規定や相場操縦行為等の禁止規定にも抵触しうる(各条番号については、金融庁ウェブサイトまたはEDINET(disclosure.edinet-fsa.go.jp)掲載の現行法テキストで確認されたい)。この構造を理解しておくことは、テーマ株・材料株への参加を検討する短期売買者にとって、最低限のリスク管理知識だと言える。
金融庁が公表する対応・警告事例は単なる「お達し」ではなく、投資家にとって実務的な参照情報になる。以下の点に注目して読むと有用だ。
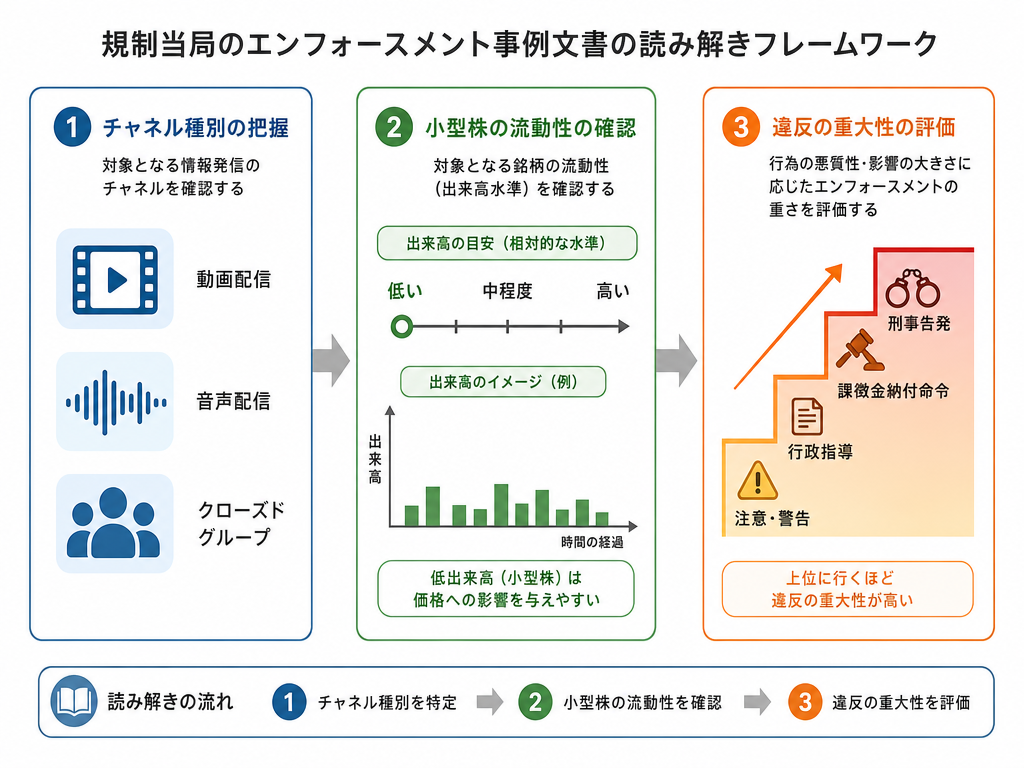
対応対象の「業態」を確認する SNS型、有料メルマガ型、電話勧誘型など、無登録業者のチャネルは時代とともに変化してきた。金融庁が公表する最新の対応事例(www.fsa.go.jp)を参照すると、動画配信・音声メディア・クローズドSNSを使った手口が確認されるようになっており、事例はその変化を後追いする形で更新されていく。最新の事例を見ることで「今どの形態が問題になっているか」の感覚をつかめる。
「どの銘柄種別が使われたか」を見る 対応事例には対象銘柄が明示されないこともあるが、「東証グロース市場の小型株」「時価総額が小さく流動性が低い銘柄」が標的になりやすいという傾向は、事例の文脈から読み取れる場合がある。流動性の低い銘柄への集中した推奨は、業者側の都合(少ない買いで株価を動かせる)と一致しやすい。
対応の「重さ」で悪質度を判断する 警告・公表止まりのケースと、刑事告発・懲役刑に発展したケースでは悪質性が異なる。後者は組織的・反復的な違反であることが多い。同一業者が過去に警告を受けた後も営業を続けていたケースでは対応が重くなる傾向があり、金融庁も再犯の悪質性を明示して公表することがある。
行政上の対応という制度には、効果の限界もある。
第一に、摘発は事後的である。対応が公表された時点で、すでに被害を受けた投資家が存在する。行政上の対応は抑止と制裁の仕組みであり、被害の事前防止には限界がある。自分の身を守る一次防衛線は、登録確認と「うますぎる話には乗らない」という判断能力だ。
第二に、対応を受けた業者が形を変えて再登場する可能性がある。代表者を変え、法人名を変え、別のSNSアカウントで同様の商売を再開するケースは、過去の記録からもうかがえる。業者名が変わっても、使う文句・謳い文句の構造は似通っていることが多い。「限定〇〇名」「今月中だけ」「すでに〇%の実績」といったフレーズには、常に疑念を持つ姿勢が必要だ。
第三に、登録はサービスの質や運用の誠実さを保証するものではない、という点は忘れてはならない。登録はあくまで「最低限の参入要件を満たしている」ことを示す制度上の要件に過ぎない。登録業者のトラブル事例は、日本投資顧問業協会(www.jiaa.or.jp)の相談・苦情窓口に蓄積されており、参考になる。
リバモアは、相場で真に学んだことの大半は高い授業料を払って自ら体験したことだ、という趣旨を繰り返したとされる(Edwin Lefèvre, Reminiscences of a Stock Operator, 1923で伝えられる逸話を参照)。無登録業者への課金も、ある意味で同じ構造の「高い授業料」になりうる。ただし、払う前に回避できる授業料は回避するに越したことはない。
行政上の対応の仕組みを知り、対応事例の構造を理解し、登録確認を怠らない——これは規律の話だ。「銘柄を当てる」話よりも「引っかからない」話の方が、長期的な資産保全において価値が高い場面は多い。短期売買を続けてきた経験から言えば、損失の多くは相場の読み違いではなく、詐欺的な情報や過信から生まれることが少なくない。
対応事例を定期的に確認する習慣は、投資リテラシーの底上げにつながる。金融庁ウェブサイト(www.fsa.go.jp)では無登録業者への警告・公表の一覧が随時更新されており、アクセスに特別な手続きは不要だ。年に数回でも目を通す価値はある。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。過去の事例・傾向は将来の結果を保証するものではありません。投資判断はご自身の責任で行ってください。