株式市場の取引時間と立会の基本——ザラ場で何が起きているのか
黒木 弦
仕手・テーマ株ウォッチ

株価が突然動いた時、最初に確認すべき場所がある。TDnet(適時開示情報伝達システム)だ。証券会社のツールでもなく、SNSでもなく、上場企業が「金融商品取引所のルールに基づいて」公表する一次情報そのものである。それを読む習慣があるかないかで、情報の真偽を判断する能力に大きな差が生まれる。
適時開示とは、上場企業が投資判断に重大な影響を及ぼす可能性のある情報を、取引所のルールに従い遅滞なく公表する制度だ。根拠となるのは金融商品取引法と東京証券取引所(JPX)の上場規程である。
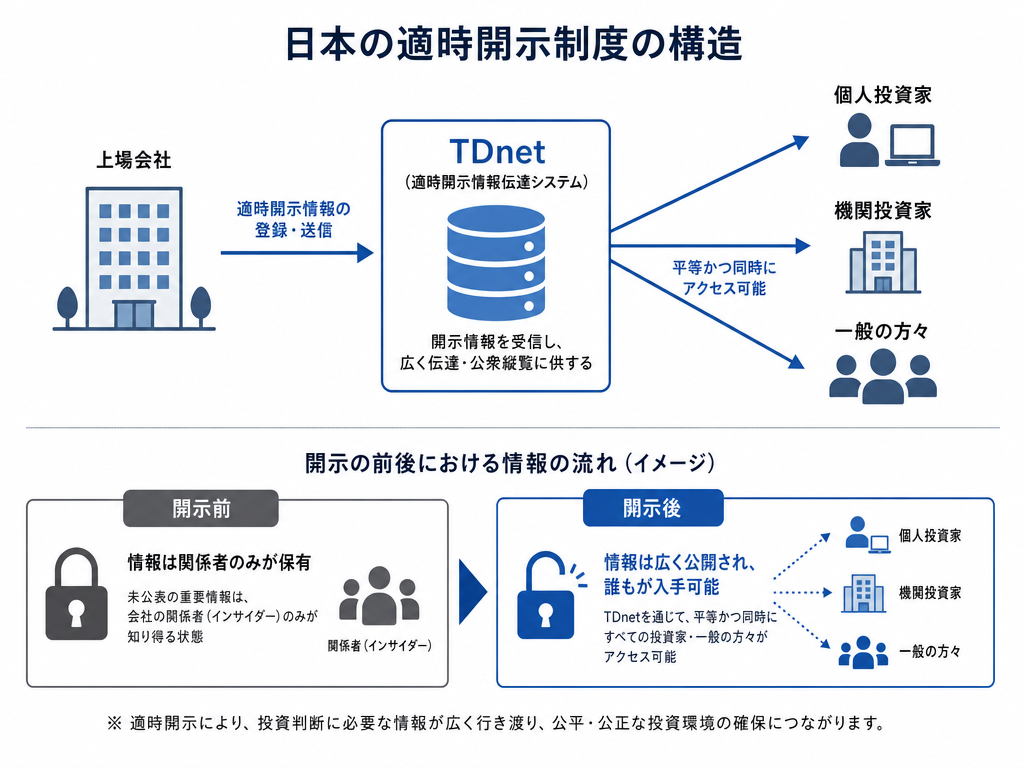
この制度の目的は、すべての投資家が同時に同じ情報へアクセスできる環境を整えることにある。一部の関係者だけが先に情報を得て売買すれば、それはインサイダー取引として金融商品取引法が禁じる行為に抵触しうる。適時開示はその防波堤としても機能している。
TDnetは、東京証券取引所が運営するその開示情報の伝達システムだ。上場企業が届け出た開示情報が、ほぼリアルタイムで誰でも閲覧できる形で掲載される。URLは次の通りだ。
TDnet(適時開示情報伝達システム):https://www.tdnet.info ※JPX・東京証券取引所が運営する適時開示情報の公式窓口。
ここへ直接アクセスすることが、一次情報確認の起点となる。
適時開示の内容は多岐にわたる。大別すると以下の類型になる。
決算・業績に関する開示 – 決算短信(四半期・通期) – 業績予想の修正 – 配当予想の修正
コーポレートアクションに関する開示 – 増資・社債発行 – 自社株買い・消却 – 合併・分割・株式交換 – MBO(経営陣による買収)
その他の重要事実 – 大株主の異動 – 代表取締役の異動 – 行政処分・訴訟の発生 – 子会社の重要な変動
ここで一点、混同が多い事実に触れておく。決算短信の入手先はEDINETではなくTDnetおよび各社のIRページだ。EDINETは金融庁が管理する法定開示書類(有価証券報告書・半期報告書等)の収録システムであり、適時開示書類の第一発信地はTDnetになる。実務でこれを混同すると、情報の鮮度が落ちる。
TDnetのトップページには、開示情報が時刻順に並んでいる。ザラ場中に板が突然動く場面では、この時刻順の一覧が最初の手がかりになる。
確認すべき三つのポイント
① 開示時刻 情報の到達タイミングを確認する。市場の取引時間内(9:00〜11:30、12:30〜15:30)に開示されると、価格インパクトが即座に現れることが多い。取引時間外の開示は、翌営業日の寄り付きで織り込まれることが一般的だ。ただし事前にリークがあった場合を除き、というヘッジは常につく。
② 開示の種類と優先度 「決算短信」「業績予想修正」「配当予想修正」は市場参加者が特に注目する類型だ。一方、「コーポレートガバナンス報告書」や「定時株主総会招集通知」は即時の価格インパクトを持ちにくい。開示の種類を見た段階で優先度を判断することが実務的な作法になる。
③ 数値の変化幅を先に把握する 決算短信を開いたとき、全文を最初から読む必要はない。まず「前回予想との比較」と「前年同期比」を確認する。業績予想の修正であれば修正後と修正前の数値の差分が核心だ。細かい注記は後から読めばよい。時間は限られている。
過去の事例を観察すると、適時開示と株価の関係にはいくつかの典型パターンが見受けられる(以下は過去の傾向であり、将来の値動きを保証するものではない)。
「サプライズ修正」の場面 業績予想の修正幅が大きく、かつ事前にアナリスト予想や市場コンセンサスとのギャップが生じていた場合、開示直後に値幅制限(ストップ高・ストップ安)まで動くことがある。ただし、こうした動きの後に出来高が急減し、価格が戻す事例も少なくない。
「材料出尽くし」の場面 開示前から思惑買いが入っていた銘柄が、実際に好決算を開示しても下落するケースがある。市場参加者がすでに好決算を織り込んでいた場合に起きやすいとされる現象だ。開示内容の絶対水準よりも「期待との差分」が価格を動かすという実務的な観察は古くからある。
「開示漏れ・遅延」の場面 まれに、開示が遅れている間に情報が先に市場へ伝播しているような価格形成が見られることがある。こうした場面では証券取引等監視委員会(SESC)が調査に動くこともある。インサイダー取引の疑いに関しては、証券取引等監視委員会の公表資料で過去の課徴金事例を確認できる。
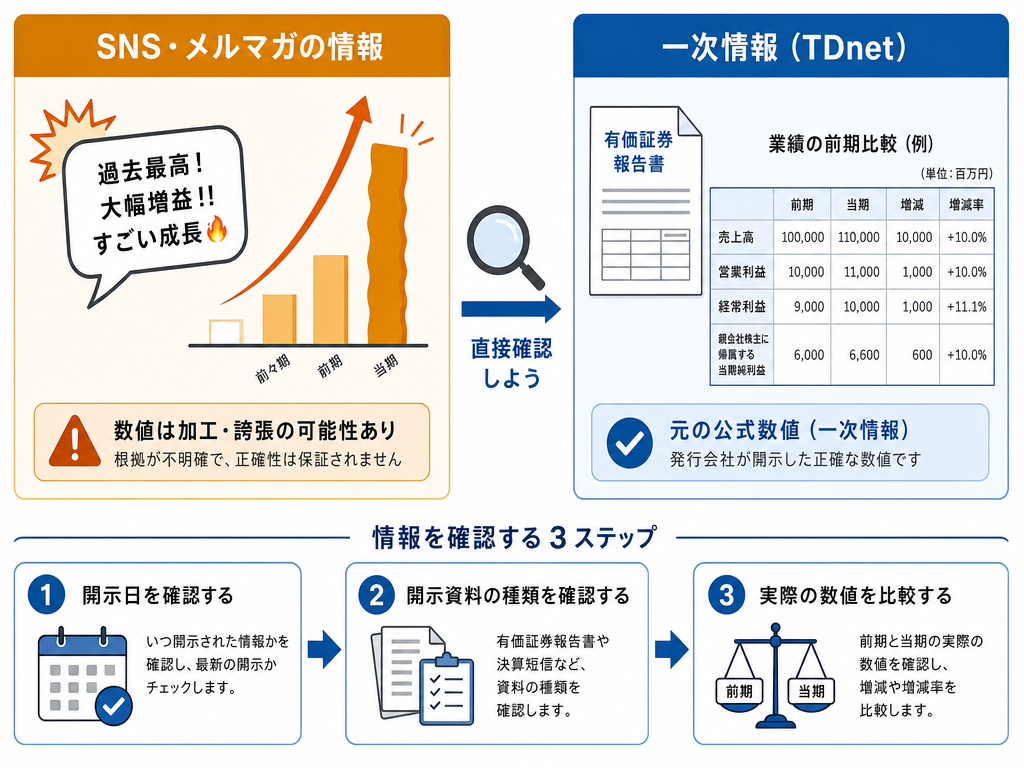
SNSや投資系メルマガで流通する「爆上げ期待」系の情報は、多くの場合、TDnetの開示情報を「加工」して伝えている。加工の過程で数値が誇張されたり、修正幅が本来と異なる形で提示されたりする事例は珍しくない。
投資助言業の登録を受けていない者が「特定銘柄の購入を断定的に勧める」行為は、金融商品取引法が禁じる無登録投資助言に該当しうる。投資助言・代理業は金融商品取引法第29条に基づき財務局への登録が必要であり、登録の有無は金融庁・財務局の登録業者一覧で確認できる。
一次情報であるTDnetを自分で確認する習慣を持つことは、こうした「情報の加工」に対する最も実効的な防御になる。
具体的には次のような確認作業が有効だ。
この三手順だけで、情報の質は大きく変わる。
適時開示制度には当然、限界がある。
開示の判断は企業側にある 「重要な情報」に該当するかどうかの一次判断は企業の担当者が行う。上場規程には基準が設けられているものの、実務上は企業の解釈によって開示タイミングに差が生じることがある。
開示内容の正確性は企業の責任 TDnetは開示情報の伝達プラットフォームであり、掲載された情報の正確性そのものを取引所が保証するわけではない。開示後に数値の誤りが発覚し、訂正開示が行われるケースも存在する。決算短信や業績予想の修正を確認する際には、その後に訂正開示が出ていないかをあわせて確認するのが望ましい。
非上場企業や新興企業の情報はカバーされない 上場企業の開示制度であるため、未上場企業に関する情報はTDnetには掲載されない。未公開株への投資を勧誘する話が持ち込まれた場合、そもそもTDnetで確認すること自体ができない。こうした場面の判断基準は別途必要になる。
「開示されていない情報」は市場参加者全員が知らない 適時開示制度は知られていない情報を教えてくれるシステムではなく、上場企業が「公開した情報」を届ける制度だ。開示されていない段階での情報入手と売買は、インサイダー取引規制の問題に直結する。「内部情報を持っている」と主張する情報商材や投資助言に対しては、この点から根本的な疑義が生じる。
リバモアは「相場は永遠に変わらない。人間の本性が変わらないから」という趣旨のことを言ったとされる。情報で人が動揺し、誇張に乗せられるという構図は、どの時代も変わらない。
TDnetの読み方は技術というほどのものではない。開示一覧を開いて、種類・時刻・数値の変化幅を順番に確認する、それだけだ。しかし「それだけのことを面倒がらずやる」という習慣が、煽り情報に乗って損失を出す人と、一次情報から自分で判断する人を分ける。
開示制度の詳細ルールはJPXの上場規程および適時開示に関するガイドラインに示されており、東京証券取引所のWebサイト(www.jpx.co.jp)で公開されている。制度の枠組みを理解した上で情報を読むことは、「何が開示されるべきか」という視座を持つことにもつながる。
投資の世界で「情報優位」を主張する声は絶えない。しかし法定の開示制度によって、少なくとも上場企業の重要な情報は誰もが同じタイミングで入手できる環境がある。その制度を使い切れているかどうかを、まず問い直してほしい。
※本記事は一般的な情報提供を目的としたものであり、特定の銘柄・サービスを推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。