半導体・製造装置・材料セクター、全面安の観察記録(2026年6月26日)
黒木 弦
仕手・テーマ株ウォッチ

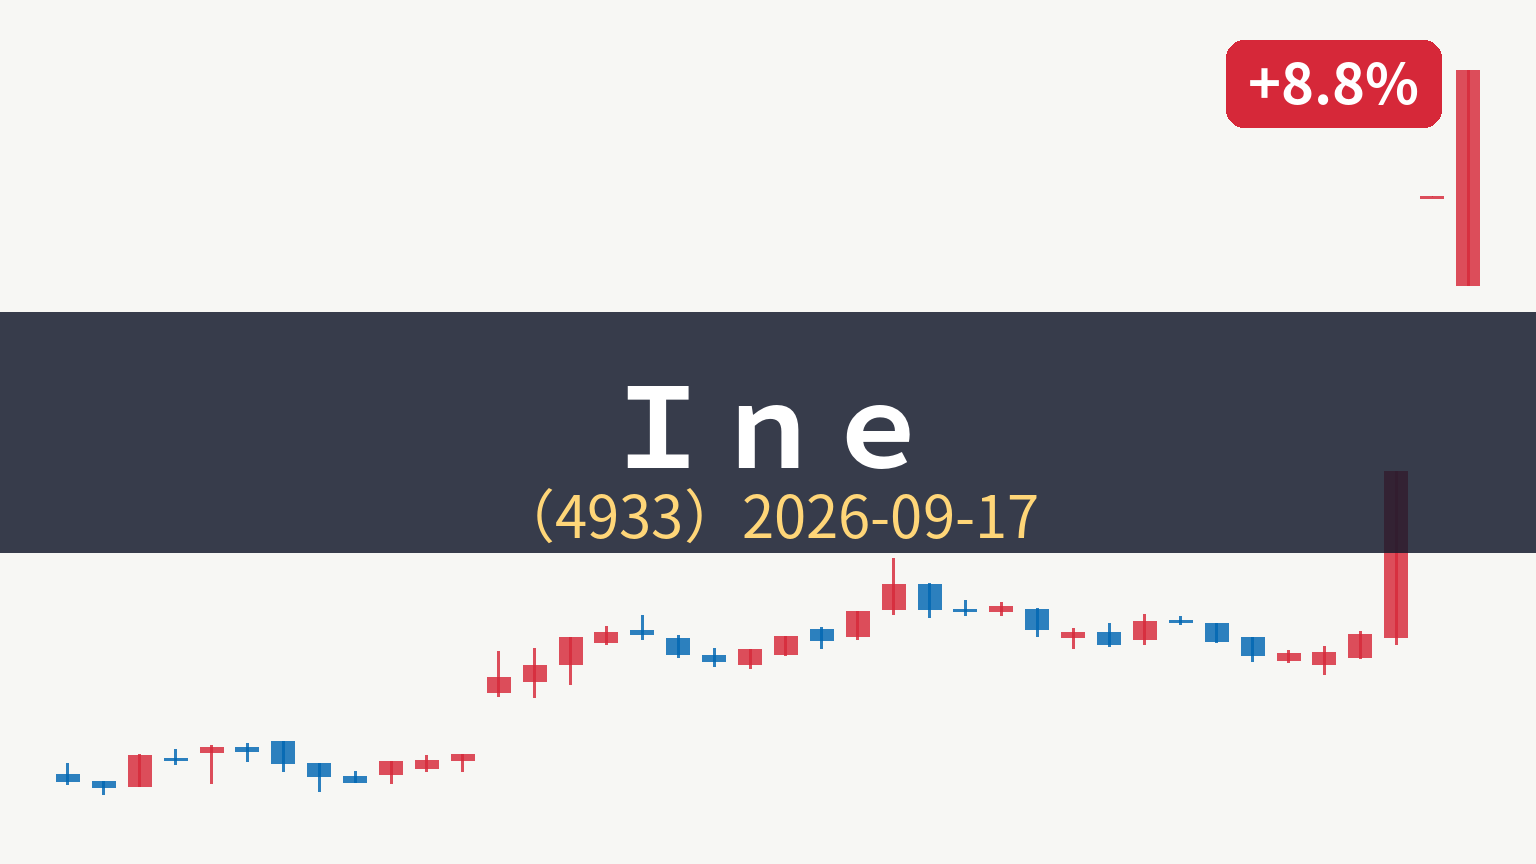
2026年9月17日、Ine(証券コード:4933)は前日比+8.79%の上昇で取引を終えた。
これだけを聞けば「好材料で素直に買われた」と感じる人もいるだろうが、話はそれほど単純ではない。同社が本日開示した内容は「金融庁による課徴金納付命令の決定についてのお知らせ」——ネガティブな規制対応の情報開示だ。にもかかわらず株価は大幅に上昇した。この「悪材料で上がる」という構図こそ、今日観察すべき核心である。
| コード | 銘柄 | 前日比 | 出来高(20日平均比) | 売買代金 |
|---|---|---|---|---|
| 4933 | Ine | +8.79% | 23.2倍 | 36億円 |
本日の売買代金は約36.1億円に達した。出来高の膨張度合いは20日平均の約23倍という水準で、通常の取引日とは桁違いの商いが成立した。
X(旧Twitter)上でのIneへの言及数は本日1,147件に上った(観測された定量データによる)。これは多くの個人投資家がこの銘柄の値動きに注目していたことを示す事実として記録しておく。
売買代金36億円超、出来高が20日平均の23倍という数字が何を意味するかを整理しよう。
まず、普段この銘柄を売買していない参加者が大量に流入したことを示唆する。日常的にこの株を保有・取引している投資家だけでは、これほどの売買代金は積み上がらない。何らかのきっかけで多くの目がこの銘柄に向き、注文が殺到した結果と読める。
次に、出来高急増は両刃であることも確認しておく必要がある。流動性が急増した局面では、参入しやすい半面、同様に撤退も速い。商いが一巡した後の値動きは通常日よりも荒くなりやすい傾向がある。
本日確認できる開示事実は以下の1点に絞られる。
「金融庁による課徴金納付命令の決定についてのお知らせ」(同社IR開示)
課徴金納付命令とは、金融商品取引法上の違反行為に対して金融庁が行政処分として課す金銭的制裁である。企業にとって規制リスクが現実化したことを意味し、一般的にはネガティブな開示として分類される。
にもかかわらず株価が上昇したという事実の解釈について、いくつかの観点から整理できる。
「悪材料出尽くし」という市場の読み:開示前から処分の可能性が株価に織り込まれていた場合、正式決定をもって不確実性が消えたと市場が判断し、買いが入ることがある。これは日本市場でしばしば観察される需給パターンのひとつだ。
課徴金の規模と実害の比較:課徴金の金額が企業の財務規模に対して相対的に小さいと市場が判断した場合、業績への影響が限定的との見方から売りが出にくくなることもある。ただし、今回の課徴金の具体的な金額については、本稿執筆時点で提供されたデータには含まれていないため、これ以上の言及は控える。
いずれの解釈も確定ではない。市場の値動きには複数の参加者の判断が複雑に絡み合っており、「なぜ上がったか」を事後的に単一の理由で説明するのは常に過剰な単純化を含む。事実として確認できるのは「課徴金命令の開示日に+8.79%上昇し、出来高が20日平均の23倍に膨らんだ」ということだけだ。
今回のIneの値動きは、急騰銘柄を観察する際に常に意識しておくべきいくつかの構造的な問題を考えるうえで格好の事例になっている。以下は当該銘柄に限らない、一般論としての注意点だ。
出来高が平常時の数十倍に膨らむ局面では、参入の敷居が下がったように見える。実際には注文が通りやすく、スプレッドも縮小する傾向がある。しかしそれは「多くの人が同時に注目している」ことの裏返しでもある。
急騰局面では、初動で入った参加者が利益確定のために売り始めたとき、後から入った参加者が高値をつかむリスクが構造的に存在する。「出来高が多い=安全」という等式は成立しない。
前述したように「悪材料出尽くし」は実際に機能することがある一方、「上昇が継続するかどうか」は全く別の問いだ。出尽くし感が市場全体で共有されているかどうか、今後追加の開示や処分がないかどうか——これらは現時点では不明であり、楽観的な解釈を一方的に信じることには注意が必要だ。
本日のX上での言及数1,147件は、多くの投資家の目がこの銘柄に集まっていたことを示す。SNSでの注目集中自体は一つの需給要因になりうるが、言及の多さが銘柄の質や投資価値を保証するものではまったくない。
注目銘柄には「情報の非対称性」が生まれやすい。多くの情報が飛び交う中で、確認できない情報・誤情報も混入しやすくなる。開示文書に基づく一次情報を確認する習慣が、こういった局面では特に重要になる。
課徴金命令のような規制対応開示の場合、追加処分・行政指導・業務改善命令など後続の措置が発生する可能性は、開示内容だけでは判断しきれない。初回の開示が「始まり」なのか「終わり」なのかは、IR文書の精読と継続的なウォッチが必要になる。
今回の開示がどの段階にあたるのか、現時点で提供データの範囲では確認できない。会社の公式IR資料・金融庁の公表内容を直接参照することを強く意識しておきたい。
本記事は、2026年9月17日のIne(4933)の値動き・出来高・開示事実を観察・解説することを目的とした情報提供コンテンツです。
本記事は投資の推奨・売買の指示・投資判断の提供を一切行っていません。記載された数値・事実は提供データに基づくものであり、その正確性・完全性を保証するものではありません。
株式投資はリスクを伴います。投資に関する最終的な判断は、ご自身の責任において行ってください。本記事を参考にした投資行動によって生じた損害について、当サイトおよび筆者は一切の責任を負いません。
※株価・出来高・売買代金は当日終値ベースの取引所データ等に基づく観察であり、特定銘柄の売買を推奨するものではありません。